Vous cherchez des outils, des livres ou des ressources pour mieux gérer vos finances personnelles?
Voici une sélection de ressources que je recommande pour apprendre, faire des calculs, approfondir certains sujets et prendre de meilleures décisions financières.
J’ai regroupé mes propres outils ainsi que des ressources externes que je trouve utiles, principalement au Québec et au Canada.
Mes outils Retraite101
Comparateurs de produits financiers
Mes comparateurs permettent de comparer différents produits financiers et d’assurance, notamment les cartes de crédit, les comptes d’épargne, les plateformes de courtage et certaines assurances.
Outils Excel de finances personnelles
J’ai créé différents outils Excel pour suivre votre budget, votre actif net, votre épargne et votre planification financière.
💻 Mes outils de finances personnelles
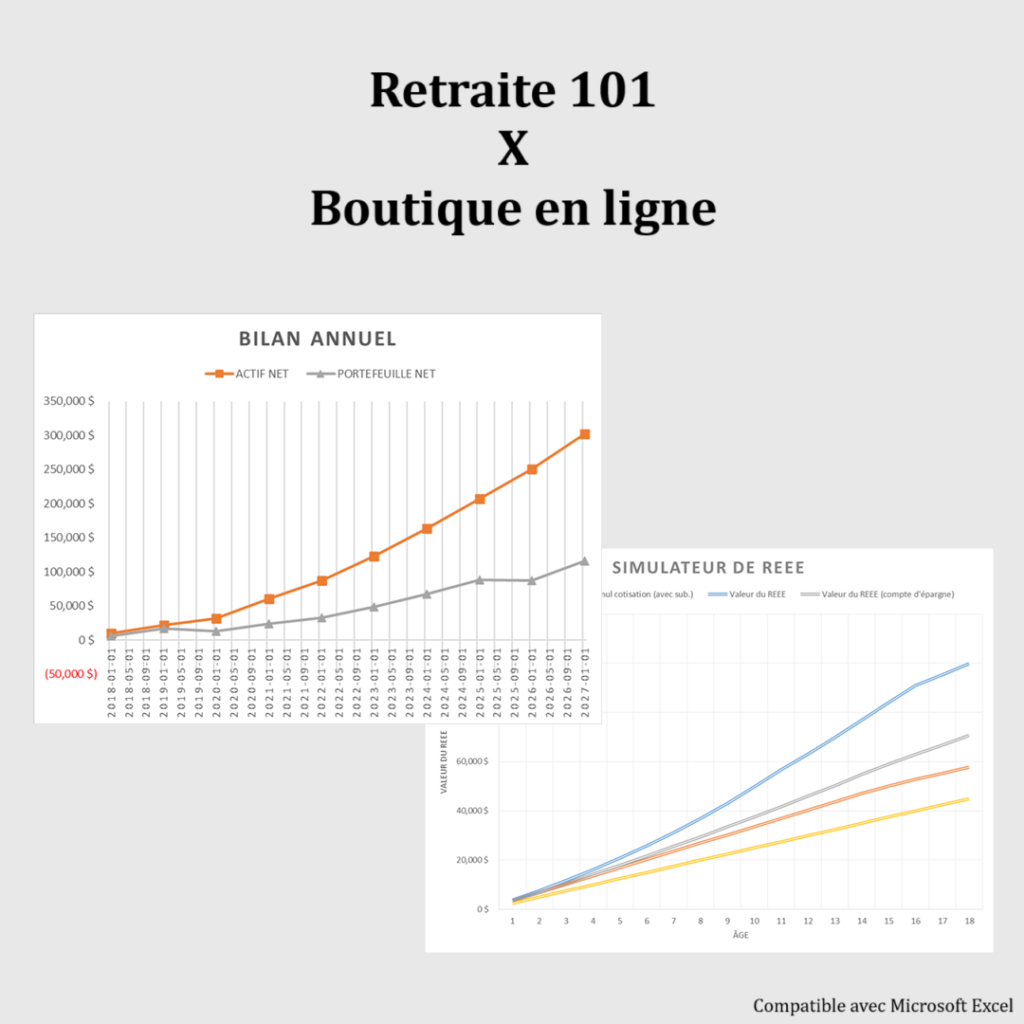
Découvrez mes outils Excel pour suivre votre budget, votre actif net, planifier votre retraite et mieux comprendre votre situation financière.
🍂 Offre d’automne : 25 % de rabais. Utilisez le code OFFRE25 jusqu’au 31 décembre 2026.
- Budget mensuel
- Actif net
- Bilan patrimonial
- Taux d’épargne
- CoastFIRE
- Décaissement
- PSV/RRQ
- RREGOP
- REEE
Achat sécurisé via BuyMeACoffee*. Voir tous les outils de la boutique en ligne.
Autres calculateurs et outils
Voici quelques outils externes que je trouve utiles pour approfondir certains aspects de vos finances personnelles.
ffPro – Outil de planification financière destiné aux Québécois.
Planif Retraite – Outil de planification de retraite avec une version d’essai gratuite.
Votre profil d’investisseur de l’AMF – Outil de l’Autorité des marchés financiers pour vous aider à déterminer votre profil d’investisseur.
Simulateur de la prestation du RRQ – Outil de la Chaire de recherche en fiscalité et en finances publiques pour simuler différents scénarios liés au Régime de rentes du Québec.
Planification du décaissement à la retraite – Calculateur de PWL Capital permettant d’explorer différents scénarios de décaissement à partir de comptes comme le REER, le CELI et le compte non enregistré.
SimulR – Outil de simulation des revenus à la retraite de Retraite Québec.
SimulRetraite – Outil de Retraite Québec permettant de simuler votre situation financière à la retraite et vos différentes sources de revenus.
Livres de finances personnelles
La lecture est l’une de mes façons préférées d’approfondir mes connaissances en finances personnelles.
Je recommande des livres portant notamment sur la gestion de l’argent, l’investissement, l’indépendance financière, la retraite et la psychologie financière.
Plutôt que de reproduire ici une longue liste, j’ai préparé une sélection plus détaillée avec mes recommandations et suggestions personnelles.
Blogues et créateurs
Voici des blogues, chaînes et communautés que je recommande pour continuer à apprendre sur les finances personnelles, l’investissement et l’indépendance financière.
Blogues et créateurs francophones
ElleInvestit – Contenu consacré à l’investissement et à l’accompagnement des femmes vers une plus grande autonomie financière.
Jeune retraité – Jean-Sébastien Pilotte partage son expérience liée à l’indépendance financière et à la retraite précoce.
JosFinance – Chaîne YouTube consacrée aux finances personnelles, à l’économie, à l’investissement et aux cryptomonnaies.
L’argent ne dort jamais – Communauté Facebook québécoise consacrée aux finances personnelles et à la liberté financière.
La Frugaliste Futée – Contenu sur l’épargne, l’investissement, l’entrepreneuriat et la liberté financière.
Le journal d’un investisseur – Blogue consacré principalement à l’investissement boursier.
Milesopedia – Ressource canadienne consacrée aux cartes de crédit, aux récompenses et aux voyages.
Modest Millionaires – Blogue consacré aux finances personnelles, à l’indépendance financière et à un mode de vie plus flexible.
Renard Futé – Contenu sur l’indépendance financière, le minimalisme et le développement durable.
Simple Millionnaire – Blogue consacré au cheminement vers l’indépendance financière.
Sorcière Frugale – Contenu sur la consommation, la frugalité et l’indépendance financière.
Vivre Avec Moins – Vicky Payeur partage du contenu sur la simplicité volontaire et les finances personnelles.
99 Jours – Blogue ayant documenté un parcours vers la retraite du 9 à 5.
Blogues anglophones
Canadian Couch Potato – Blogue canadien consacré à l’investissement indiciel, aux FNB et aux finances personnelles.
Mr. Money Mustache – Blogue connu pour ses contenus sur l’indépendance financière, la frugalité et la retraite précoce.
Infolettres
Les infolettres permettent de suivre régulièrement l’actualité financière et de découvrir de nouvelles idées sans avoir à chercher l’information soi-même.
InfoBref* – Infolettres consacrées à l’actualité et aux finances personnelles.
Dollars et cents – Infolettre de Marc-André Sabourin consacrée à l’économie, aux finances et à l’actualité financière.
L’argent et le bonheur – Infolettre de Nicolas Bérubé sur la psychologie de l’argent, les finances personnelles et l’investissement.
Milesopedia – Infolettre consacrée notamment aux cartes de crédit, aux récompenses, aux économies et aux voyages.
Balados
Voici quelques balados et contenus vidéo que je recommande pour approfondir différents sujets financiers.
15 minutes pour devenir millionnaire – Balado de Nicolas Bérubé consacré à l’investissement, à la richesse et aux finances personnelles.
InfoBref actualité et affaires – Balado quotidien qui résume l’actualité, notamment économique et financière.
L’Alpha de la finance – Balado consacré à différents sujets financiers, de la planification financière à l’évaluation d’entreprises.
Finance 360 avec Alex Demers – Contenu sur l’actualité économique, l’entrepreneuriat et l’investissement.
Finances fondamentales – Contenu qui vulgarise des concepts de finances personnelles et d’investissement.
Financièrement Parlant Podcast – Balado qui aborde différents enjeux financiers avec des entrepreneurs et des professionnels.
Le balado de Retraite Québec – Contenu consacré à la planification financière de la retraite et aux régimes de retraite.
Savoir faire pousser son blé, de la première paie à la retraite – Parcours de Retraite Québec composé de capsules vidéo gratuites sur les différentes étapes de la vie professionnelle.
Question d’intérêt – Balado animé par Gérald Fillion sur des sujets économiques qui touchent le quotidien.
Sauve qui peut! – Balado de Pierre-Yves McSween consacré aux finances personnelles et à la consommation.
The Rational Reminder Podcast – Balado anglophone consacré aux finances personnelles et à l’investissement.
Documentaires et émissions
Quelques documentaires et émissions permettent également d’aborder les finances personnelles et l’indépendance financière sous un angle différent.
Jeunes et retraités – Série documentaire portant sur le mouvement FIRE.
L’enquête McSween – Émission consacrée à différents enjeux économiques et financiers.
Liberté – Trilogie documentaire portant sur la liberté financière.
Zone Économie – Émission consacrée à l’économie et à l’actualité financière.
Cours et formations gratuites
Vous pouvez également approfondir vos connaissances grâce à des formations accessibles gratuitement.
Finances personnelles pour tous – Université McGill. Cours consacré aux notions de base en finances personnelles.
La littératie financière et fiscale ouverte à tous (MOOC) – UQTR. MOOC consacré à la littératie financière et fiscale.
Savoir faire pousser son blé – Retraite Québec. Parcours gratuit qui accompagne les travailleurs à différentes étapes de leur carrière, de la première paie jusqu’à la retraite.
Conclusion
Il existe énormément de ressources pour apprendre sur les finances personnelles, mais vous n’avez pas besoin de toutes les consulter.
Choisissez quelques sources fiables qui correspondent à votre situation et approfondissez progressivement les sujets qui vous intéressent.
Que vous cherchiez à mieux gérer votre budget, à investir, à planifier votre retraite ou à atteindre l’indépendance financière, j’espère que cette sélection vous fera gagner du temps.
Merci bien pour la mention! 🙂
Ça me fait plus que plaisir.
Salut retraite 101, très beau blog bravo! J’aimerais bien que le mien soit aussi visuellement attrayant que le tien!
Bonjour The rich dog,
Bienvenue sur mon blog et merci pour ce premier commentaire. Je vais aller voir le tiens…
Au plaisir,
R101
Notre livre culte est : A simple path to wealth, simple et efficace
Merci pour la suggestion! C’est effectivement un excellent livre 😉
PS : Êtes-vous confortable aujourd’hui au Mexique? Ici il fait -25 ce matin…
On a les mêmes goûts littéraires comme je peux voir 🙂
Super 🙂 Laisse-moi savoir s’il y a des livres intéressants sur les finances personnelles, retraite, FIRE, etc. qui ne sont pas dans ma liste de recommandations
Merci pour cet article avec ce synthèse très intéressant.Ce qui m’a aidé, c’est un livre que j’ai découvert récemment, « Ton indépendance financière: Ce moment où tu te rends compte que devenir riche n’est pas qu’une question d’argent » Je vous invite à le lire
https://amzn.to/2M3mD50
Bonjour Nancy,
Bienvenue sur mon blogue et merci pour ce premier commentaire.
Je n’ai jamais lu ce livre, alors je vais vérifier s’il est disponible à la bibliothèque. Merci pour la suggestion.
Au plaisir d’échanger avec vous!
R101
PS : J’ai changé votre lien pour qu’il soit sur Amazon.ca, étant donné que 85 % des lecteurs sont au Canada (contre 3 % de la France) 🙂
Merci pour cette mention RETRAITE 101
Ça me fait plaisir 🙂
Je pensais que j’aurai quand même eu ma « place » dans les blogs francophones avec un portefeuille boursier d’actions + FNB de plus de 301k$ sous gestion. Mon blog est en ligne depuis juillet 2020, en date d’aujourd’hui (27 mars 2021), j’ai eu 35 milles pages vues provenant de 9 671 visiteurs + 45 articles publiés. Quand même, un peu de reconnaissance Retraite 101 ! Tous les autres blogueurs m’ont inclus eux !
Je dois avouer que je ne suis pas certain de comprendre si c’est du sarcasme ou non. Je suis d’accord qu’il manque beaucoup de blogues francophones dans cette liste. Mais, si ce n’est pas du sarcasme, c’est un peu particulier de le demander ainsi. Je vais faire une mise à jour bientôt et tu seras inclus comme plusieurs autres. Habituellement, j’attends plusieurs mois avant d’ajouter un nouveau blogue dans la liste, car il y en a plusieurs qui commencent à « bloguer » et qui arrêtent après quelques mois…
Bonjour,
Merci beaucoup pour vos recommandations de lecture. Grâce à votre article, j’ai ajouté quelques nouveaux livres à ma liste de lecture.
Merci également pour les blogues et pour les émissions cités.
Je m’inspire de l’expérience des auteurs et des blogueurs comme vous pour approfondir mes connaissances en matière de finances personnelles.
Grâce à vous, ces notions qui semblaient être si complexes et abstraites, sont maintenant pour moi plus concrètes.
Je vous partage un livre intéressant que j’ai lu dernièrement « Pile et Face, combiner raison et émotion pour réussir en Bourse » de l’auteur québécois Michel Villa qui traite sur le savoir et le savoir-être pour investir à la Bourse.
Je vous souhaite une excellente année 2022!
Bonjour Veronica,
Bienvenue sur mon blogue et merci de briser la glace avec ce premier commentaire. 🙂
De plus, merci pour tous ces bons commentaires! Je les apprécie énormément. 🙂
Finalement, un autre merci… pour la recommandation de lecture (« Pile et Face, combiner raison et émotion pour réussir en Bourse »). Je vais vérifier si ce livre est disponible à la bibliothèque de ma ville.
Au plaisir d’échanger avec vous. Mais surtout… Bonne année 2022! 🙂
R101
Bonjour! Merci pour toutes ces ressources intéressantes! As-tu des suggestions de podcasts?
Bonjour Karyn,
Excellente question! J’écoute effectivement des podcasts, alors j’ai ajouté mes recommandations dans l’article.
Bonne journée,
R101
Merci pour votre blogue et ce partage de ressources. Je trouve l’approche sympathique et motivante.
Merci beaucoup Paméla 🙂
Bonjour retraite 101
Lorsque sur DISNAT je supperpose sur 10 ans les courbes des deux fonds indiciels S&P500 XSP et HXS, je constate qu’il y a tout un écart de rendement en faveur de HXS par rapport à XSP. La hausse de HXS est de 343% alors que la hausse de XSP est de 182%. J’y comprends rien l’indice c’est l’indice???Yves
Bonjour Yves,
Je suis désolé pour le délai de réponse (je suis en vacances pour une bonne partie de l’été et j’accumule du retard dans les réponses aux questions / commentaires / courriels).
Vous avez raison, un fonds indiciel devrait obtenir le même rendement que l’indice qu’il reproduit, à l’exception des frais de gestion et taxes applicables.
Cependant, il y a plusieurs éléments qui peuvent influencer le rendement du FNB indiciel par rapport à son indice de référence. Voici quelques exemples :
• Les dividendes (sont-ils incluent ou excluent dans le calcul du rendement du FNB vs l’indice de référence?).
• La pondération des titres (est-ce une pondération selon la capitalisation boursière ou une pondération à parts égales dans le FNB vs l’indice de référence?).
• Les variations de devises. Par exemple : Le FNB « XUS » d’iShares (BlackRock) qui reproduit le S&P 500 est échangé en CAD sur le TSX, mais l’indice de référence et les titres sous-jacents sont échangés en USD sur le NYSE. Les taux de change CAD/USD fluctuent tous les jours, ce qui a un impact sur le rendement du FNB.
• Pour limiter les fluctuations de taux de change, il est possible de choisir le FNB « XSP » (lui aussi est un FNB d’iShares (BlackRock)) qui inclue une protection contre le taux de change CAD/USD. Cette protection fonctionne avec des contrats dérivés (c’est en quelque sorte du « hedging »). Mais, cette protection à un coût (environ 0,15 % ou 0,20 % de mémoire). La différence de rendement entre « XUS » et « XSP » est expliquée par cette protection (le rendement de « XSP » sera inférieur à « XUS », qui lui sera légèrement inférieur à l’indice S&P 500).
• La composition du FNB (est-ce que le FNB détient directement les titres sous-jacents, ou des produits dérivés de ces titres? Ex. : contrats d’échange (« Swap »), options d’achat, etc. C’est le cas des FNB d’Horizons vs iShares (BlackRock), Vanguard, BMO …
• L’année de lancement du FNB (certains FNB ont moins de 10 ans d’existence, alors il faut faire attention à cela si l’on compare plusieurs FNB sur une longue période).
• Etc.
À titre indicatif, voici quelques exemples de FNB canadien qui reproduit l’indice américain S&P 500 :
• iShares (BlackRock) « XUS » (iShares Core S&P 500 Index ETF)
• iShares (BlackRock) « XSP » (iShares Core S&P 500 Index ETF (CAD-Hedged))
• Vanguard « VFV » (FNB indiciel S&P 500)
• Vanguard « VSP » (FNB indiciel S&P 500 couvert en dollars canadiens)
• BMO « ZSP » (FNB BMO S&P 500)
• BMO « ZSP.U » (FNB BMO S&P 500 (parts en dollars américains))
• Horizons « HXS » (FNB Horizons Indice S&P 500)
• Horizons « HSH » (FNB Horizons Indice S&P 500 couvert en dollars canadiens)
J’aimerais publier dans le futur un article pour comparer ces FNB qui reproduisent le S&P 500 (un article similaire à celui-ci : « VGRO vs XGRO vs GGRO vs ZGRO – Quel FNB choisir? »)
Au plaisir d’échanger avec vous.
R101
Bonjour
J’aime beaucoup votre fichier excel pour le budget!
Si un jour vous le transformer en fichier Google feuille de calcul, pourrez-vous en faire l’annonce sur Facebook?
Merci pour votre surper travail!
Bonjour Philomène,
Merci beaucoup pour le « feedback » positif. 🙂
À moins que je me trompe, il est possible d’importer un fichier Microsoft Excel dans Google Feuille de calcul. Vous pourrez ainsi utiliser Google au lieu de Microsoft et avoir accès à votre fichier budget à partir de n’importe où.
Cependant, je ne suis pas certain si toutes les formules vont fonctionner. Il faudrait vérifier… J’ajoute cela sur ma longue « To-Do List » 😛
Bonne semaine et au plaisir.
R101
Bonjour et félicitation pour le site web,
J’aimerais savoir si je peux transférer (sans vendre) des actions à travers les différents véhicules financiers et si oui les implications fiscales et autres.
Au plaisir
Bonjour Guy,
Oui, c’est possible. Par contre, ça dépend du courtier… Pour certains, comme Desjardins Courtage en ligne (Disnat) que j’utilise personnellement, il faut appeler le service à la clientèle pour procéder à l’opération. Ce n’est pas possible de le faire soi-même en ligne.
En ce qui concerne les implications fiscales, c’est différent d’un compte à l’autre (ex. : compte source).
Prenons un exemple concret. Si vous transférez des actions d’un compte personnel non enregistré ou un compte marge vers un compte enregistré comme le CELI (ex. : pour effectuer la cotisation annuelle en début d’année), le transfert d’actions sera interprété comme une vente d’action et un gain (ou perte) en capital sera déclenché.
Bonne journée et au plaisir,
R101