Dernière mise à jour : 15 septembre 2026
Il existe plus de 160 cartes de crédit au Canada. Il n’existe toutefois pas une seule carte qui convient à tout le monde.
La meilleure carte dépend notamment de vos habitudes de dépenses, des frais annuels, des récompenses et des avantages recherchés.
Dans cet article, je vous présente 5 catégories de cartes de crédit à considérer en 2026. Je vous explique également comment choisir une carte adaptée à votre situation.
Pour comparer les cartes disponibles et calculer les récompenses selon vos propres dépenses, consultez mon comparateur de cartes de crédit*.
Les 5 meilleures cartes de crédit
Voici les cinq catégories que je considère particulièrement intéressantes selon différents besoins :
| Besoin | Type de carte à privilégier |
|---|---|
| Remises sur les dépenses courantes | Carte avec remise en argent |
| Voyager | Carte de crédit voyage |
| Économiser sur l’épicerie | Carte avec bonification à l’épicerie |
| Éviter les frais annuels | Carte sans frais annuels |
| Maximiser les récompenses | Carte avec programme de points |
Il ne s’agit donc pas d’un classement universel. Une carte qui offre beaucoup de récompenses peut être moins intéressante pour une personne qui dépense peu dans les catégories bonifiées.
À l’inverse, une carte sans frais annuels peut être plus simple et plus rentable pour une personne qui souhaite éviter toute dépense fixe.
1. Carte de crédit avec remise en argent
Les cartes avec remise en argent sont parmi les plus simples à utiliser. Vous effectuez vos achats avec la carte et recevez une remise selon les catégories admissibles.
Certaines cartes offrent un taux plus élevé sur certaines dépenses, comme :
- L’épicerie;
- L’essence;
- Les transports;
- Les restaurants;
- Les factures récurrentes;
- Certains achats en ligne.
D’autres offrent plutôt un taux uniforme sur la majorité des achats. Le bon choix dépend donc principalement de vos dépenses.
À surveiller
Ne regardez pas seulement le taux de remise affiché. Vérifiez également :
- Les frais annuels;
- Les plafonds de dépenses;
- Les catégories admissibles;
- Le taux de remise sur les achats ordinaires;
- Les conditions de la prime de bienvenue.
Par exemple, une remise de 5 % peut sembler intéressante, mais elle peut être limitée à une catégorie et à un plafond de dépenses relativement faible.
Une carte offrant 2 % sur une plus grande partie de vos dépenses pourrait alors être plus intéressante.
2. Carte de crédit voyage
Les cartes de crédit voyage permettent d’accumuler des points ou des milles pouvant être utilisés pour des voyages. Elles peuvent notamment offrir des récompenses pour :
- Les vols;
- Les hôtels;
- Les restaurants;
- L’épicerie;
- Les dépenses courantes.
Certaines offrent également des avantages liés aux voyages, comme des assurances, l’accès aux salons d’aéroport ou l’absence de frais de conversion dans certaines devises.
Les cartes de voyage sont toutefois plus complexes que les cartes avec remise en argent. La valeur des points dépend généralement de la façon dont ils sont utilisés.
Si vous voyagez régulièrement, il peut donc être intéressant de comparer la valeur réelle des récompenses plutôt que de simplement comparer les taux d’accumulation.
3. Carte de crédit pour l’épicerie
L’épicerie représente une dépense importante pour plusieurs ménages. Certaines cartes offrent donc des taux de récompenses bonifiés dans cette catégorie.
Avant de choisir une carte, vérifiez toutefois ce qui est considéré comme une épicerie. Les conditions peuvent varier d’une carte à l’autre.
Il faut également tenir compte des plafonds de dépenses. Une carte offrant un taux élevé sur l’épicerie peut devenir moins intéressante une fois le plafond atteint.
Si l’épicerie représente une grande partie de vos dépenses, entrez vos dépenses réelles dans un comparateur afin de calculer les récompenses potentielles.
4. Carte de crédit sans frais annuels
Une carte sans frais annuels peut être intéressante pour les personnes qui recherchent la simplicité. Vous n’avez pas besoin de récupérer un montant minimal de récompenses pour compenser des frais annuels.
Certaines cartes sans frais offrent également des taux de remise intéressants dans certaines catégories. Elles peuvent donc convenir à une personne qui souhaite obtenir des récompenses sans multiplier les cartes.
Toutefois, « sans frais annuels » ne signifie pas nécessairement « meilleure ».
Une carte avec des frais annuels peut offrir suffisamment de récompenses supplémentaires pour être plus intéressante au bout du compte. Il faut comparer les deux scénarios.
5. Carte avec un programme de récompenses
Certaines cartes permettent d’accumuler des points plutôt que de recevoir directement une remise en argent.
Ces points peuvent parfois être utilisés pour :
- Voyager;
- Obtenir des cartes-cadeaux;
- Payer certaines dépenses;
- Obtenir une remise;
- Transférer les points vers un autre programme.
L’avantage est une plus grande flexibilité. L’inconvénient est que la valeur des points peut varier selon la façon dont vous les utilisez.
Une carte qui accumule 2 points par dollar n’est donc pas nécessairement deux fois plus intéressante qu’une carte qui offre 1 % de remise en argent. Il faut connaître la valeur réelle des points.
Comment choisir la meilleure carte de crédit?
Je vous recommande de commencer par vos dépenses réelles plutôt que par les taux de récompenses annoncés.
Faites la liste de vos principales dépenses mensuelles :
- Épicerie;
- Essence et transport;
- Restaurants;
- Factures;
- Achats en ligne;
- Autres dépenses.
Ensuite, comparez les cartes selon ces dépenses. N’oubliez pas de soustraire les frais annuels.
Exemple
Supposons qu’une carte vous donne 4 % sur l’épicerie, mais seulement 1 % ailleurs. Une autre carte donne 2 % sur presque tous les achats.
La première carte n’est pas automatiquement meilleure. Tout dépend de la proportion de votre budget consacrée à l’épicerie.
C’est pourquoi je préfère comparer les cartes selon les dépenses réelles d’une personne plutôt que de simplement regarder le taux maximal affiché.
Comparateur de cartes de crédit
Il existe plus de 160 cartes de crédit au Canada. Il serait donc difficile de présenter une liste de cinq cartes qui demeurerait pertinente toute l’année. Les offres de bienvenue, les frais et les taux de récompenses changent régulièrement.
C’est pourquoi j’ai plutôt développé un comparateur de cartes de crédit* avec Milesopedia. Vous pouvez y comparer les cartes selon différents besoins : remises en argent, voyages, absence de frais annuels, épicerie, etc.
Le comparateur permet également d’entrer vos propres dépenses afin d’estimer les récompenses selon votre profil.
🔎 Trouvez la carte de crédit qui vous convient
Mon comparateur de cartes de crédit* vous permet de comparer plus de 160 cartes de crédit canadiennes et d’estimer les récompenses selon votre profil. :
- Remises en argent*
- Voyages*
- Sans frais annuels*
- Épicerie*
- Essence et VÉ*
- Faible taux d’intérêt*
- Entrepreneurs*
Le comparateur est hébergé sur le site de notre partenaire Milesopedia*. En savoir plus sur nos comparateurs.
Les primes de bienvenue
Une prime de bienvenue peut représenter une partie importante de la valeur d’une carte de crédit.
Certaines offres donnent une remise en argent. D’autres offrent des points ou des avantages supplémentaires après avoir atteint un montant minimal de dépenses.
Il faut toutefois éviter de dépenser davantage simplement pour obtenir une prime. Une prime de 500 $ n’est pas avantageuse si elle vous pousse à dépenser 2 000 $ de plus que prévu.
Avant de demander une carte, vérifiez toujours :
- La période de l’offre;
- Les dépenses minimales;
- La durée pour atteindre le seuil;
- Les conditions d’admissibilité;
- Les frais annuels;
- La valeur réelle de la prime.
Les offres peuvent changer rapidement. Il est donc préférable de vérifier les conditions au moment de la demande.
Faut-il avoir plusieurs cartes de crédit?
Pas nécessairement. Certaines personnes préfèrent utiliser une seule carte pour simplifier leurs finances. D’autres utilisent plusieurs cartes afin de maximiser les récompenses selon leurs catégories de dépenses.
Par exemple, une personne pourrait utiliser :
- Une carte pour l’épicerie;
- Une autre pour les voyages;
- Une autre pour les dépenses générales.
Cette stratégie peut augmenter les récompenses, mais elle demande aussi davantage de gestion. Il faut notamment suivre les dates de paiement, les frais annuels, les offres de bienvenue et les catégories bonifiées. À mon avis, la simplicité a également une valeur.
Les cartes de crédit sont-elles vraiment avantageuses?
Oui, mais seulement si elles sont utilisées correctement.
Les récompenses peuvent représenter une économie intéressante sur des dépenses que vous auriez effectuées de toute façon. Cependant, les intérêts sur une carte de crédit peuvent rapidement dépasser la valeur des récompenses.
Pour profiter pleinement des cartes de crédit, je recommande donc de :
- Payer le solde complet chaque mois;
- Éviter les achats impulsifs;
- Surveiller les frais annuels;
- Ne pas multiplier les cartes inutilement;
- Respecter votre budget.
Une remise de 2 % ne compense pas des intérêts de carte de crédit.
Les meilleures cartes de crédit en 2026 : conclusion
Il n’existe pas une seule meilleure carte de crédit pour tout le monde. La bonne carte dépend de vos dépenses, de vos objectifs et de votre préférence pour les remises en argent ou les points.
Une carte sans frais annuels peut être suffisante pour certains. Une carte avec des frais annuels peut être intéressante pour d’autres si les récompenses et les avantages dépassent ces frais. Enfin, les offres changent régulièrement.
Plutôt que de choisir une carte uniquement parce qu’elle figure dans une liste des « meilleures cartes », comparez les récompenses selon vos propres dépenses.
Comparez les cartes de crédit selon votre profil.
💰 Jusqu’à 480 $ de remise en argent
La Carte Mastercard BMO Remises World Elite* est l’une des meilleures cartes de crédit avec remise en argent au Canada.
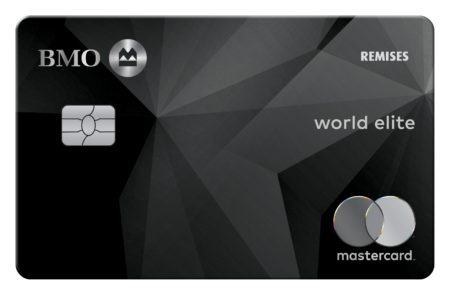
- 5 % de remise sur l’épicerie
- 4 % de remise sur le transport
- 3 % de remise sur l’essence et les recharges de véhicule électrique
- 2 % de remise sur les paiements de factures périodiques
- Acceptée chez Costco
- Aucuns frais annuels la première année (rabais de 139 $ sur les frais annuels)
- Jusqu’à 480 $ de remise en argent la première année
*Lien affilié : je peux recevoir une commission, sans coût supplémentaire pour vous. Des conditions s’appliquent.
FAQ – Meilleures cartes de crédit
Il n’existe pas une seule meilleure carte pour tout le monde. Le choix dépend notamment de vos dépenses, des frais annuels et du type de récompenses recherché.
Cela dépend de vos habitudes de dépenses. Comparez notamment les taux de remise, les plafonds, les frais annuels et les primes de bienvenue.
Une bonne carte voyage peut offrir des points, des assurances et d’autres avantages. Le meilleur choix dépend notamment de la fréquence de vos voyages et de la façon dont vous utilisez vos points.
Les cartes avec catégories sont avantageuses si vos dépenses correspondent aux catégories bonifiées. Un taux uniforme est souvent plus simple et prévisible.
Elle peut l’être si la valeur des récompenses et des avantages dépasse les frais annuels.
Il n’existe pas de nombre idéal. Une seule carte peut suffire. Plusieurs cartes peuvent toutefois être utiles pour maximiser certaines catégories de dépenses, à condition de pouvoir bien les gérer.
Comparez les cartes selon vos dépenses réelles, les frais annuels, les taux de récompenses, les plafonds, les primes de bienvenue et les avantages. Mon comparateur* permet justement d’estimer les récompenses selon vos propres dépenses.
Allez plus loin : découvrez mes comparateurs et mes outils pour vous aider à prendre de meilleures décisions financières.

Corrigez-moi si je me trompe, mais avec la carte TD, ce n’est pas tous les achats qui sont à 10% pendant les trois premiers mois, mais bien seulement l’épicerie, l’essence et les factures récurrentes. Le reste est à 1% durant les trois premiers mois. C’est bien ça?
Bonjour Danny,
Effectivement, vous avez raison. Les conditions de la promotion semblent avoir changé le 4 juin dernier (après la promotion précédente, qui se terminait le 3 juin 2024). L’offre de bienvenue de la Carte Visa Infinite TD Remises, soit 10 % de remise en argent sur les achats admissibles effectués au cours des 3 premiers mois (jusqu’à un total de 3 500 $ de dépenses), est limitée aux achats d’épicerie, d’essence et de factures récurrentes (paiements préautorisés). Ce qui donne une remise en argent jusqu’à 350 $. Je vais corriger l’article à l’instant. Merci de m’avoir pointé cette coquille.
Bonne journée,
R101
Salut, je trouve que vos explications sont claires et nets.
Par contre, j’ai une question très suptibles. Oui, on gagne des points. Mais les points ne rapportenent pas tous les mêms valeurs en argent.
Alors, comment peut-on comparer ce qui est le plus profitable?
Par exemples les points avec IGA ne sont pas comparables avec ceux de Métro.
IGA: « Combien vaut un point Scène Plus ? Pour rembourser un voyage ou obtenir un rabais chez IGA, Rachelle-Béry, Sobeys, Les marchés Tradition, Foodland, Safeway, etc, il faut 1 000 points pour avoir 10 $ de crédit. Donc, 1 point Scène+ vaut 1 cent. C’est une des meilleures façons d’utiliser le programme Scène+. »
MOI: « Les premiers 500 points «Moi» récoltés donnent 4 $ de récompense et chaque tranche supplémentaire de 125 points donne 1 $ de plus . La valeur d’un point Métro est évaluée à 0.8 cent (0.8 %) ce qui le situe dans la moyenne des devises de points réguliers sur les produits admissibles en épicerie.
Comment s’y retrouver?
Merci pour votre belles chroniques.
Bonjour Christian,
Merci beaucoup, c’est très apprécié ! 🙂
Pour les cartes de crédit avec remise en argent, c’est très simple. D’ailleurs, c’est pour cela que je m’étais concentré sur les cartes avec remises en argent au cours des 4-5 dernières années… Bien que ce soit plus simple, c’est sans aucun doute moins « payant »…
Autrement dit, les cartes en récompense en points (Points de Compagnies aériennes, Points d’Hôtels ou Points de Banques) sont beaucoup plus complexes, mais beaucoup plus « payant ». Surtout pour ce qui est des bonus de bienvenue. Donc, oui, c’est effectivement plus compliqué… et difficilement comparable d’un programme de récompense à l’autre.
De plus, pour un même programme de récompenses, la valeur des points est différente selon l’utilisation. Par exemple, pour les Points BNC Récompenses, la meilleure utilisation est de réserver un voyage avec vos Points Récompenses BNC via l’agence Voyage À la Carte (10 000 points pour 100 $). Pour une Cotisation REER ou CELI, la valeur est moindre (12 000 points pour 100 $). C’est encore moins pour une Carte-cadeau (entre 12 000 et 13 500 points pour 100 $) ou un Crédit au compte (25 000 points pour 100 $).
En résumé, c’est complexe. Mais ça vaut la peine ! 🙂 Cependant, il ne faut pas s’éparpiller avec trop de cartes ou de programmes de récompense. La gestion des cartes, des paiements, de l’accumulation des points, de l’utilisation des points, etc., peut devenir rapidement compliquée…
Bon dimanche et au plaisir,
R101
Bonjour, je cherche une carte de crédit avec un taux annuel bas et le frais annuel aussi.Les quelles que vous me suggerez.
Bonjour Annie,
Il existe plusieurs bonnes cartes de crédit à faible taux d’intérêt. Certaines d’entre elles ont même des promotions pour les transferts de solde (ex. : 0 % pendant X mois). Ma préférée est la Carte Sélecte CIBC Visa (nommée « Meilleure Carte de Crédit pour les transferts de solde »).
Mais, il en existe d’autres : Les meilleures offres de cartes de crédit à faible taux d’intérêt
Bon weekend,
R101
Faut faire attention avec les transfert de solde, je me suis fait avoir et c’est le but que je veut changer de carte de credit parce qu’on ma tromper
J’ai fait un transfert de solde sur ma carte de crédit BMO, je devait avoir 0% d’intérêt pour 12 mois et j’ai continuer d’utiliser la carte de credit pendant le mois. A mon relevé, j’ai payé toute mes dépenses du mois et j’en ai ajouté pour rembourser un peu mon transfert de solde. Au final, le mois suivant a mon autre relevé, il avait transféré tout mon paiement à mon transfert de solde. Ce qui veut dire que j’avais rien payé pour mes dépenses du dernier mois et j’ai eu un gros montant d’intérêt. Pour ma part, c’est une arnaque alors je vais changer de carte et je ne ferais plus affaire avec BMO. J’ai aucune idée si c’est le même processus pour les autres banques mais c’est de faire attention à ce que on vous propose.
Rebonjour Dominic,
Honnêtement, je vous recommande d’appeler le service à la clientèle de BMO pour régler ce problème. Si le paiement était pour rembourser vos dépenses du mois, au lieu de rembourser le transfert de solde sans frais (pour x mois), alors c’est ainsi que votre paiement aura dû être appliqué. Des fois, le service à la clientèle peut aider efficacement et rapidement. Ça vaut la peine d’essayer…
Bonne continuation,
R101
J’ai regardé plusieurs comparateurs et franchement, AUCUN n’est bien fait.
Ils calculent tous la valeur estimée des avantages sur un scénario quelconque (je veux des % pour faire les estimés moi-même).
Pire encore, je possède 2 cartes de crédit (mastercard Triangle de canadian tire, mastercard Récompense de Walmart) et aucun de ces comparateurs ne les a listés; ce qui me donne un mauvais feeling.
Aussi, quand une carte recommandée offre de payer des factures via internet, c’est TOUJOURS pour des factures récurentes (c’est le cas de walmart recompense et je veux m’en défaire pour cette raison).
———-
Ce que je recherche est pourtant très simple:
1- Pas de frais annuels
2- Possibilité de payer TOUTES mes factures via internet (taxes municipales, Bell, SPCA, etc)
3- Ristourne la plus élevée possible… et que je peux dépenser dans un magasin pratique et qui a des bons prix.
4- je me fou des taux d’intérêts car je paie le solde à chaque mois.
Actuellement, ma carte Triangle remplit ces conditions mais la ristourne est en argent canadian tire et je n’achète pas souvent chez canadian tirece (et ses boutiques de sport). Je dois donc attendre d’accumuler des centaines de $ canadian tire pour acheter un gros morceau (cric hydraulique en solde, bottes d’hiver, etc) et ce n’est pas très pratique pour moi.
Ce que j’aime de ma carte walmart, c’est que sa ristourne est généreuse et que c’est facile de la dépenser en épicerie chez walmart qui offre en plus des bon prix. Ce qui la tue par contre c’est qu’elle ne permet pas de payer sur le web des factures non récurentes qui pour moi sont le gros de mes dépenses.
Alors voilà… je continue à chercher
Bonjour André,
Je tiens simplement à clarifier certaines informations…
D’abord, les comparateurs comme le mien calculent une valeur estimée sur un scénario de base, mais vous avez toujours la possibilité d’entrer vous-mêmes vos propres données. Sinon, comment un comparateur pourrait-il déterminer vos dépenses vs celles des autres ? C’est donc normal qu’il y ait un scénario de base, qui répond ou pas à vos besoins. Bref, si vous regardez attentivement la fiche d’une des cartes, par exemple la Carte Visa Infinite TD Remises (https://retraite101.milesopedia.com/cartes-de-credit/carte-td-visa-infinite-remise-argent-qc/), vous pouvez entrer vos propres données dans les cases à remplir.
Voici des captures d’écran de la carte dans le comparateur, puis le scénario avec mes propres chiffres que j’ai entré dans les cases :
Ensuite, concernant les cartes Mastercard Triangle, elles sont bien incluses dans le comparateur de cartes (voir capture d’écran ci-dessous) :
Il en va de même pour les cartes Walmart :
Je vous souhaite un joyeux temps des Fêtes !
Au plaisir,
R101
Re-bonjour
D’abord, il ne fallait pas prendre mon commentaire personnel car j’ai parlé des comparateurs en général.
C’est vrai que votre comparateur permet d’entrer un scénario mais cela est loin d’être le cas pour tous les comparateurs.
C’est aussi vrai que votre comparateur contient les cartes Triangle world elite et Récompense walmart world mais ce n’est pas ces cartes que j’ai. J’ai la carte Triangle (rien de plus) et la carte Récompense walmart (rien de plus) mais c’est pas grave car un comparateur ne peut pas avoir toutes les cartes (il y en a trop).
Vous serez certainement en accord avec moi que toutes ces petites différences d’une carte à l’autre rend très difficile la comparaison des cartes même avec un comparateur qui permet de définir un scénario.
* Ex: Points airmiles pour l’un, points scène pour l’autre, etc.
Et il y a plein d’autres détails qui sont des trucs de marketing dont il faut se méfier comme la peste car ils exploitent les faiblesses naturelles des gens.
* Ex: Pas de frais la 1ère année et des frais ensuite
Alors je pense que dans ce contexte, permettre à un comparateur de faire un calcul comparatif à notre place, ajoute à la confusion car même si votre comparateur permet d’établir un scénario (ce qui n’est pas le cas de tous), il n’en reste pas moins que ce scénario n’est pas parfait et surtout, qu’il peut facilement varier d’un mois à l’autre.
C’est pour cette raison que moi je préfère m’en tenir à la base (d’autres peuvent préférer autre chose) qui est de comparer les % comme dans le cas de walmart car de cette façon c’est plus facile à comparer les chiffres qui ont le plus d’importance au bout de la ligne et ce, même si notre scénario change.
* 1.25% sur les achats chez walmart
* 1% sur les achats ailleurs que chez walmart (Triangle est moins avantageux car le % varie avec le solde)
* 2% sur l’essence (Triangle est plus avantageux avec $0.05 Canadian Tire par litre)
=> Vous avez vu la facilité avec laquelle j’ai comparé Walmart avec Triangle ?
En terminant, vous qui avez passé beaucoup de temps à étudier beaucoup de cartes, est-ce que vous avec des cartes à me suggérer qui remplissent ces critères et pourraient donc remplacer ma carte Triangle ?
1- Pas de frais annuels
2- Possibilité de payer TOUTES mes factures via internet (taxes municipales, Bell, SPCA, etc)
3- Ristourne la plus élevée possible… et que je peux dépenser dans un magasin pratique et qui a des bons prix.
4- je me fou des taux d’intérêts car je paie le solde à chaque mois.
Merci
Rebonjour André,
Effectivement, il existe tellement de cartes au Canada et c’est quasi impossible de toutes les inclure dans un seul comparateur. De plus, il faut des ententes de partenariat, ce qui n’est pas le cas pour toutes les cartes et tous les émetteurs…
Je suis d’accord, la quantité et la variété rendent difficile la comparaison. Personnellement, ce que j’ai fait il y a plusieurs années, c’est de lire le « Guide du débutant » de Milesopedia. Depuis ce moment, je sais sur quel(s) programme(s) de récompense et quelle(s) carte(s) concentrer mes recherches… et planifier ma stratégie (car j’utilise plusieurs cartes à la fois et j’effectue des rotations pour bénéficier des bonus de récompenses – ce qui permet d’accumuler des récompenses beaucoup plus rapidement que par l’accumulation « classique »).
Je ne suis pas d’accord avec votre commentaire sur le « Pas de frais la 1ère année ». Car, c’est un des éléments que « j’exploite » dans ma stratégie d’accumulation de récompense – pour les raisons évoquées précédemment. Cependant, pour une personne débutante avec le crédit ou une personne qui n’est pas en mesure de rembourser entièrement le solde à la fin du mois, alors effectivement, c’est une très mauvaise idée… Vaut mieux s’en tenir aux cartes sans frais annuels ou aux cartes à taux réduits… voire éviter entièrement le crédit !
Effectivement, aucun scénario n’est pas parfait. Aucun mois n’est identique pour les dépenses… Bref, les scénarios sont là pour donner une option de calcul et se donner une idée générale des récompenses pour les dépenses typiques : épicerie, essence, factures récurrentes, etc.
Concernant votre dernier point, je ne peux pas donner de conseils/recommandations financières – c’est interdit par la loi. Cependant, je peux vous donner quelques suggestions. Selon votre liste de critères, ce qui vous « bloque » le plus est le critère #2 (payer les factures par Internet), puis le critère #1. D’abord, à l’exception de la carte Triangle, je connais seulement les Cartes de crédit le Choix du Président (Mastercard) et la Carte Cash Wealthsimple (débit Mastercard) qui permettent aussi de payer des factures par Internet. Cependant, ces dernières ne donnent pas de récompenses, contrairement à la Carte Triangle. C’est d’ailleurs pour cette raison que personnellement, je détiens la Carte World Elite Mastercard Triangle, mais que je l’utilise uniquement pour les paiements des comptes d’électricité et des taxes municipales/scolaires… En plus de l’assistance routière CT sans frais. Sinon, je ne l’utilise pas pour d’autres dépenses…
Ensuite, pour le critère de cartes sans frais annuels, je comprends votre point. Mais, pour obtenir des cartes avec plus de récompenses, d’assurances (si le besoin est là, ex. : assurance voyage), de services (si le besoin est là, ex. : salons d’aéroport), il faut souvent passer par des cartes avec frais annuels. Personnellement, les cartes de crédit avec frais annuels que je détiens sont « rentables ». Je reçois (beaucoup) plus en récompenses et en services que le coût annuel de la carte…
Un exemple bien simple est ma Carte Mastercard World Elite Banque Nationale qui a des frais annuels de 150 $, mais qui offre 150 $ en crédit-voyage annuel (ex. : stationnement à l’aéroport, frais de bagages, sélection de sièges, surclassement, etc.).
En espérant que cela vous aide dans votre comparaison et votre « magasinage » de cartes de crédit.
Je vous souhaite une bonne année 2025, quelques jours d’avance.
Au plaisir,
R101
Petit ajout à ma réponse…
Juste pour montrer la faiblesse d’un scénario établi pour comparer les cartes, prenez le temps de regarder la comparaison que j’ai faite pour Walmart et Triangle :
* 1.25% sur les achats chez walmart
* 1% sur les achats ailleurs que chez walmart (Triangle est moins avantageux car le % varie avec le solde)
* 2% sur l’essence (Triangle est plus avantageux avec $0.05 Canadian Tire par litre)
Même avec un scénario définissable, votre comparateur est incapable de faire cette comparaison car il ne sait pas où je vais faire mes achats ni de quelle façon je vais les payer (comme dans le cas de Triangle qui me donne des $ Canadian Tire quand je paie en ligne mes facture non récurentes).
Alors vous voyez bien que c’est impossible de tout faire et que dans ce cas, l’important est de bien faire ce qui a le plus gros impact.
Peut-être qu’un comparateur devrait offrir plusieurs façons de faire les comparaisons ?
1- Faire des comparaisons de base uniquement et sans scénario……. comme je le souhaite.
2- Faire des comparaisons spécialisées…… Voyages, Épicerie, etc
Je comprends tout à fait, ne vous inquiétez pas. Comme je disais dans mon commentaire précédent, aucun scénario n’est pas parfait. Aucun mois n’est identique pour les dépenses… Puis, les cases prédéfinies (ex. : épicerie ou essence) ne permettent pas de spécifier le commerce précis. Autrement, car ça deviendrait beaucoup trop compliqué… Combien de cases et de listes de sélection faudrait-il inclure? Il en va de même pour les récompenses de points pour les voyages et les hôtels. La valeur des points est différente selon l’utilisation des points (ex. : utiliser des points pour un voyage VS utiliser des points pour un crédit au compte ou une carte-cadeau). Bref, les scénarios sont là pour donner une option de calcul (pour ceux qui veulent comparer les cartes) et se donner une idée générale des récompenses pour les dépenses typiques : épicerie, essence, factures récurrentes, etc. Ensuite, c’est aux gens de procéder aux calculs précis pour leurs situations… Comme c’est pratiquement toujours le cas en finances « personnelles ».
Un TRÈS ÉNORME merci pour vos 2 réponses.
Je me doutais bien que Triangle (Canadian Tire) était un des rares à permettre de payer les factures non récurentes via internet et en plus, remettre une récompense sur ces montants car FAUT BIEN LE DIRE, les commerces et les cartes de crédit NE SONT PAS dans cette business qui leur coûte aussi des $.
Vous et moi en sommes donc arrivé à la même conclusion qu’on va devoir vivre avec Triangle car c’est CELA OU RIEN et comme vous, je vais l’utiliser uniquement pour mes factures non récurentes… le compte de taxes municipales étant de très loin le plus gros montant.
Pour info, à la ville de Shawinigan où j’habite, ils n’acceptent plus depuis 2 ans qu’on paie par carte de crédit (à cause des frais) mais je le fais quand-même (via internet) et pour mettre les chances de mon côté, je paie le montant total en 1 versement. Çà a fonctionné jusqu’à présent mais un jour, çà ne fonctionnera plus… si trop de gens le font.
Pour le reste, je suis aussi retraité mais je ne voyage pas alors mes besoins en récompense sont limités… mis à part les récompenses qui me permettent d’acheter les choses courantes.
Encore une fois merci
Ça me fait plaisir, André ! 🙂
Il manque quelque chose d’important sur les comparatif et c’est la même chose pour le votre, il y a pas le montant maximum que tu obtient avec les remises
Je donne les exemple de cette carte : Carte Mastercard BMO Remises World Elite
Tu as droit à 5% de remise sur l’épicerie, par contre c’est maximum 500$ par mois. Si tu dépasse, c’est 1% pour le restant.
Certaine carte donne par exemple 4% sur l’épicierie mais n’ont pas de limite alors elle sont beaucoup avantageuse si vous depenser beaucoup.
Il y a la carte Carte Dividendes CIBC Visa Infinite qui donne 4% d’épicerie mais la limite est de 80 000$ par année total alors que la carte Mastercard BMO dite plus haut, c’est sur maximum 6 000$ (500$x12 mois) par année.
Quand il y a pas de limite, c’est beaucoup plus avantageux et vous pouvez economiser partout. Comment faire ? Vous acheter des cartes cadeau à l’épicerie. Vous récupérer la grosse remise au moment d’acheter la carte cadeau pour ensuite l’utiliser n’importe où.
Bonjour Dominic,
Vous avez raison! Certaines conditions ne sont pas mentionnées explicitement sur le comparateur, comme le cas précis dont vous faites état. Par exemple, pour la Carte Mastercard BMO Remises World Elite, le comparateur (dont je n’ai pas le contrôle sur le contenu, car il s’agit d’un comparateur en marque blanche) mentionne « 5 % sur l’épicerie* » et « *Des conditions s’appliquent ». C’est pour cela que dans cet article, sur mon site Web, je mentionne « 5 % de remise en argent sur l’épicerie (sur les premiers 500 $ d’achats mensuels) ».
Pour ce qui est de la Carte Dividendes CIBC Visa Infinite, c’est effectivement un excellent choix… Et c’est une des raisons pour laquelle elle a été nommée « Meilleure Carte de Crédit avec Remise en argent » par Milesopedia en 2025. C’est d’ailleurs une de mes cartes récentes (qui ne fait pas partie de ma dernière mise à jour sur les cartes dans mon portefeuille).
Au plaisir,
R101
Bonjour R101,
As-tu eu l’occasion de découvrir la nouvelle carte de crédit Wealthsimple? Je serais curieux d’avoir ton avis à ce sujet.
Merci d’avance pour ton retour!
Bonne journée,
Bonjour Jean-François,
Oui. Même que… je la possède déjà en version numérique (la carte physique devrait arriver sous peu). Il y a quelques jours, j’ai enfin eu la possibilité de soumettre une demande dans l’application. J’ai été approuvé pour la carte Wealthsimple Visa Infinite Privilège ! 🙂
Aussi, j’ai écrit cette chronique sur le site Milesopedia la semaine dernière : Avis sur la nouvelle carte Wealthsimple Visa Infinite. Cela devrait répondre à la plupart de vos questions. N’hésitez pas à les poser ici si jamais vous en avez.
Au plaisir,
R101