Dernière mise à jour : 15 octobre 2026
En 2026, le retrait minimum d’un fonds enregistré de revenu de retraite (FERR) dépend de votre âge et de la valeur de votre compte. Toutefois, aucun retrait minimum n’est exigé pendant l’année civile d’ouverture du FERR. L’obligation commence l’année suivante.
Toutefois, le retrait d’un FERR va bien au-delà d’un simple calcul. Il peut faire augmenter votre revenu imposable, réduire certains crédits et influencer vos prestations gouvernementales.
Ainsi, comprendre les règles applicables devient essentiel. Dans cet article, vous verrez comment fonctionne le retrait minimum du FERR en 2026, comment le calculer et quelles stratégies envisager pour mieux gérer vos décaissements à la retraite.
Qu’est-ce qu’un FERR et comment il fonctionne
Le fonds enregistré de revenu de retraite (FERR) est un compte de décaissement utilisé à la retraite. Il permet de convertir l’épargne accumulée dans un REER en revenus réguliers.
Contrairement à une rente, le FERR offre une grande flexibilité. Vos placements demeurent investis sur les marchés et vous conservez le contrôle sur la composition de votre portefeuille, comme dans un REER.
La conversion d’un REER en FERR doit être effectuée au plus tard le 31 décembre de l’année de vos 71 ans. Toutefois, il est possible d’ouvrir un FERR plus tôt, selon votre stratégie de retraite.
Aucun retrait minimum n’est obligatoire pendant l’année civile de création du FERR. À partir de l’année suivante, vous devez retirer un montant minimal chaque année.
Ce montant est calculé selon la valeur du FERR au début de l’année et votre âge, ou celui de votre conjoint si vous avez choisi cette option lors de l’ouverture du compte. Le pourcentage de retrait augmente généralement avec l’âge.
Les montants retirés d’un FERR sont généralement imposables et s’ajoutent à votre revenu annuel. Aucune retenue d’impôt à la source n’est normalement obligatoire sur le retrait minimum annuel d’un FERR ordinaire détenu par un résident du Canada. Une retenue peut toutefois s’appliquer à la portion qui dépasse ce minimum.
Attention : L’absence de retenue à la source ne signifie pas que le retrait est libre d’impôt. Vous pourriez devoir payer un solde d’impôt lors de votre déclaration de revenus.
Ainsi, le FERR joue un rôle central dans la planification des revenus et de la fiscalité à la retraite. Pour cette raison, il est essentiel de bien comprendre le retrait minimum du FERR en 2026, sujet abordé dans la section suivante.
Retrait minimum du FERR en 2026 : règles et calcul
À partir de l’année suivant l’ouverture du FERR, le retrait minimum annuel est calculé selon deux éléments :
- La valeur du FERR au début de l’année.
- Votre âge au début de l’année, ou celui de votre conjoint si cette option a été choisie lors de l’ouverture du FERR.
Le calcul est simple : Retrait minimum annuel = valeur du FERR au début de l’année × taux de retrait applicable.
Pour un FERR ordinaire, à 70 ans ou moins, le taux est généralement calculé selon la formule suivante : Taux de retrait = 1 ÷ (90 − âge)
À partir de 71 ans, les taux prescrits par l’Agence du revenu du Canada s’appliquent.
Voici les pourcentages de retrait minimum du FERR en 2026, de 65 à 95 ans :
| Âge | Retrait minimum du FERR |
|---|---|
| 65 ans | 4,00 % |
| 66 ans | 4,17 % |
| 67 ans | 4,35 % |
| 68 ans | 4,55 % |
| 69 ans | 4,76 % |
| 70 ans | 5,00 % |
| 71 ans | 5,28 % |
| 72 ans | 5,40 % |
| 73 ans | 5,53 % |
| 74 ans | 5,67 % |
| 75 ans | 5,82 % |
| 76 ans | 5,98 % |
| 77 ans | 6,18 % |
| 78 ans | 6,36 % |
| 79 ans | 6,58 % |
| 80 ans | 6,82 % |
| 81 ans | 7,08 % |
| 82 ans | 7,38 % |
| 83 ans | 7,71 % |
| 84 ans | 8,08 % |
| 85 ans | 8,51 % |
| 86 ans | 8,99 % |
| 87 ans | 9,55 % |
| 88 ans | 10,21 % |
| 89 ans | 10,99 % |
| 90 ans | 11,92 % |
| 91 ans | 13,06 % |
| 92 ans | 14,49 % |
| 93 ans | 16,34 % |
| 94 ans | 18,79 % |
| 95 ans ou plus | 20,00 % |
Note : Les taux présentés concernent les FERR ordinaires établis après 1992. Certains anciens FERR peuvent être soumis à des règles particulières. Les pourcentages sont arrondis à deux décimales (source : ARC – Montant minimum d’un FERR).
À retenir
- Aucun retrait minimum n’est obligatoire pendant l’année d’ouverture du FERR.
- Dès l’année suivante, le minimum est calculé selon la valeur du FERR au début de l’année.
- Il est possible d’utiliser l’âge du conjoint, si cette option a été choisie à l’ouverture.
- Les retraits sont généralement imposables, même sans retenue d’impôt à la source sur le minimum.
- Aucun plafond maximal de retrait ne s’applique à un FERR ordinaire.
Pourquoi le retrait minimum du FERR augmente avec l’âge
Le retrait minimum du FERR augmente avec l’âge afin de refléter l’espérance de vie restante. Plus une personne vieillit, plus le gouvernement s’attend à ce que l’épargne soit graduellement décaissée.
L’objectif n’est pas de forcer l’épuisement rapide du capital, mais d’éviter que les sommes demeurent indéfiniment à l’abri de l’impôt. Cette logique permet aussi d’assurer une imposition progressive des revenus à la retraite.
C’est pourquoi le pourcentage de retrait est relativement faible au début, puis augmente lentement avec les années. Cette règle explique également pourquoi le choix de l’âge du conjoint peut réduire temporairement le montant minimal à retirer.
Exemples concrets de retrait minimum du FERR
Pour mieux comprendre le montant que vous devrez retirer, voici quelques scénarios concrets.
1. Retrait minimum d’un FERR de 100 000 $
Imaginons un FERR dont la valeur est de 100 000 $ au 1er janvier 2026. Comme le retrait minimum est calculé en pourcentage, le montant en dollars change avec l’âge.
- À 72 ans, le retrait minimum en 2026 serait de 5 400 $.
- À 80 ans, il passe à 6 820 $.
- À 90 ans, il s’élève à 11 920 $.
- À 95 ans, il atteint 20 000 $.
Ces exemples montrent à quel point le retrait minimum augmente rapidement avec l’âge, et pourquoi il est important d’en tenir compte dans votre planification financière.
Tableau – Retrait minimum d’un FERR de 100 000 $ au 1er janvier 2026
| Âge au 1er janvier 2026 | Retrait minimum du FERR (%) | Retrait minimum du FERR ($) |
|---|---|---|
| 65 ans | 4,00 % | 4 000 $ |
| 66 ans | 4,17 % | 4 170 $ |
| 67 ans | 4,35 % | 4 350 $ |
| 68 ans | 4,55 % | 4 550 $ |
| 69 ans | 4,76 % | 4 760 $ |
| 70 ans | 5,00 % | 5 000 $ |
| 71 ans | 5,28 % | 5 280 $ |
| 72 ans | 5,40 % | 5 400 $ |
| 73 ans | 5,53 % | 5 530 $ |
| 74 ans | 5,67 % | 5 670 $ |
| 75 ans | 5,82 % | 5 820 $ |
| 76 ans | 5,98 % | 5 980 $ |
| 77 ans | 6,18 % | 6 180 $ |
| 78 ans | 6,36 % | 6 360 $ |
| 79 ans | 6,58 % | 6 580 $ |
| 80 ans | 6,82 % | 6 820 $ |
| 81 ans | 7,08 % | 7 080 $ |
| 82 ans | 7,38 % | 7 380 $ |
| 83 ans | 7,71 % | 7 710 $ |
| 84 ans | 8,08 % | 8 080 $ |
| 85 ans | 8,51 % | 8 510 $ |
| 86 ans | 8,99 % | 8 990 $ |
| 87 ans | 9,55 % | 9 550 $ |
| 88 ans | 10,21 % | 10 210 $ |
| 89 ans | 10,99 % | 10 990 $ |
| 90 ans | 11,92 % | 11 920 $ |
| 91 ans | 13,06 % | 13 060 $ |
| 92 ans | 14,49 % | 14 490 $ |
| 93 ans | 16,34 % | 16 340 $ |
| 94 ans | 18,79 % | 18 790 $ |
| 95 ans ou plus | 20,00 % | 20 000 $ |
Attention : L’absence de retenue d’impôt à la source sur le retrait minimum ne signifie pas que celui-ci est libre d’impôt. Les sommes retirées demeurent généralement imposables. Vous pourriez donc avoir un solde d’impôt à payer lors de votre déclaration de revenus. Une retenue peut également s’appliquer à la portion des retraits qui dépasse le minimum annuel.
À retenir
- Le pourcentage minimum de retrait augmente généralement avec l’âge.
- Le montant en dollars dépend aussi de la valeur du FERR au début de chaque année.
- Les montants du tableau supposent un solde constant de 100 000 $ pour chaque âge. Ils ne représentent pas l’évolution d’un même FERR au fil des années.
2. Retrait minimum d’un FERR de 300 000 $
Imaginons un FERR dont la valeur est de 300 000 $ au 1er janvier 2026. Le retrait minimum en dollars varie selon l’âge, car il est calculé en pourcentage.
- 72 ans : 16 200 $
- 80 ans : 20 460 $
- 90 ans : 35 760 $
- 95 ans : 60 000 $
Tableau – Retrait minimum d’un FERR de 300 000 $ au 1er janvier 2026
| Âge au 1er janvier 2026 | Retrait minimum du FERR (%) | Retrait minimum du FERR ($) |
|---|---|---|
| 65 ans | 4,00 % | 12 000 $ |
| 66 ans | 4,17 % | 12 510 $ |
| 67 ans | 4,35 % | 13 050 $ |
| 68 ans | 4,55 % | 13 650 $ |
| 69 ans | 4,76 % | 14 280 $ |
| 70 ans | 5,00 % | 15 000 $ |
| 71 ans | 5,28 % | 15 840 $ |
| 72 ans | 5,40 % | 16 200 $ |
| 73 ans | 5,53 % | 16 590 $ |
| 74 ans | 5,67 % | 17 010 $ |
| 75 ans | 5,82 % | 17 460 $ |
| 76 ans | 5,98 % | 17 940 $ |
| 77 ans | 6,18 % | 18 540 $ |
| 78 ans | 6,36 % | 19 080 $ |
| 79 ans | 6,58 % | 19 740 $ |
| 80 ans | 6,82 % | 20 460 $ |
| 81 ans | 7,08 % | 21 240 $ |
| 82 ans | 7,38 % | 22 140 $ |
| 83 ans | 7,71 % | 23 130 $ |
| 84 ans | 8,08 % | 24 240 $ |
| 85 ans | 8,51 % | 25 530 $ |
| 86 ans | 8,99 % | 26 970 $ |
| 87 ans | 9,55 % | 28 650 $ |
| 88 ans | 10,21 % | 30 630 $ |
| 89 ans | 10,99 % | 32 970 $ |
| 90 ans | 11,92 % | 35 760 $ |
| 91 ans | 13,06 % | 39 180 $ |
| 92 ans | 14,49 % | 43 470 $ |
| 93 ans | 16,34 % | 49 020 $ |
| 94 ans | 18,79 % | 56 370 $ |
| 95 ans ou plus | 20,00 % | 60 000 $ |
À retenir
- Le pourcentage minimum de retrait augmente généralement avec l’âge.
- Les montants sont calculés sur un solde hypothétique de 300 000 $ à chaque âge.
- Dans la réalité, le montant à retirer peut augmenter ou diminuer selon l’évolution de la valeur du FERR.
3. Retrait minimum d’un FERR de 500 000 $
Imaginons un FERR dont la valeur est de 500 000 $ au 1er janvier 2026. Le retrait minimum varie selon l’âge, puisqu’il est calculé en pourcentage du solde du FERR.
- 72 ans : 27 000 $
- 80 ans : 34 100 $
- 90 ans : 59 600 $
- 95 ans : 100 000 $
Tableau – Retrait minimum d’un FERR de 500 000 $ au 1er janvier 2026
| Âge au 1er janvier 2026 | Retrait minimum du FERR (%) | Retrait minimum du FERR ($) |
|---|---|---|
| 65 ans | 4,00 % | 20 000 $ |
| 66 ans | 4,17 % | 20 850 $ |
| 67 ans | 4,35 % | 21 750 $ |
| 68 ans | 4,55 % | 22 750 $ |
| 69 ans | 4,76 % | 23 800 $ |
| 70 ans | 5,00 % | 25 000 $ |
| 71 ans | 5,28 % | 26 400 $ |
| 72 ans | 5,40 % | 27 000 $ |
| 73 ans | 5,53 % | 27 650 $ |
| 74 ans | 5,67 % | 28 350 $ |
| 75 ans | 5,82 % | 29 100 $ |
| 76 ans | 5,98 % | 29 900 $ |
| 77 ans | 6,18 % | 30 900 $ |
| 78 ans | 6,36 % | 31 800 $ |
| 79 ans | 6,58 % | 32 900 $ |
| 80 ans | 6,82 % | 34 100 $ |
| 81 ans | 7,08 % | 35 400 $ |
| 82 ans | 7,38 % | 36 900 $ |
| 83 ans | 7,71 % | 38 550 $ |
| 84 ans | 8,08 % | 40 400 $ |
| 85 ans | 8,51 % | 42 550 $ |
| 86 ans | 8,99 % | 44 950 $ |
| 87 ans | 9,55 % | 47 750 $ |
| 88 ans | 10,21 % | 51 050 $ |
| 89 ans | 10,99 % | 54 950 $ |
| 90 ans | 11,92 % | 59 600 $ |
| 91 ans | 13,06 % | 65 300 $ |
| 92 ans | 14,49 % | 72 450 $ |
| 93 ans | 16,34 % | 81 700 $ |
| 94 ans | 18,79 % | 93 950 $ |
| 95 ans ou plus | 20,00 % | 100 000 $ |
À retenir
- Un FERR de 500 000 $ peut générer des retraits minimums importants, particulièrement à un âge avancé.
- Les montants du tableau supposent un solde de 500 000 $ au début de l’année pour chaque âge.
- Dans un véritable scénario de décaissement, le solde évolue selon les retraits effectués et le rendement des placements.
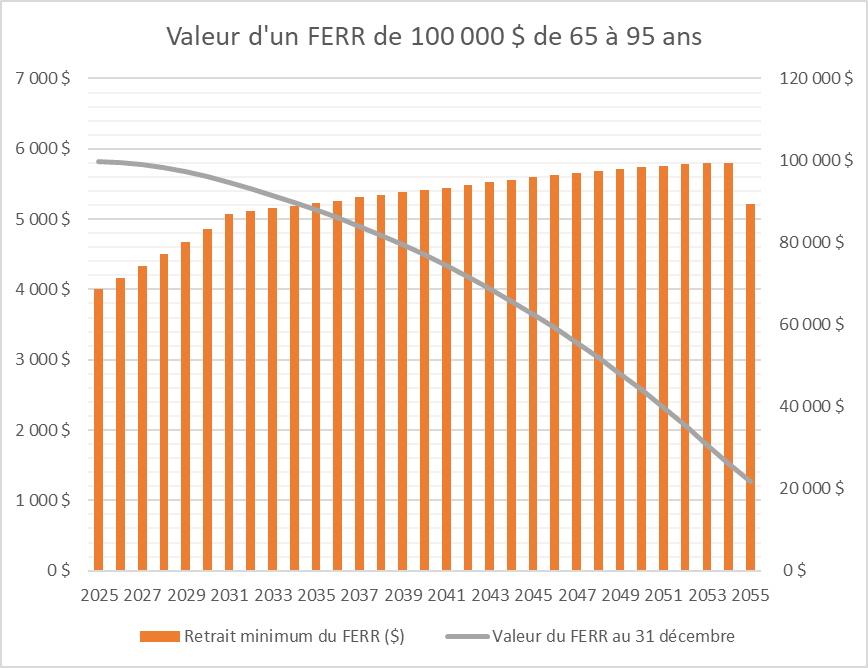
4. Retrait minimum d’un FERR de 100 000 $ de 65 à 95 ans
Prenons l’exemple d’une personne qui possède un FERR de 100 000 $ au 1er janvier 2026, à 65 ans.
Pour cette simulation, nous supposons que le FERR a été ouvert avant 2026 et que les retraits minimums sont déjà obligatoires.
Les hypothèses sont les suivantes :
- Le retrait minimum est effectué le 1er janvier de chaque année.
- Le portefeuille génère un rendement annuel constant de 4 %, appliqué au solde après le retrait.
- Le rendement est ajouté au FERR le 31 décembre.
- Aucun retrait supplémentaire ni aucune nouvelle somme ne sont ajoutés au FERR.
- La simulation exclut l’impôt, les autres sources de revenus et les stratégies de décaissement.
Cette simulation illustre l’évolution du capital et des retraits minimums de 65 à 95 ans, soit sur 31 années civiles.
Important : Le rendement de 4 % est une hypothèse simplificatrice, et non une prévision. Dans la réalité, les rendements fluctuent et les montants retirés peuvent varier d’une année à l’autre.
Tableau – Retrait minimum d’un FERR de 100 000 $ de 65 à 95 ans
| Année | Âge au 1er janvier | Valeur du FERR au 1er janvier | Retrait minimum du FERR (%) | Retrait minimum du FERR ($) | Rendement | Valeur du FERR au 31 décembre |
|---|---|---|---|---|---|---|
| 2026 | 65 ans | 100 000 $ | 4,00% | 4 000 $ | 3 840 $ | 99 840 $ |
| 2027 | 66 ans | 99 840 $ | 4,17% | 4 163 $ | 3 827 $ | 99 504 $ |
| 2028 | 67 ans | 99 504 $ | 4,35% | 4 328 $ | 3 807 $ | 98 982 $ |
| 2029 | 68 ans | 98 982 $ | 4,55% | 4 504 $ | 3 779 $ | 98 258 $ |
| 2030 | 69 ans | 98 258 $ | 4,76% | 4 677 $ | 3 743 $ | 97 324 $ |
| 2031 | 70 ans | 97 324 $ | 5,00% | 4 866 $ | 3 698 $ | 96 156 $ |
| 2032 | 71 ans | 96 156 $ | 5,28% | 5 077 $ | 3 643 $ | 94 722 $ |
| 2033 | 72 ans | 94 722 $ | 5,40% | 5 115 $ | 3 584 $ | 93 191 $ |
| 2034 | 73 ans | 93 191 $ | 5,53% | 5 153 $ | 3 522 $ | 91 560 $ |
| 2035 | 74 ans | 91 560 $ | 5,67% | 5 191 $ | 3 455 $ | 89 823 $ |
| 2036 | 75 ans | 89 823 $ | 5,82% | 5 228 $ | 3 384 $ | 87 979 $ |
| 2037 | 76 ans | 87 979 $ | 5,98% | 5 261 $ | 3 309 $ | 86 026 $ |
| 2038 | 77 ans | 86 026 $ | 6,18% | 5 316 $ | 3 228 $ | 83 938 $ |
| 2039 | 78 ans | 83 938 $ | 6,36% | 5 338 $ | 3 144 $ | 81 744 $ |
| 2040 | 79 ans | 81 744 $ | 6,58% | 5 379 $ | 3 055 $ | 79 420 $ |
| 2041 | 80 ans | 79 420 $ | 6,82% | 5 416 $ | 2 960 $ | 76 964 $ |
| 2042 | 81 ans | 76 964 $ | 7,08% | 5 449 $ | 2 861 $ | 74 375 $ |
| 2043 | 82 ans | 74 375 $ | 7,38% | 5 489 $ | 2 755 $ | 71 642 $ |
| 2044 | 83 ans | 71 642 $ | 7,71% | 5 524 $ | 2 645 $ | 68 763 $ |
| 2045 | 84 ans | 68 763 $ | 8,08% | 5 556 $ | 2 528 $ | 65 735 $ |
| 2046 | 85 ans | 65 735 $ | 8,51% | 5 594 $ | 2 406 $ | 62 547 $ |
| 2047 | 86 ans | 62 547 $ | 8,99% | 5 623 $ | 2 277 $ | 59 201 $ |
| 2048 | 87 ans | 59 201 $ | 9,55% | 5 654 $ | 2 142 $ | 55 689 $ |
| 2049 | 88 ans | 55 689 $ | 10,21% | 5 686 $ | 2 000 $ | 52 003 $ |
| 2050 | 89 ans | 52 003 $ | 10,99% | 5 715 $ | 1 852 $ | 48 140 $ |
| 2051 | 90 ans | 48 140 $ | 11,92% | 5 738 $ | 1 696 $ | 44 097 $ |
| 2052 | 91 ans | 44 097 $ | 13,06% | 5 759 $ | 1 534 $ | 39 872 $ |
| 2053 | 92 ans | 39 872 $ | 14,49% | 5 777 $ | 1 364 $ | 35 458 $ |
| 2054 | 93 ans | 35 458 $ | 16,34% | 5 794 $ | 1 187 $ | 30 851 $ |
| 2055 | 94 ans | 30 851 $ | 18,79% | 5 797 $ | 1 002 $ | 26 056 $ |
| 2056 | 95 ans | 26 056 $ | 20,00% | 5 211 $ | 834 $ | 21 679 $ |
À retenir
- Même avec des retraits annuels, le capital restant peut continuer de générer un rendement.
- Le pourcentage minimum augmente avec l’âge, mais le montant retiré dépend aussi du solde du FERR.
- Dans cette simulation, le retrait annuel augmente pendant plusieurs années, puis diminue à 95 ans.
- Les résultats seraient différents avec des rendements variables ou des retraits supplémentaires.
Conclusion
Le retrait minimum du FERR n’est pas qu’une simple obligation fiscale. Il influence directement vos impôts, vos revenus nets et la durée de votre épargne à la retraite.
Bien planifié, le FERR devient un outil puissant pour étaler l’imposition et mieux coordonner vos différentes sources de revenus. À l’inverse, se limiter au strict minimum, sans vision d’ensemble, peut entraîner des retraits plus élevés et plus imposés plus tard.
C’est pourquoi la planification de la retraite ne s’arrête pas à l’accumulation. La façon dont vous décaissez votre argent est tout aussi déterminante que la façon dont vous l’avez investi.
Vous planifiez vos retraits à la retraite?
Le retrait minimum du FERR n’est qu’un élément de votre stratégie de décaissement. Vous devez aussi considérer vos autres placements, vos rentes gouvernementales et votre fiscalité.
Découvrez mes outils de planification de retraite pour explorer différents scénarios et mieux préparer cette étape.
FAQ – Retrait du FERR en 2026
Il dépend de la valeur du FERR au début de l’année et du taux applicable selon votre âge, ou celui de votre conjoint si cette option a été choisie à l’ouverture.
Non. Aucun retrait minimum n’est exigé pendant l’année civile de création du FERR. Les retraits obligatoires commencent l’année suivante.
Oui. Les retraits sont généralement imposables, même si aucune retenue d’impôt à la source n’est normalement obligatoire sur le minimum annuel.
Oui. Aucun plafond maximal de retrait ne s’applique à un FERR ordinaire. Toutefois, les retraits supplémentaires peuvent entraîner une retenue d’impôt à la source.
Oui. Cette option doit être choisie lors de l’établissement du FERR. Elle peut réduire le minimum annuel si votre conjoint est plus jeune.
Oui, généralement. Cependant, le montant retiré en dollars peut diminuer si la valeur du FERR baisse suffisamment.
Allez plus loin : découvrez mes comparateurs et mes outils pour vous aider à prendre de meilleures décisions financières.

Bonjour Vincent
Est ce que le membre du couple qui a eu 71 ans au 31 decembre 2024 peut encore appliquer le seuil de retrait minimum du conjoint si ce dernier est plus jeune(ex 68 ans)
Bonjour Mario,
Oui, cette option est toujours possible ! Bien qu’elle soit souvent recommandée, analysez de votre situation et demandez de l’aide, au besoin (prenez rendez-vous avec votre conseiller financier).
Au plaisir,
R101
Lors de la création du compte FERR, on a l’option d’utiliser l’âge du conjoint comme âge de référence pour le calcul du taux de retrait. Si le conjoint est plus jeune, cela permet d’avoir un retrait minimum plus bas.
Dans le cas de l’exemple de Mario, son taux de retrait la premère année serait de 4.55% au lieu de 5.28%.
L’âge de référence, une fois choisi, est irrévocable.
Bonjour Alex,
Merci beaucoup pour votre ajout/réponse. J’avais mal lu la question de Mario… Effectivement, ce choix est encore possible !
Bonne année 2025 !
R101
Pie moi a 60 ans j auntundes chance d avoir quelque chose
Bonjour Mario,
Je ne connais pas votre situation personnelle, mais les retraits obligatoires du FERR représentent de l’argent qui aura été épargné dans le REER au cours de la vie active. Une personne qui n’a pas épargné dans son REER lorsqu’il/elle était sur le marché du travail n’aura pas de FERR à sa retraite. Cependant, il est possible d’épargner dans d’autres régimes d’épargne, comme le CELI, pour financer sa retraite. En dernier lieu, une personne qui n’aura pas épargné du tout aura droit à la Pension de la Sécurité de la vieillesse (PSV) et probablement au Supplément de revenu garanti (SRG). Si la personne a travaillé, elle aura droit à un montant du Régime de rentes du Québec (RRQ), en fonction de ses cotisations au régime.
Pour en savoir plus, je vous invite à lire cet article : « Quelles sont les sources de revenus à la retraite? »
Au plaisir,
R101
Pour un retrait minimum du FEER. COMMENT cela fonctionne? Est ce que le montant qu on doit retirer est retirer automatiquement sur notre rapport impot et c est nous que devrons le retirer chaque année.
Bonjour Real,
En établissant un FERR avec votre institution financière, vous devrez choisir un calendrier de paiement (versement) : mensuel, annuel, etc. Le montant retiré est entièrement imposable et doit être inclus dans votre déclaration de revenus. Si le retrait minimum n’est pas effectué avant le 31 décembre, des pénalités fiscales s’appliquent. À l’exception du retrait minimum, votre institution financière retiendra de l’impôt à la source.
Au plaisir,
R101
Intéressant. Je suggérerais un autre scénario dans lequel on pourrait voir le niveau de décaissement domine même personne, à toutes les années d’utilisation du FERR. 20% à 95, ça a l’air d’un gros montant, mais en fait, vu que le capital a diminué d’année en année, ce serait intéressant de voir si c’est un montant comparable en $$ aux premiers retraits, même si le % est different.
Bonjour Personne mystérieuse,
C’est une excellente suggestion. Lorsque j’aurai le temps, je pourrais produire un tel scénario. Il y a plusieurs défis, mais on pourrait montrer uniquement le décaissement du FERR, sans regard aux autres régimes d’épargne, au fractionnement de revenus, aux rentes de l’état, à la fiscalité, etc.
Merci beaucoup et bonne journée.
R101
REbonjour Vincent
est ce que le montant minimum de FERR recu du conjoint est partageable entre conjoints pour l’impot?
Bonjour Mario,
À moins d’une erreur de ma part (aveux : je suis parfait en retard sur les changements dans les règles fiscales), le FERR est bel et bien admissible au fractionnement des revenus de pension au fédéral (jusqu’à 50 %).
Au plaisir,
R101
Bonjour, pourquoi je transfèrerai mon REER en FERR puisque ça me forcerait à faire des retraits avant 71 ans? Je n’y vois aucun avantage, et seulement un inconvénient. Ai-je mal compris quelque chose? Pourquoi ne pas avoir abordé ce sujet dans cet article?
Bonjour moi (toi?),
Il y a des avantages, notamment pour le fractionnement de revenu entre conjoints (si vous êtes admissibles) et pour le crédit pour revenu de pension du fédéral et le crédit pour revenus de retraite du Québec.
Ceci étant dit, ce n’est pas avantageux pour tout le monde. C’est du cas par cas, comme d’habitude, en finances « personnelles ». Pour savoir si c’est avantageux pour votre propre situation, vous pouvez prendre rendez-vous avec votre conseiller ou planificateur financier.
Au plaisir,
R101
Bonjour, j’ai 63 ans et pour l’instant je vie avec mon frv et mon RRQ. Quelle est la différence avec un feer?
Merci
Bonjour Richard,
Un FRV (Fonds de revenu viager) et un FERR (Fonds enregistré de revenu de retraite) sont deux comptes utilisés pour financer la retraite. Cependant, ils ont des règles différentes.
Bref, les deux régimes sont utilisés pour générer un revenu à partir de l’épargne-retraite. Un FERR offre plus de flexibilité, tandis qu’un FRV est plus restrictif.
Bonne soirée,
R101
Bonjour, j’ai 66 ans je recois le RRQ, PSV et le SRG, ma conjointe de 50 ans travaille a temps partiel et gagne environ $ 6000 par an. Si je transfert mon reer dans un feer et commence a le retirer. Si je compend bien je peux transferrer 50% de ce revenu a ma conjointe et vu son faible revenu, elle ne paiera d’impot et quel serais l’impact su mon SRG.
Bonjour Bruno,
Effectivement, le FERR est admissible au fractionnement des revenus de pension au fédéral (jusqu’à 50 %) – pas au Québec.
Ceci étant dit, l’idéal sera de prendre rendez-vous avec votre conseiller ou planificateur financier pour réviser l’ensemble de votre dossier et s’assurer qu’aucun détail important ne vous a échappé (qui pourrait avoir un effet négatif sur la fiscalité, entre autres).
Au plaisir,
R101
Pourquoi ne pas fournir un calculateur pour que chacun puisse évaluer sa situation.
Moi au 31-12-2025 j aurai 78 ans et un ferr de $300 000.xx, j aimerais bien calculer ce que j aurai à 95 ans.
merci
Bonjour Jean-Paul,
Bien qu’il soit relativement simple, je propose cet outil qui pourrait vous aider : Simulateur de décaissement ( https://retraite101.com/liens/outils/decaissement/ ).
Pour une vue plus précise, vous pourriez plutôt utiliser un outil de planification financière comme ffPro ou PlanifRetraite. J’en parle dans la section « calculateurs » de ma page « Ressources et outils » ( https://retraite101.com/ressources/ ).
Au plaisir,
R101
Est-ce que la banque qui détient notre FERR peut refuser que l’on effectue notre retrait minimal le 31 décembre de l’année du retrait, soit le plus tard possible ?
Si notre FERR est placé dans un fonds commun, peut-on effectuer le retrait minimal « en nature » vers un compte non-enregistré ou vers un CÉLI (s’il a de la place évidemment) placés dans ce même fonds commun afin de ne pas perdre la valeur initiale (bien inférieure à celle qui est courante lors du jour du retrait) des parts ou des unités de ce fonds commun ?
Bonjour Zattza,
En général, le retrait minimal d’un FERR doit être effectué au plus tard le 31 décembre de l’année visée. La législation ne spécifie pas de date précise dans l’année, mais certaines institutions financières exigent que les instructions soient reçues plusieurs jours ouvrables à l’avance. Les jours fériés ou fins de semaine peuvent aussi affecter la possibilité de traiter le retrait exactement à la date souhaitée.
Si le FERR est investi dans des fonds communs, il est souvent possible d’effectuer le retrait « en nature », c’est-à-dire en transférant des parts ou unités plutôt qu’en argent comptant, vers un compte non enregistré ou un CELI si des droits de cotisation sont disponibles. La valeur utilisée pour le retrait correspond alors à la juste valeur marchande des titres au moment du transfert.
Les modalités précises, délais et types de transferts varient selon l’institution financière et le produit détenu.
Au plaisir,
R101
Très utile merci!
Ça me fait plaisir ! 🙂