Dernière mise à jour : 15 septembre 2026
En 2026, mon portefeuille de cartes de crédit comprend huit cartes. Pourtant, je ne les utilise pas toutes de la même façon.
Certaines servent à accumuler des points sur mes dépenses courantes. D’autres sont surtout utiles pour les voyages, les achats en devises étrangères ou le paiement de certaines factures.
J’ai aussi ajouté une ancienne carte à mon portefeuille cette année : la Carte Mastercard BMO Remises World Elite*. Je l’avais déjà détenue il y a plus de cinq ans et je profite maintenant d’une nouvelle offre de bienvenue.
Dans cet article, je vous présente donc mes cartes de crédit en 2026 et, surtout, pourquoi je conserve chacune d’entre elles.
Avertissement sur les cartes de crédit
D’abord, le contenu de cet article ne constitue pas un conseil ni une recommandation financière. Il s’agit uniquement de mon expérience personnelle avec les cartes de crédit et les programmes de récompenses.
Ensuite, utilisées de façon responsable, les cartes de crédit peuvent offrir des avantages financiers intéressants. Toutefois, mal gérées, elles peuvent nuire sérieusement à votre situation personnelle et financière. Ainsi, si vous ne remboursez pas votre solde chaque mois, il vaut mieux éviter d’en avoir.
Enfin, avant d’explorer l’univers des programmes de récompenses, il est essentiel de connaître votre cote de crédit. Vous pouvez consulter gratuitement votre dossier de crédit à l’aide d’un service comme Borrowell*.
📂 Dossier de crédit gratuit
Borrowell* permet aux Canadiens admissibles de consulter gratuitement leur cote et leur dossier de crédit Equifax. Vous pouvez également utiliser ses outils pour suivre l’évolution de votre crédit et recevoir certaines alertes.
*Lien affilié : je peux recevoir une commission, sans coût supplémentaire pour vous. Des conditions s’appliquent.
Comparateur de cartes de crédit
À mon avis, la façon la plus efficace de choisir une carte de crédit consiste à utiliser un comparateur de cartes de crédit.
🔎 Trouvez la carte de crédit qui vous convient
Mon comparateur de cartes de crédit* vous permet de comparer plus de 160 cartes de crédit canadiennes et d’estimer les récompenses selon votre profil :
- Remises en argent*
- Voyages*
- Sans frais annuels*
- Épicerie*
- Essence et VÉ*
- Faible taux d’intérêt*
- Entrepreneurs*
Le comparateur est hébergé sur le site de notre partenaire Milesopedia*. En savoir plus sur nos comparateurs.
Toutefois, il est essentiel de bien définir vos objectifs et d’identifier les cartes ou programmes de récompenses qui y correspondent.
Programmes de récompenses
D’abord, on distingue généralement quatre grandes catégories de programmes de récompenses associés aux cartes de crédit.
Premièrement, les programmes de compagnies aériennes permettent d’accumuler des miles. Ceux-ci peuvent servir à réserver des billets d’avion ou, parfois, des nuits d’hôtel. Par exemple, Aéroplan, British Airways Executive Club, Récompenses WestJet ou Flying Blue.
Deuxièmement, les programmes hôteliers offrent des points de fidélité échangeables, surtout contre des nuitées. Certains programmes permettent aussi des échanges pour des vols. C’est le cas de Marriott Bonvoy, Hilton Honors, World of Hyatt ou Best Western Rewards.
Troisièmement, les programmes de points bancaires sont proposés par les institutions financières. Ces points peuvent être utilisés pour des crédits sur votre carte, des voyages ou des cartes-cadeaux. On retrouve notamment American Express Points-Privilèges, BMO Récompenses, RBC Avion Récompenses, Primes TD ou Scène+ Scotia.
Finalement, les programmes de remises en argent misent sur la simplicité. Les récompenses sont versées sous forme de crédits applicables à votre compte de carte ou directement sur certaines factures. Par exemple, Remises Tangerine, Bonidollars Desjardins, MBNA Récompenses, PC Optimum ou SAQ Inspire.
Cartes de crédit dans mon portefeuille en 2026
Voici les cartes de crédit qui composent mon portefeuille en 2026. Je ne les utilise toutefois pas toutes de la même façon.
Certaines servent à maximiser les récompenses sur mes dépenses courantes. D’autres répondent plutôt à un besoin précis, comme les voyages, les devises étrangères ou le paiement de factures.
Je conserve aussi quelques cartes que j’utilise peu. Elles contribuent notamment à maintenir un long historique de crédit.
Cobalt American Express
La Carte Cobalt American Express* demeure l’une de mes cartes principales pour les dépenses courantes.
Je l’utilise notamment pour l’épicerie et certains achats qui permettent d’accumuler beaucoup de points. J’utilise aussi ma stratégie de cartes-cadeaux achetées à l’épicerie pour certaines dépenses.
La carte permet notamment d’obtenir 5 points par dollar dans plusieurs catégories, dont l’épicerie et les restaurants, jusqu’à certaines limites mensuelles.
Pour moi, c’est donc une carte particulièrement intéressante lorsque l’objectif est d’accumuler rapidement des points.
Mastercard World Elite BNC
La Carte Mastercard World Elite de la Banque Nationale* complète bien ma Cobalt.
Je l’utilise principalement lorsque American Express n’est pas accepté. Elle me permet donc de continuer à accumuler des récompenses sur mes dépenses courantes.
Je l’apprécie aussi pour ses avantages liés aux voyages. Elle offre notamment un remboursement annuel de 150 $ pour certaines dépenses de voyage et l’accès au Salon Banque Nationale à l’aéroport Montréal-Trudeau.
Avec nos voyages réguliers, ces avantages justifient plus facilement les frais annuels de la carte.
Mastercard BMO Remises World Elite
J’ai récemment ajouté la Carte Mastercard BMO Remises World Elite* à mon portefeuille en 2026. Ce n’est toutefois pas une nouvelle carte pour moi.
Je l’avais déjà détenue il y a plus de cinq ans. Je l’ai donc reprise cette année, notamment pour profiter de l’offre de bienvenue actuellement proposée.
Je suis présentement en train de « débloquer » la prime de bienvenue. Elle permet d’obtenir 40 $ de remise en argent chaque mois pendant la première année, pour un total potentiel de 480 $. De plus, les frais annuels de 139 $ sont annulés la première année.
Carte Aéroplan American Express
Je conserve la Carte Aéroplan American Express* principalement parce que je voyage régulièrement avec Air Canada.
Elle me permet d’accumuler 2 points Aéroplan par dollar sur les achats admissibles effectués directement auprès d’Air Canada. Elle offre aussi 1,5 point par dollar sur plusieurs dépenses de restauration.
Ainsi, je l’utilise surtout lorsque mes dépenses sont directement liées à mes voyages avec Air Canada.
Visa Infinite Privilège Wealthsimple
La Carte Visa Infinite Privilège Wealthsimple* occupe une place différente dans mon portefeuille.
Son principal avantage pour moi est sa remise en argent illimitée de 2 % sur les achats admissibles. Je peux ensuite transférer cette remise vers mes comptes Wealthsimple.
J’aime aussi l’absence de frais de change facturés par Wealthsimple. C’est particulièrement intéressant pour les achats en devises étrangères et les voyages.
Bref, c’est une carte simple à utiliser lorsque je veux une remise en argent plutôt que des points.
World Mastercard Remises Tangerine
J’utilise très peu ma Carte World Mastercard Remises Tangerine* aujourd’hui.
Je la conserve principalement pour son long historique de crédit. Je préfère donc la garder ouverte plutôt que de la fermer simplement parce que je l’utilise moins.
La carte demeure toutefois intéressante sur le papier. Elle offre une remise de 2 % dans jusqu’à trois catégories choisies, sans frais annuels.
Elle pourrait donc redevenir utile si mes habitudes de dépenses changent.
World Elite Mastercard Triangle
La Carte World Elite Mastercard Triangle* répond à un besoin très précis dans mon portefeuille.
Je l’utilise notamment pour payer certaines factures qui n’acceptent pas directement les cartes de crédit. C’est le cas, entre autres, de certaines taxes et de mon compte d’électricité.
À LIRE :
- Payer ses taxes municipales avec une carte de crédit
- Payer son compte d’électricité avec une carte de crédit
Ces paiements permettent d’obtenir de l’Argent CT, tout en profitant d’autres avantages de la carte. Elle inclut notamment le programme Or d’Assistance routière Canadian Tire.
Je la conserve donc principalement pour ces usages que mes autres cartes ne permettent pas de reproduire aussi facilement.
CIBC Costco Mastercard
Enfin, je conserve ma Carte CIBC Costco Mastercard* même si je l’utilise peu actuellement.
Elle demeure pratique pour certains achats chez Costco et pour quelques catégories de dépenses. Elle offre notamment 3 % de remise dans les restaurants et aux stations-service Costco, ainsi que 2 % sur certains achats d’essence et sur Costco.ca, selon les limites applicables.
Cependant, ce n’est pas une carte que je cherche à maximiser au quotidien. Elle fait plutôt partie des cartes que je garde ouvertes en raison de mon historique de crédit et de son utilité ponctuelle.
Au final, chacune de ces cartes a donc une fonction différente dans mon portefeuille. Je ne cherche pas à utiliser systématiquement la carte offrant le meilleur taux de récompenses. Je privilégie plutôt les cartes qui s’intègrent facilement à mes habitudes et qui offrent une valeur supérieure à leurs coûts.
Conclusion : Mes cartes de crédit en 2026
En résumé, mon portefeuille de cartes de crédit 2026 répond à plusieurs besoins différents.
Je privilégie les cartes qui offrent une valeur concrète sur mes dépenses, mes voyages et certaines factures. Je conserve aussi quelques cartes pour leur historique de crédit ou leur utilité ponctuelle.
Cependant, cette stratégie ne conviendra pas nécessairement à tout le monde. Une carte intéressante pour moi peut être beaucoup moins avantageuse pour vous.
L’important est donc de choisir vos cartes de crédit selon vos dépenses, vos objectifs et votre capacité à rembourser vos soldes chaque mois.
De mon côté, je continue de revoir mon portefeuille régulièrement. Les offres changent, mes habitudes évoluent et certaines cartes peuvent éventuellement perdre leur place.
💰 Jusqu’à 480 $ de remise en argent
La Carte Mastercard BMO Remises World Elite* offre notamment :
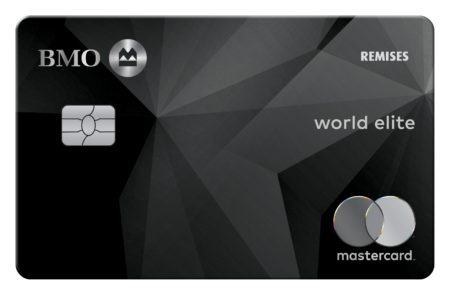
- 5 % de remise sur l’épicerie
- 4 % de remise sur le transport
- 3 % de remise sur l’essence et les recharges de VÉ
- Aucuns frais annuels la première année
- Jusqu’à 480 $ de remise en argent la première année
*Lien affilié : je peux recevoir une commission, sans coût supplémentaire pour vous. Des conditions s’appliquent.
FAQ – Cartes de crédit 2026
Il n’existe pas une seule meilleure carte. Le bon choix dépend de vos dépenses, de vos objectifs et des frais acceptés.
Il n’y a pas de nombre idéal. L’important est de choisir des cartes adaptées à vos dépenses et de bien gérer vos comptes.
Oui, si chaque carte répond à un besoin précis et que vous remboursez vos soldes à temps.
Parfois. Une carte sans frais peut notamment contribuer à maintenir un long historique de crédit.
Oui, surtout pour les personnes qui voyagent régulièrement et utilisent réellement leurs avantages.
Allez plus loin : découvrez mes comparateurs et mes outils pour vous aider à prendre de meilleures décisions financières.

Bonjour M. Morin (Vincent) !
Merci pour ta réponse à mon commentaire précédent dans ton article « Les 5 articles les plus populaires de 2025 » ! Je tenterai en 2026 de commenter davantage ton blogue. Les cartes de crédit (payantes) est un sujets que j’apprécie beaucoup, car c’est l’une de nos stratégies de couple aspirant à être FIRE d’ici une dizaine d’années. Nous avons eu au courant des dernières années des commentaires de nos connaissances ou collègues au sujet de notre statégie d’utilisation de nos cartes de crédits disant : « Ben voyons donc, c’est ben long choisir ! ». Tsé, on colle au dos de nos cartes de crédit un post-it qui dit à quoi elles servent. Moi, j’ai pas trop de misère à me souvenir de la stratégie, mais ma conjointe vérifie minutieusement les post-it avant de finaliser une transaction (et c’est payant à la fin de l’année). Voici notre stratégie d’utilisation de nos cartes de crédit payantes : 1) Visa Dividendes Platine CIBC : pour toutes nos dépenses (minimum de 1%, notamment 4% pour l’épicerie et l’essence (plusieurs stations-service)) depuis au moins 2 ans (frais annuels de 150$ pour 2 cartes, mais rapidement remboursés), sauf les dépenses concernés par les autres cartes. 2) Mastercard Costco CIBC : Achats chez Costco (avec membre exécutif – 4% total, avec 3 enfants, elle est payante ! ), station-service Costco pour essence (3%), dépenses en restaurants (3%). 3) Mastercard Word Tangerine que je prévilégie pour nos choix de catégories 2% : Rénovation (quincaillerie), Factures récurentes (cellulaires à la carte avec achat mensuel), Pharmacie. 4) Visa/Mastercard Remise Desjardins : Assurances Desjardins récurrentes (2%). 4) Mastercard Amazon : Dépenses Amazon (généralement 2,5% de remises en cartes cadeau Amazon pour les dépenses Amazon). 5) Mastercard Remise BMO : 3% chez Wal-Mart, considéré comme épicerie. 6) Mastercard Triangle Canadian Tire : Dépense chez Canadian Tire (4%) et factures de taxes municipales (1%) et factures d’Hydro-Québec (1%) – surprenament payant ! 7) Visa Scène Scotia : C’est bien parce qu’elle est gratuite et qu’on a un long historique de crédit. Elle sert seulement pour nos rares visites au cinéma Cineplex ». On échange les points en épicerie chez IGA lorsque ça « adonne » (qu’il y a un spécial qu’on ne peut pas obtenir en égalisation de prix au Maxi et que c’est sur notre trajet). En les utilisant de façon stratégique (et ce n’est pas parfait encore), il est possible de dégager des remises de plusieurs centaines de dollars, voir plus de mille dollars par année. Sans compter les cartes de remises comme la carte PC, carte Moi (Métro, Super C, Brunet, Jean-Coutu…), carte Inspire de la SAQ (combinée à des cartes cadeaux achetés à l’épicerie à 4% de remise). Nous déposons tout ça dans nos placement (généralement XEQT/ZEQT/VEQT) pour l’atteinte de FIRE. Ça fait le tour ! Pas de voyages pour nous; pas pour le moment. Sait-on jamais dans l’avenir ! Il est possible d’obtenir ainsi plusieurs centaines (voir plus d’un millier) de $ à réinvestir. Libre d’impôt ! Ça vaut le coup (coût) de se faire une stratégie ! Je te remercie Vincent pour tes articles à ce sujet dans le passé. Ce fut une prise de concience pour monter notre statégie et l’améliorer au fil du temps comme avec le présent article. Bonne continuité R101 et bonne année 2026 à toi et à ta famille !
Bonjour P-Luc,
Si vous voulez/pouvez, venez au prochain 5 à 7 de Milesopedia. Ils offrent des collants avec icônes/couleurs qui peuvent être collés sur vos cartes de crédit pour faire l’équivalent de ce que vous faites. Un collant avec un panier d’épicerie à coller sur la Carte Cobalt American Express ou la Carte Mastercard World Elite de la Banque Nationale (ou la carte Visa Dividendes Platine CIBC dans votre cas).
Sinon, moi, j’utilise un simple tableau Excel avec la carte à utiliser pour chaque catégorie de dépenses. Avant, je partageais ce tableau dans mes articles de cartes de crédit, mais, avec les changements récurrents de cartes, je trouvais que ça faisait trop de mises à jour à faire sur mon site.
Bref, bravo pour votre stratégie de cartes de crédit. Je pense aussi que ça fait une énorme différence, pour peu d’effort… Dans votre cas, le résultat de cette stratégie va directement dans les placements, alors c’est encore mieux ! 🙂 Ici, on le dépense… (sur des voyages)
Bonne année 2026 !
Au plaisir,
R101
Merci pour votre réponse ! Bonne idée pour le 5 à 7 de Milesopedia. Je vais vérifier pour la/les prochaines dates dans ma région. Oui je vous comprends, c’est bien pour les dépenses voyages ! Il y a effectivement de très bonnes cartes pour ce faire. Nous ne sommes juste pas rendu là dans notre projet d’indépendance financière…. et avec l’âge des enfants aussi. On se contente de vacances un peu plus locales. Au plaisir !
Habituellement, ils font un 5 à 7 par année à Montréal. Mais, l’année dernière, je pense qu’ils en avaient fait un à Montréal et un à Gatineau (ou Québec). À suivre…
C’est très bien pour les vacances locales en famille. On en a fait beaucoup depuis la naissance des enfants, surtout du camping. Aujourd’hui, ils sont assez vieux pour voyager en sac à dos (ils trainent eux-mêmes leurs vêtements/articles de voyage dans leur sac de 18 litres), alors c’est plus facile pour nous et pour toute la famille ainsi ! 🙂
Oups… ce que disent les gens ou nos collègues lors de notre sélection de cartes a été effacé dans mon précédent commentaire : Ben voyons donc, c’est ben long choisir ! : ) Bonne nuit ! Oui déjà la nuit ! Je veille tard avec 3 enfants… dans le temps des fêtes de surcroît ! 😀
J’ai ajouté la citation dans le commentaire précédent 🙂