Dernière mise à jour : 8 septembre 2026
Dans cet article, je partage une mise à jour complète de notre portefeuille d’investissement au 1er septembre 2026. Il inclut notamment nos CELI, REER, CRI, comptes non enregistrés, REEE, fonds FTQ et CRCD.
Je profite aussi de cette occasion pour expliquer notre stratégie d’investissement et les principaux changements apportés en 2025 et 2026, notamment dans mon CELI et mon REER.
💡 Ce contenu est fourni à des fins informatives et éducatives uniquement. Il ne constitue pas un conseil financier, fiscal, juridique ou de placement. Je ne suis pas un conseiller inscrit ou autorisé pour émettre des conseils ou des recommandations financières. Avant de prendre une décision financière, consultez un professionnel qualifié.
💡 Pourquoi je partage mes chiffres? Je ne publie pas mes bilans financiers pour me vanter ni pour comparer ma situation à celle des autres. Mon objectif est de partager mon expérience, de vous encourager à prendre le contrôle de vos finances personnelles et de vous inspirer dans votre propre parcours vers l’indépendance financière. Ces bilans font également partie de mon journal de bord personnel, dans lequel je documente mon évolution financière au fil des années.
Notre stratégie d’investissement
Notre stratégie d’investissement est simple et adaptée à ma situation. Je n’ai pas besoin de lire des états financiers, d’analyser des entreprises ou d’essayer de synchroniser le marché. Aussi, je n’effectue pas de rééquilibrage constant, d’analyses techniques ou de recherches complexes sur chaque titre.
Je privilégie une approche passive et indicielle. Pendant plusieurs années, cette stratégie reposait presque entièrement sur un seul FNB d’allocation d’actifs par compte, soit XEQT. Ce FNB demeure au cœur de ma stratégie dans plusieurs comptes.
Toutefois, j’ai apporté deux changements importants en 2025 et 2026 : j’ai ajouté une position en cryptomonnaie dans mon CELI et j’ai remplacé XEQT par deux FNB de Vanguard, VT et VCN, dans mon REER.
Ces deux changements ne représentent pas un changement de philosophie. Ils correspondent plutôt à des ajustements adaptés à certains comptes et à ma situation financière.
Un FNB tout-en-un comme XEQT offre déjà une diversification importante sur les plans géographique, sectoriel, de la capitalisation boursière et du nombre de sociétés détenues. Il demeure donc une solution simple et efficace pour une grande partie de notre portefeuille.
Compte tenu de mon profil d’investisseur audacieux, notre stratégie repose maintenant sur trois grandes composantes :
- FNB XEQT de BlackRock (iShares) : présent dans plusieurs de nos comptes et demeure le principal pilier de notre stratégie indicielle.
- FNB VT et VCN de Vanguard : utilisés dans mon REER afin de réduire certains frais et d’améliorer l’efficacité fiscale de ce compte.
- FNB ETC d’Evolve : position ciblée dans mon CELI afin de maintenir une exposition aux cryptomonnaies. Cette portion du portefeuille comporte un niveau de risque beaucoup plus élevé que nos placements indiciels traditionnels.
Pourquoi remplacer XEQT par VT et VCN?
Après avoir utilisé le FNB XEQT pendant plusieurs années, j’ai apporté une modification à ma stratégie en 2026. Dans mon REER, j’ai remplacé XEQT par deux FNB de Vanguard : VT, négocié en dollars américains, et VCN, négocié en dollars canadiens.
Ce changement ne représente pas un abandon de mon approche passive et indicielle. Il s’agit plutôt d’une optimisation de mon REER, notamment en matière de frais et d’efficacité fiscale.
Dans son livre « L’art de multiplier son argent* », Nicolas Bérubé présente plusieurs études qui convergent vers une allocation d’environ 30 % d’actions canadiennes et 70 % d’actions étrangères. Cette approche m’a amené à revoir la composition de mon REER.
La combinaison de VT et VCN permet également de réduire certains frais (RFG) et d’améliorer l’efficacité fiscale d’un REER (aucune retenue sur dividende US).
Selon l’exemple présenté dans le livre, cette combinaison pourrait générer des économies pouvant atteindre 0,30 % par année dans un compte à imposition différée, comme le REER. Sur un portefeuille de 500 000 $, cela représente jusqu’à 1 500 $ par année.
Dans mon cas, j’ai pu transférer suffisamment de dollars américains chez Wealthsimple pour éviter les frais de conversion de devises. Je n’ai donc pas eu recours à la Manœuvre de Norbert.
À LIRE : XEQT vs VT et VCN : pourquoi j’ai changé mon REER
Une drôle de coïncidence : l’exemple présenté dans le livre porte sur un REER de 500 000 $. C’est justement à peu près la valeur de mon REER lorsque j’ai décidé d’effectuer ce changement.
💡 À retenir : XEQT demeure probablement le meilleur choix pour beaucoup d’investisseurs. Dans mon cas, toutefois, la taille de mon REER rend l’optimisation des frais et de la fiscalité suffisamment intéressante pour accepter un peu plus de complexité.
Une exposition aux cryptomonnaies
En 2025, j’ai également choisi de maintenir une exposition aux cryptomonnaies dans nos CELI avec le FNB ETC d’Evolve.
Il s’agit d’une exception à notre approche indicielle traditionnelle. Cette position représente actuellement environ 13 % de notre portefeuille d’investissement (pas 13 % de notre patrimoine) et comporte donc un niveau de risque et de volatilité beaucoup plus élevé que nos placements dans les grands indices boursiers.
Je considère cette position comme une exposition satellite plutôt que comme le cœur de notre stratégie. Mon objectif n’est pas de remplacer notre portefeuille diversifié par des cryptomonnaies, mais plutôt de conserver une exposition à cette catégorie d’actifs dans le cadre de notre stratégie à long terme.
Pourquoi conserver une position aussi importante? Parce que je souhaite maintenir une exposition significative aux cryptomonnaies malgré leur volatilité et leur incertitude. Si un nouveau marché haussier se produit, je prévois toutefois réduire progressivement cette position.
Une stratégie adaptée à notre patrimoine
Notre portefeuille d’investissement est relativement audacieux et comporte une exposition importante à un actif particulièrement volatil. Cette approche correspond à notre profil d’investisseur et à notre tolérance au risque. Toutefois, elle doit être mise en perspective avec l’ensemble de notre patrimoine.
Nous disposons notamment d’un solide fonds de prévoyance, équivalant à plus de six mois de nos dépenses annuelles. De plus, notre résidence principale est entièrement payée.
Bien qu’une résidence principale ne soit pas nécessairement considérée comme un investissement, elle représente une importante composante de notre patrimoine qui n’est pas directement exposée aux fluctuations des marchés boursiers.
Ainsi, lorsque nous considérons nos liquidités et la valeur de notre maison, environ le tiers de notre avoir net se trouve dans une partie que nous considérons comme plus sécuritaire.
Par conséquent, nous pouvons nous permettre d’adopter une approche plus audacieuse avec nos placements financiers à long terme. Notre niveau de risque doit donc être évalué en fonction de l’ensemble de notre patrimoine, et non uniquement de notre portefeuille d’investissement.
Notre portefeuille d’investissement en septembre 2026
En date du 1er septembre 2026, nos actifs totalisent 1,6 M$, avec 7,5 K$ de passifs. L’avoir net s’élève donc à 1,6 M$.
Parmi ces actifs, 1,1 M$ sont des actifs financiers, soit la somme de nos placements et de nos liquidités. Voici les détails…
💡 Note sur la transparence : Je partage mes chiffres et mon expérience personnelle dans un objectif d’information et de transparence. Toutefois, je limite désormais certains détails sur notre situation financière afin de préserver notre vie privée et celle de notre famille. Merci de votre compréhension.
Liquidité
Dans l’ensemble de nos comptes-chèques et comptes d’épargne, nous détenons environ 65 K$ en liquidités.
👉 La quasi-totalité se trouve dans un compte d’épargne, utilisé comme fonds d’urgence, pour nos projets à court terme (voyages, rénos, etc.), et pour couvrir les impôts latents (impôts, cotisations sociales, taxes facturées à remettre pour Retraite101).
Placements (CELI, REER, CRI, Non enregistré, REEE, FTQ, CRCD)
Nos placements sont répartis dans différents comptes enregistrés et non enregistrés, notamment les CELI, REER, CRI (ancien RREGOP), REEE et comptes non enregistrés. Nous détenons également des placements dans le Fonds FTQ et Capital régional et coopératif Desjardins (CRCD).
Dans l’ensemble, notre stratégie demeure simple. Nous privilégions une approche passive et indicielle, principalement à l’aide de FNB largement diversifiés.
Le FNB XEQT de BlackRock (iShares) occupe une place importante dans plusieurs de nos comptes.
Le REER fait exception. En 2026, nous avons remplacé XEQT par les FNB VT et VCN de Vanguard afin d’optimiser certains aspects fiscaux et de réduire les frais de gestion.
Nous détenons également un FNB lié aux cryptomonnaies, soit le FNB ETC d’Evolve. Ce dernier représente une position plus ciblée dans notre portefeuille, avec un niveau de risque plus élevé.
Par ailleurs, certains comptes comportent des placements particuliers selon leur objectif. C’est notamment le cas du REER FTQ et de CRCD. Nous avons aussi plusieurs REEE, dont un compte familial destiné aux études de nos enfants.
👉 J’ai investi dans CRCD en 2019 et 2020, à raison de 3 000 $ par année. Après ma retraite précoce en 2021, je n’y investis plus. Je prévois racheter mes actions dès la fin de la période minimale de détention de 7 ans, soit en 2026 et 2027. L’objectif est de simplifier mon portefeuille et de réduire les contraintes liées au décaissement.
Enfin, nos comptes non enregistrés sont peu utilisés pour investir. Nous les conservons plutôt comme marge de manœuvre pour répondre à d’éventuels besoins ou saisir certaines occasions. Aussi, ils sont liés à des marges sur portefeuille, non utilisées.
Notre portefeuille demeure donc relativement simple, malgré la diversité des comptes. L’objectif est de favoriser la croissance à long terme tout en conservant une certaine flexibilité dans notre stratégie financière.
Ensemble, nos placements totalisent 1 M$.
À LIRE :
- CELI : guide complet pour optimiser votre compte
- REER : guide complet pour préparer votre retraite
- REEE : guide complet pour financer les études
🚀 Promotions Wealthsimple
Profitez actuellement des promotions Wealthsimple : Millionnaire du mois et Prime de 1 % sur transfert. Avec mon code SSMJWA, vous pouvez également obtenir un bonus de 25 $ lorsque vous ouvrez et approvisionnez un compte admissible.
Pourquoi Wealthsimple Courtage?
- 0 $ de commission sur les actions et FNB admissibles.
- Aucun frais d’administration ni solde minimum.
- Achats automatiques et réinvestissement des dividendes
- Négociation 24/5 sur les actions et FNB admissibles.
- Actions fractionnées pour acheter des fractions d’actions.
- Comptes en dollars US sans frais pour les clientèles admissibles.
*Lien affilié : je peux recevoir une commission, sans coût supplémentaire pour vous. Des conditions s’appliquent. En savoir plus : mon évaluation de Wealthsimple et promotion Wealthsimple en cours.
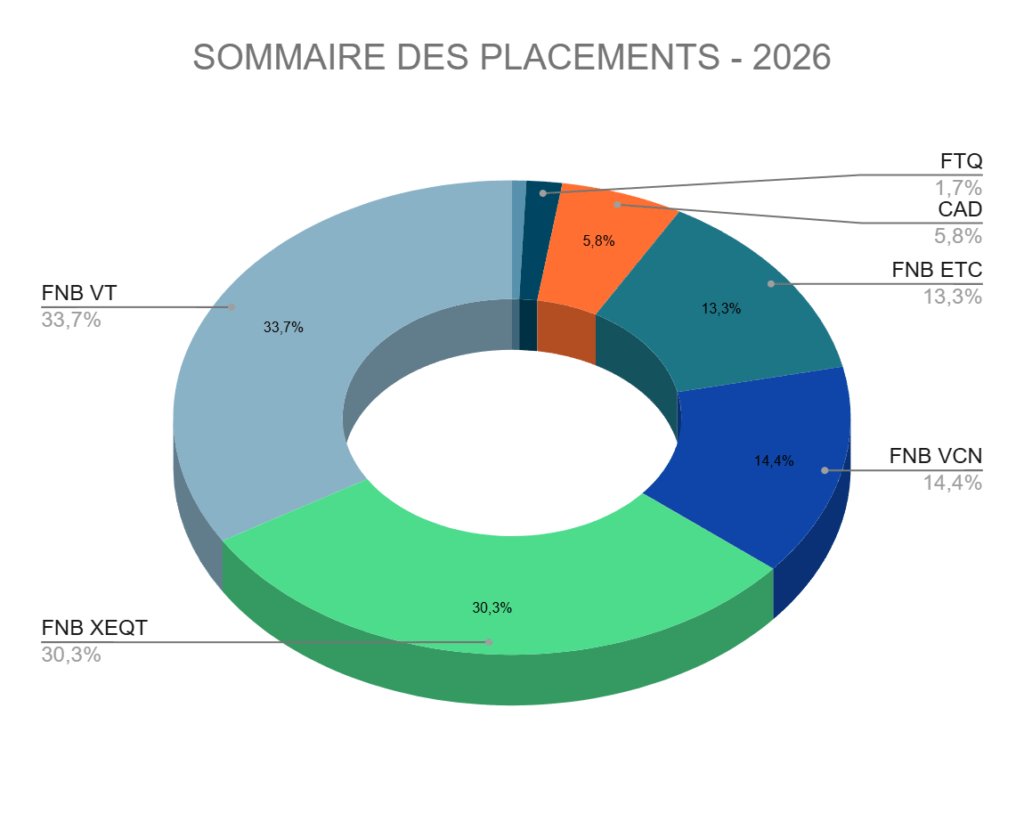
Sommaire de nos placements
Voici un aperçu de l’ensemble de notre portefeuille d’investissement au 1er septembre 2026.
Il inclut les FNB XEQT, VT, VCN, ETC, Fonds FTQ, CRCD ainsi que les liquidités en dollars canadiens.
Sommaire de notre patrimoine familial
Voici un bilan sommaire de notre patrimoine familial (au 1er septembre 2026).
🚨 Note : Les montants présentés dans cet article sont arrondis pour simplifier la présentation du texte et des tableaux. Les totaux peuvent donc différer légèrement en raison de l’arrondissement.
💡 Note : Les actifs représentent ce que nous possédons, tandis que les passifs correspondent à nos dettes. Notre avoir net est égal à nos actifs moins nos passifs. Les actifs financiers regroupent nos liquidités et nos placements. Dans mon suivi personnel, je présente leur valeur nette des dettes qui leur sont directement associées, s’il y a lieu.
| PATRIMOINE FAMILIAL | 1 SEPT 2026 |
|---|---|
| ACTIFS | |
| Liquidité (chèques et épargne) | 65 K$ |
| Placements (CELI, REER, CRI, Non enregistré, REEE, CRCD) | 1 M$ |
| Maison | 456 K$ |
| Auto | 29 K$ |
| TOTAL ACTIFS | 1,6 M$ |
| PASSIFS | |
| Cartes de crédit | – $ |
| Hypothèque | – $ |
| Autre dette (1) | 7,5 K$ |
| TOTAL PASSIFS | 7,5 K$ |
| AVOIR NET | 1,6 M$ |
| ACTIFS FINANCIERS | 1,1 M$ |
💡 (1) Cette dette représente principalement des impôts latents, comme l’impôt à payer, les cotisations sociales et les taxes perçues. Le montant correspondant est conservé en épargne.
Graphiques : Actifs conjoints et Actifs financiers
Voici la répartition de nos actifs :
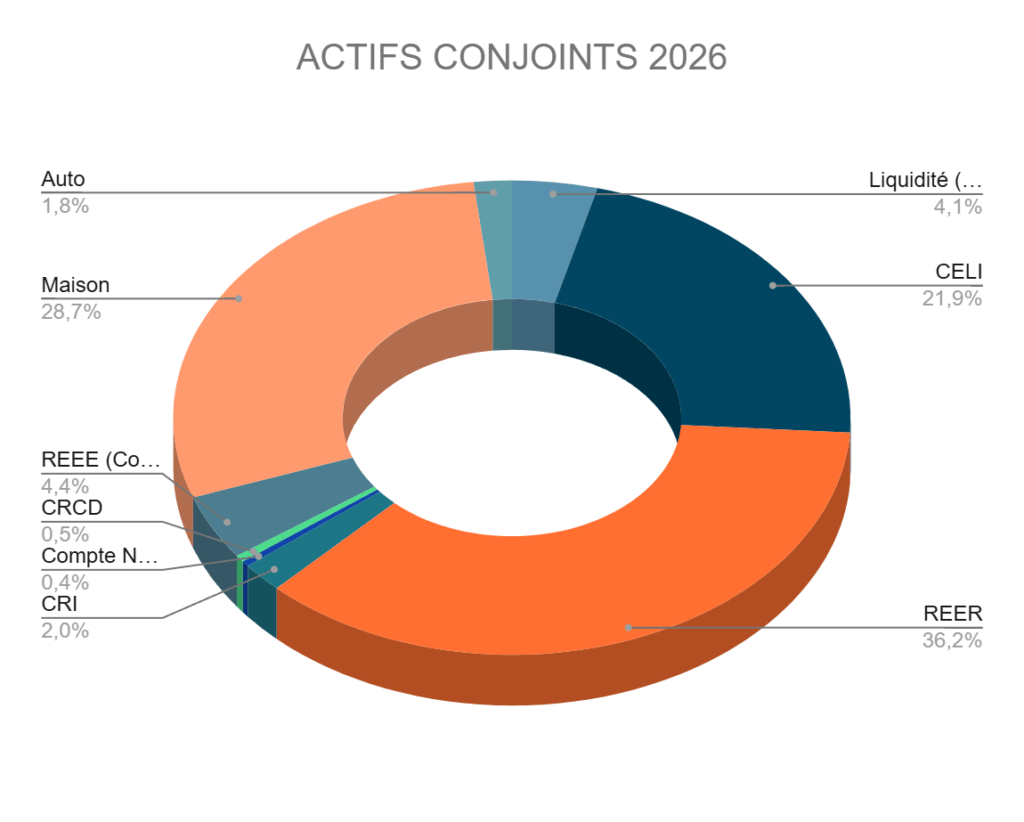
👉 Idéalement, j’aimerais que la maison représente une part moindre de nos actifs conjoints. Aujourd’hui, elle constitue environ 30 % de nos actifs. Comme notre objectif est différent (FIRE), la règle traditionnelle « 90 moins l’âge » ne s’applique pas à nous. Pour atteindre notre but, nous misons sur la croissance de nos placements financiers dans les CELI, REER et autres régimes. À terme, ces investissements devraient croître plus rapidement que la maison (7-10 % contre 3-5 %), ce qui fera diminuer progressivement la proportion de la maison dans notre actif net, jusqu’à la phase de décaissement.
Voici la répartition des actifs financiers de notre portefeuille d’investissement :
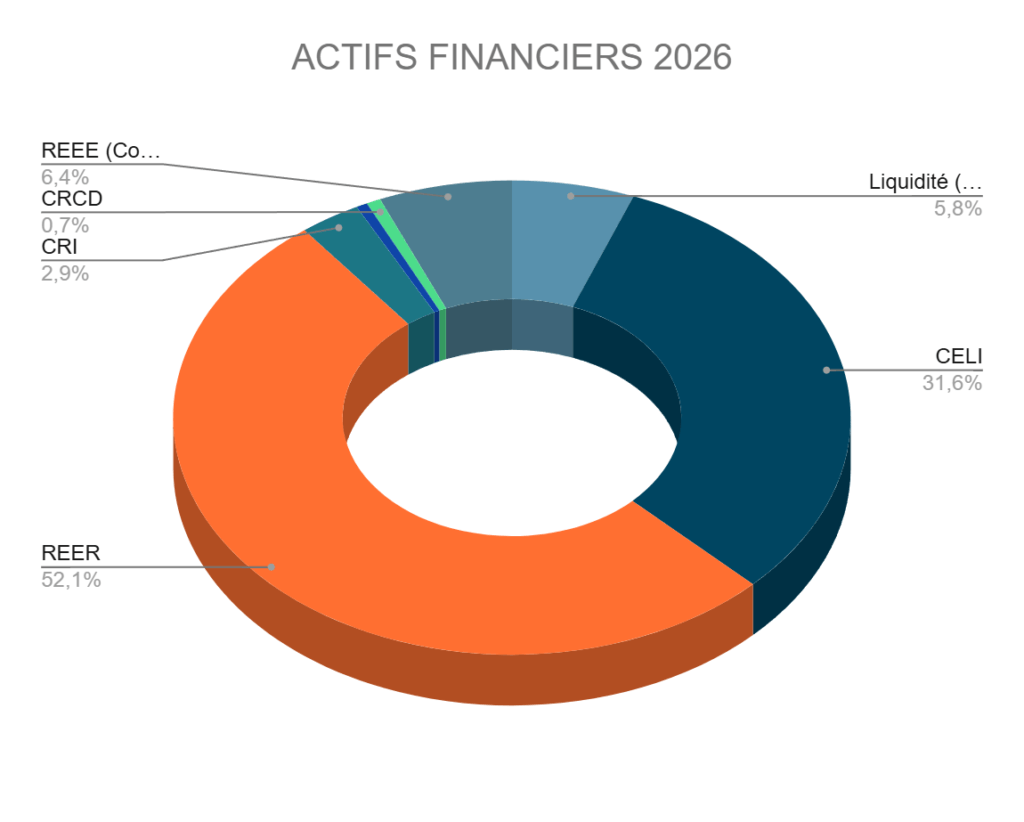
👉 Idéalement, j’aimerais que nos REER et CRI représentent une part moindre de notre portefeuille d’investissement. Aujourd’hui, ils constituent environ 55 %. La raison est simple : les retraits du REER et du CRI sont imposables et soumis à des contraintes, comme le FERR ou le FRV. À long terme, notre objectif est que le CELI devienne le régime d’épargne le mieux garni, car il offre flexibilité et croissance libre d’impôt.
Assurances
Nous avons une assurance vie temporaire* de 20 ans, couvrant 2015 à 2035 (29-49 ans pour moi, 27-47 ans pour ma femme). Elle visait à protéger nos besoins financiers pendant la période où ceux-ci étaient les plus élevés : hypothèque, jeunes enfants, remplacement de salaire en cas de décès prématuré, etc.
Aujourd’hui, nos besoins ont beaucoup diminué : nous n’avons plus d’hypothèque (depuis 2024), nos dépenses annuelles restent modestes (50-60 K$), et nos actifs dépassent le million (depuis 2023).
Cette couverture est donc largement suffisante, et nous n’envisageons pas de la renouveler à l’échéance, préférant passer en mode autoassurance.
🔎 Comparez les assurances vie
Mon comparateur d’assurance vie* permet notamment d’obtenir une soumission et de comparer les options disponibles.
- Assurance vie*
- Assurance salaire ou invalidité*
- Assurance maladie grave*
- Assurance vie prêt hypothécaire*
Le comparateur est hébergé sur le site de notre partenaire ClicAssure*. En savoir plus : Mes comparateurs d’assurances
Autres actifs
Nos autres actifs, non inclus dans ce bilan, valent quelques milliers de dollars. Il s’agit principalement d’actions de sociétés privées, que j’envisage de céder prochainement, de la même manière que mes actions de CRCD.
💡 Comme chaque parcours financier est différent, la stratégie présentée dans cet article ne convient pas nécessairement à tous les investisseurs. Le choix d’une allocation d’actifs doit tenir compte de plusieurs facteurs, notamment votre âge, votre horizon de placement, vos objectifs et votre tolérance aux fluctuations des marchés.
Conclusion
J’espère que cette mise à jour de notre portefeuille d’investissement au 1er septembre 2026 vous a plu et intéressé.
Personnellement, j’aime partager ces bilans et mises à jour pour vous motiver dans votre parcours vers l’indépendance financière.
Depuis 2021, je n’ai plus de revenus d’emploi stables et prévisibles. Avec un rendement annualisé de 7 % à long terme, la Règle de 72 suggère qu’un portefeuille pourrait doubler en environ 10 ans. Ainsi, notre portefeuille pourrait atteindre environ 2 M$ vers 2036, si ce rendement se concrétise.
Les changements apportés en 2025 et 2026 montrent aussi qu’une stratégie d’investissement peut évoluer avec le temps. Je demeure un investisseur indiciel et passif, mais j’ai adapté certains placements à ma situation : une exposition aux cryptomonnaies dans nos CELI et une optimisation de mon REER avec les FNB VT et VCN.
L’objectif demeure toutefois le même : faire croître notre patrimoine à long terme avec une stratégie simple, diversifiée et suffisamment robuste pour traverser plusieurs décennies de marchés haussiers et baissiers.
Il sera intéressant de suivre cette évolution dans les prochaines années.
Allez plus loin : découvrez mes comparateurs et mes outils pour vous aider à prendre de meilleures décisions financières.

Merci pour la mise à jour. Vous êtes toujours une grande source d’inspiration dans ma stratégie financière. C’est grâce à votre partage d’informations et d’éducation financière que la retraite approche à grand pas pour moi !
Merci, c’est bien gentil, Martin ! Bonne continuation dans votre fin de parcours vers l’IF ! 🙂
Merci pour la mise à jour! Toujours un plaisir de te lire.
Intéressant de voir l’optimisation faite au compte REER. Je lisais justement un article de Nicolas Bérubé ce matin qui parlait du FNB « VT » qu’il possède lui aussi. Tes articles sont toujours une source d’inspiration et me motivent à atteindre l’indépendance financière vers la mi-quarantaine.
Bonne continuation à vous deux!
Merci beaucoup, Brian. C’est vrai ? Je vais aller lire ça… Quelle coïncidence ! 🙂
Super intéressant merci ! Est-ce que vous décaissez un montant chaque année pour subvenir à vos besoins, puisque vous ne semblez plus avoir d’autres sources de revenus?
Oui, je décaisse entre 5 000 et 15 000 $ de mon REER par année. La différence pour boucler notre budget provient des allocations familiales et de mes revenus à temps partiel/occasionnel (le blogue et la rédaction).
Merci pour cette mise à jour.
J’ai 3 questions par rapport au choix d’investir en dollars américains.
En plus du risque associé aux devises, vous devrez convertir en dollars canadiens au moment du décaissement avec frais de change. Vous estimez quand même que de passer à VT + VCN en vaut la peine?
Comment avez-vous provisionné VT en dollars américains sans utiliser la manœuvre de Norbert si les fonds proviennent du fond XEQT?
Quels sont les différences fiscales entre XEQT vs VT + VCN pour un REER?
Merci de continuer à nous instruire!
Bonjour Alain,
Merci pour vos bons mots! J’ai justement détaillé les raisons derrière ce changement dans mon nouvel article : « XEQT vs VT et VCN : pourquoi j’ai changé mon REER ».
En résumé, dans mon cas, le passage de XEQT à VT + VCN vise surtout à réduire les frais (RFG) et à améliorer l’efficacité fiscale de mon REER (aucune retenue sur les dividendes américains). Le fait que VT soit en dollars américains ajoute effectivement une considération liée au taux de change au moment du décaissement.
Pour passer de XEQT à VT, j’ai vendu mes parts de XEQT, puis j’ai converti gratuitement mes CAD en USD chez Wealthsimple en raison du montant de la transaction (> 100 k$). Si ma transaction avait été inférieure à 100 k$, j’aurais pu utiliser la fonctionnalité de transfert de côté offerte par Wealthsimple, qui coûte 9,95 $ CA plus taxes par opération. En dernier lieu, il y a la Manœuvre de Norbert, qui peut également être intéressante selon la situation. Je détaille ces différentes options dans l’article.
Finalement, j’y compare également le traitement fiscal de XEQT et de VT + VCN dans un REER, mais aussi dans un CELI/CELIAPP, un REEE et un compte non enregistré. Des tableaux aident à la compréhension.
Au plaisir,
R101