Dernière mise à jour : 10 septembre 2026
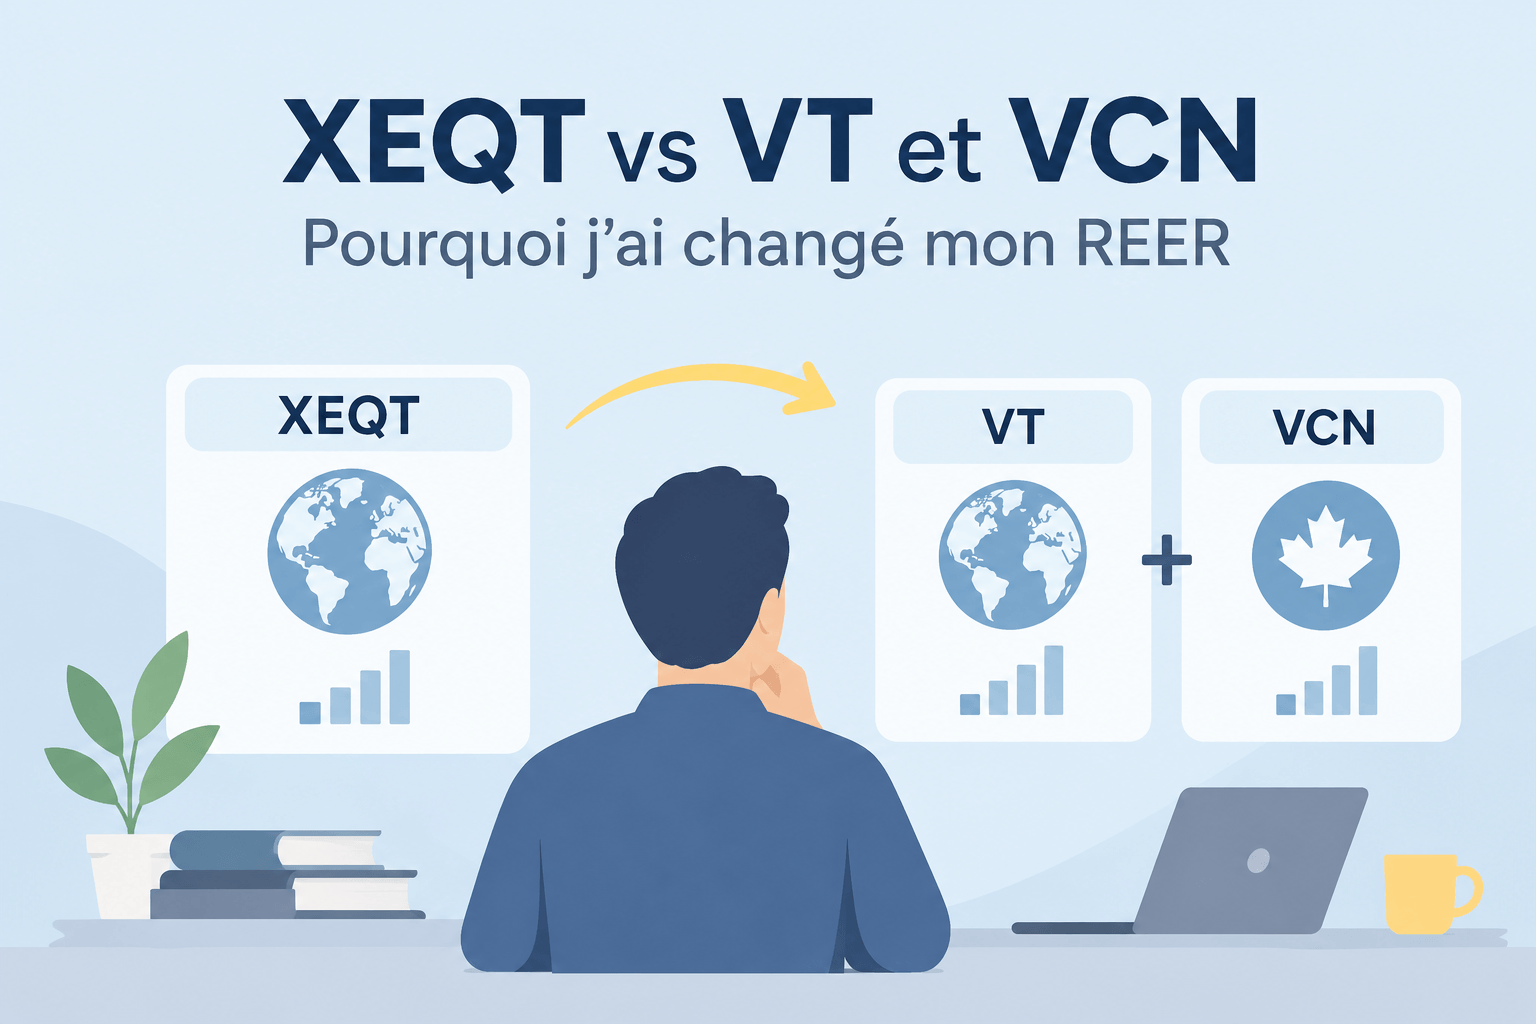
J’ai utilisé XEQT pendant plusieurs années dans mon portefeuille. J’aimais sa simplicité, sa diversification et son faible coût. Surtout, un seul FNB permet d’obtenir un portefeuille mondial de 100 % en actions.
Pourtant, j’ai récemment décidé de changer ma stratégie dans mon REER. Cette réflexion m’est notamment venue après la lecture du dernier livre de Nicolas Bérubé (L’art de multiplier son argent*), qui m’a amené à revoir la structure de mon REER.
Je détiens maintenant une combinaison de VT et VCN, avec une cible d’environ 70 % dans VT et 30 % dans VCN.
Pourquoi ce changement? Il repose principalement sur trois facteurs : les frais, l’efficacité fiscale et la taille de mon REER.
Attention : je ne considère pas que XEQT est devenu un mauvais FNB. Au contraire, je pense toujours que c’est une excellente solution pour la majorité des investisseurs. Dans mon cas, toutefois, la combinaison de VT et VCN me permet de mieux optimiser certains aspects de mon portefeuille.
Dans cet article, je compare donc XEQT vs VT et VCN, avec des exemples chiffrés et des calculs. J’explique aussi la fiscalité des FNB américains dans un REER et les coûts liés à la conversion des dollars canadiens en dollars américains.
À LIRE : Mon portefeuille d’investissement (1 M$) – Septembre 2026
Pourquoi j’ai longtemps utilisé XEQT
Le FNB XEQT vise une allocation stratégique de 100 % en actions. Il regroupe cinq FNB sous-jacents et assure automatiquement le rééquilibrage du portefeuille. Au début de septembre 2026, il détenait plus de 8 400 placements sous-jacents.
C’est précisément ce que j’aime dans XEQT. Je peux investir dans un seul FNB et obtenir immédiatement une exposition très diversifiée aux marchés canadiens et étrangers. Aussi, je n’ai pas besoin de déterminer chaque année quelle proportion investir aux États-Unis, au Canada ou dans les autres marchés internationaux.
Je n’ai pas non plus à rééquilibrer manuellement les différents FNB. Cette simplicité a une valeur réelle. Elle réduit aussi le risque de faire une erreur ou de modifier son portefeuille au mauvais moment.
À LIRE :
- 3 raisons d’investir dans le FNB XEQT
- Pourquoi le FNB XEQT est-il si populaire en 2026?
- HEQT vs XEQT : quel FNB tout-en-un choisir?
- XEQT vs VEQT. Lequel choisir
- Pourquoi remplacer le FNB XEQT dans mon portfolio
XEQT demeure un excellent FNB
Le ratio des frais de gestion (RFG) de XEQT est de 0,19 % (car ses frais de gestion ont été réduits de 0,18 % à 0,17 % en décembre 2025).
Sur 10 000 $, cela représente environ 19 $ par année. Sur 500 000 $, cela représente environ 950 $ par année.
Ces frais demeurent raisonnables pour un portefeuille mondial entièrement investi en actions, diversifié et automatiquement rééquilibré. Surtout, lorsque l’on compare avec les fonds communs de placement comparables au Canada, dont le RFG est presque dix fois plus élevé…
Alors, pourquoi changer? Pour moi, la réponse commence par la répartition entre les actions canadiennes et étrangères… (mais, je vous le dis immédiatement, ce n’est pas la principale raison).
Pourquoi 30 % d’actions canadiennes?
Le Canada représente une petite portion du marché boursier mondial. Pourtant, les investisseurs canadiens ont tendance à détenir une proportion beaucoup plus importante d’actions canadiennes. Ce phénomène porte le nom de biais domestique (ou « Home country bias »).
Vanguard a étudié spécifiquement cette question pour les investisseurs canadiens. Selon ses recherches, une allocation d’environ 30 % aux actions canadiennes et 70 % aux actions internationales constitue un compromis raisonnable.
Vanguard tient compte de plusieurs facteurs dans cette analyse. Par exemple, une certaine pondération canadienne peut réduire le risque lié aux fluctuations des devises. Elle peut aussi mieux correspondre aux dépenses futures d’un investisseur canadien.
Cependant, une pondération trop importante augmente la concentration géographique et sectorielle.
Le Canada représente une petite part
Le marché canadien est relativement concentré. Les secteurs financiers et de l’énergie occupent notamment une place importante dans l’indice canadien.
À l’inverse, les marchés étrangers offrent une exposition beaucoup plus importante aux technologies, aux soins de santé et à d’autres secteurs moins représentés au Canada.
Vanguard souligne justement que les investisseurs canadiens consacrent historiquement une proportion très élevée (>50 %) de leur portefeuille aux actions canadiennes (source).
Une étude de Franklin Templeton publiée en 2022 arrivait à une conclusion similaire. Elle estimait qu’une allocation de 25 % à 35 % des actions aux titres canadiens était raisonnable (source).
Une autre étude, menée par Aizhan Anarkulova, Scott Cederburg et Michael O’Doherty, arrive également à une allocation historique d’environ 33 % d’actions domestiques et 67 % d’actions internationales dans son modèle (source).
Ces recherches ne prouvent pas qu’une allocation précise est optimale plus qu’une autre. Elles montrent toutefois qu’une pondération canadienne autour de 30 % est un compromis raisonnable pour un investisseur canadien, pour les raisons évoquées précédemment.
Ma nouvelle stratégie : VT et VCN
J’ai donc décidé de séparer mon exposition canadienne et mon exposition mondiale dans mon REER, tout en réduisant mes frais et en optimisant ma fiscalité (j’y reviens plus loin).
Ma cible est d’environ :
- 30 % VCN
- 70 % VT
VCN pour les actions canadiennes
Le FNB VCN suit un indice couvrant les actions canadiennes de grande, moyenne et petite capitalisation. Son ratio de frais de gestion (RFG) est de 0,05 %.
VCN est négocié à la Bourse de Toronto en dollars canadiens. Il constitue donc la portion canadienne de mon portefeuille.
VT pour le reste du monde
Le FNB VT suit le FTSE Global All Cap Index. Au 31 juillet 2026, VT détenait plus de 10 000 actions provenant de marchés développés et émergents. Son ratio de frais était de seulement 0,06 %.
VT est négocié à la Bourse de New York en dollars américains. Il donne donc accès aux actions américaines et aux actions internationales dans un seul FNB.
Précision sur l’allocation canadienne
Il faut toutefois nuancer mon objectif de 30 % d’actions canadiennes. Le FNB VT possède déjà une petite quantité d’actions canadiennes. Au 31 juillet 2026, le Canada représentait environ 3 % de VT. Ainsi, une combinaison de 30 % VCN et 70 % VT donne légèrement plus de 30 % d’exposition au Canada.
Ce n’est donc pas exactement un portefeuille composé de 30 % Canada et 70 % étranger. Dans la pratique, l’écart est toutefois relativement faible.
Les frais : XEQT vs VT et VCN
C’est le premier avantage significatif de ma nouvelle stratégie. Voici une comparaison simplifiée.
| FNB ou portefeuille | Frais de gestion | RFG |
|---|---|---|
| XEQT | 0,17 % | 0,19 % |
| VCN | 0,05 % | 0,05 % |
| VT | 0,06 % | 0,06 % |
| 30 % VCN + 70 % VT | ~0,06 % | ~0,06 % |
Note : Les données de XEQT, VCN et VT proviennent respectivement de BlackRock et Vanguard.
Avec une pondération de 30 % VCN et 70 % VT, le RFG pondéré est donc approximativement de 0,06 % (30 % × 0,05 % + 70 % × 0,06 % = 0,057 % ou ~0,06 %).
L’écart avec XEQT est alors : 0,19 % – 0,06 % = 0,13 %. Ce n’est pas énorme sur un petit portefeuille. Sur 10 000 $, l’écart représente seulement 13 $ par année. Cependant, l’effet devient beaucoup plus intéressant avec un portefeuille important…
Un exemple avec un REER de 500 000 $
Prenons un REER de 500 000 $. Avec XEQT : 500 000 $ × 0,19 % = 950 $. Les frais annuels liés au RFG seraient donc d’environ 950 $. Avec une combinaison de 30 % VCN et 70 % VT : 500 000 $ × 0,06 % = 300 $.
L’économie annuelle liée uniquement au RFG serait donc d’environ 650 $ (950 $ – 300 $ = 650 $). Autrement dit, l’écart de 0,13 % représente déjà 650 $ par année sur 500 000 $.
Cependant, c’est seulement une partie de l’histoire. L’autre élément est fiscal…
Fiscalité : un autre avantage important
Les États-Unis imposent généralement une retenue d’impôt de 30 % sur les dividendes versés à des investisseurs étrangers.
La convention fiscale entre le Canada et les États-Unis réduit généralement ce taux à 15 % pour les investisseurs canadiens.
Cette retenue peut toutefois être éliminée dans certains comptes enregistrés à imposition différée admissibles. C’est notamment le cas du REER, du FERR et du CRI, lorsque l’investisseur canadien détient directement un FNB américain admissible, comme VT. C’est un avantage important.
Pourquoi le type de FNB compte
Supposons qu’un FNB canadien détienne des actions américaines. Les sociétés américaines versent des dividendes au FNB. Une retenue américaine peut alors être prélevée avant que l’argent arrive au FNB canadien.
Le fait de détenir le FNB canadien dans un REER ne fait pas nécessairement disparaître cette retenue au niveau du fonds. Vanguard explique justement que les FNB canadiens qui reçoivent des distributions de titres américains subissent une retenue à la source.
À l’inverse, un FNB américain comme VT peut bénéficier directement du traitement prévu pour un REER.
Précision sur l’exemption de retenues étrangères
Il faut toutefois éviter une confusion. Le FNB VT détient des actions de nombreux pays. Les dividendes provenant de sociétés étrangères peuvent eux-mêmes subir des retenues d’impôt dans les pays concernés.
Le traitement favorable dans le REER concerne principalement la retenue américaine sur les dividendes américains. Il ne signifie donc pas que toutes les retenues étrangères disparaissent.
Précision sur les retenues dans un CELI
Dans un CELI, le résultat est différent. En effet, le CELI ne bénéficie pas du même traitement prévu par la convention fiscale Canada-USA pour les régimes de retraite. Une retenue américaine de 15 % s’applique donc aux dividendes américains.
C’est pourquoi une stratégie qui peut être intéressante dans un REER ne l’est pas nécessairement dans un CELI.
À LIRE : Les erreurs à éviter dans un CELI
Une économie potentielle de 0,30 %
C’est ici que je veux apporter une nuance importante. On voit parfois circuler l’idée que VT et VCN permettent d’économiser 0,30 % par année par rapport à XEQT.
Ce chiffre n’est pas garanti, parce que l’économie se compose de plusieurs éléments.
D’abord, l’économie de frais est actuellement d’environ 0,13 %. Ensuite, il faut ajouter l’économie potentielle liée à la retenue américaine sur les dividendes.
Cette deuxième composante dépend notamment :
- De la proportion américaine de VT;
- Du rendement en dividendes des actions américaines;
- Des distributions du FNB;
- De la taille du portefeuille.
Le chiffre de 0,30 % doit donc être considéré comme un ordre de grandeur potentiel, et non comme un taux fixe.
L’écart devient important avec 500 000 $
Reprenons notre exemple d’un REER de 500 000 $, dont 350 000 $ dans le FNB VT (70 % du portefeuille). L’économie réalisée sur les frais est d’environ 650 $ par an.
Ajoutons maintenant l’économie liée à la retenue américaine de 15 % sur les dividendes de la portion américaine de VT. En appliquant le rendement en dividendes d’environ 1,55 % de VT aux 217 000 $ concernés : 217 000 $ × 1,55 % × 15 % = environ 500 $.
L’économie totale serait alors d’environ : 1 150 $ par année (650 $ + 500 $ = 1 150 $).
Bien entendu, ce calcul est simplifié et ne constitue pas une projection fiscale personnalisée. Il permet toutefois de comprendre pourquoi l’optimisation peut devenir intéressante avec un REER important.
Un écart annuel entre 1 000 $ et 1 500 $ devient beaucoup plus significatif lorsqu’il se répète pendant plusieurs décennies.
Dans mon cas, l’écart peut devenir significatif. Avec un REER actuel de 530 K$ et une économie potentielle de 0,30 % par année, j’estime qu’il pourrait me rester environ 28 K$ de plus après 10 ans, selon un rendement annuel de 7 %. C’est justement l’horizon que je vise pour commencer à décaisser mon REER afin de financer ma retraite.
Convertir les dollars CA en US
Il y a toutefois un problème. Le FNB VT est négocié en dollars américains. Si vous avez des dollars canadiens, vous devez donc les convertir. Et cette conversion peut coûter beaucoup plus cher que l’économie réalisée sur les frais.
C’est ici que le calcul devient intéressant. Supposons que vous convertissiez 350 000 $ CA en dollars américains (70 % de notre exemple de 500 000 $).
Une marge de change de seulement 1 % représente déjà : 350 000 $ × 1 % = 3 500 $. D’autres plateformes ont plutôt une marge de 2 %, alors on parle plutôt d’un coût de conversion de 7 000 $.
Cela effacerait plusieurs années d’économies de frais. Il faut donc considérer le coût réel de conversion, et non seulement le RFG.
À LIRE : Les meilleures plateformes de courtage en ligne en 2026
La Manœuvre de Norbert
Une solution connue des investisseurs canadiens est la Manœuvre de Norbert (ou Norbert’s Gambit). Le principe consiste à utiliser un titre négocié dans les deux devises pour convertir des dollars canadiens en dollars américains.
Un exemple connu est le FNB DLR / DLR.U de Global X. On peut acheter DLR en dollars canadiens, puis transférer les parts vers DLR.U et les vendre en dollars américains.
La méthode peut réduire considérablement le coût de conversion. Cependant, elle comporte certaines étapes et certains frais de transaction, selon la plateforme utilisée. Elle demande aussi une certaine compréhension du fonctionnement des comptes de courtage.
La Manœuvre de Norbert n’est donc pas nécessairement la meilleure solution pour tous les investisseurs.
Conversion sans frais avec Wealthsimple
Dans mon cas, le calcul est différent. J’utilise Wealthsimple et j’ai pu convertir mes dollars à un coût nul, car j’ai converti plus de 100 000 $.
Autrement, j’aurais pu utiliser la fonctionnalité de transfert de côte offert par Wealthsimple, qui coûte 9,95 $ CA plus taxes par opération.
🚀 Promotions Wealthsimple
Profitez actuellement des promotions Wealthsimple : Millionnaire du mois et Prime de 1 % sur transfert. Avec mon code SSMJWA, vous pouvez également obtenir un bonus de 25 $ lorsque vous ouvrez et approvisionnez un compte admissible.
Pourquoi Wealthsimple Courtage?
- 0 $ de commission sur les actions et FNB admissibles.
- Aucun frais d’administration ni solde minimum.
- Achats automatiques et réinvestissement des dividendes
- Négociation 24/5 sur les actions et FNB admissibles.
- Actions fractionnées pour acheter des fractions d’actions.
- Comptes en dollars US sans frais pour les clientèles admissibles.
*Lien affilié : je peux recevoir une commission, sans coût supplémentaire pour vous. Des conditions s’appliquent. En savoir plus : mon évaluation de Wealthsimple et promotion Wealthsimple en cours.
Sans possibilité de conversion CAD-USD à faible coût, je serais beaucoup plus prudent avant de remplacer XEQT par VT et VCN. Autrement dit, il faut regarder le coût total de la stratégie : frais du FNB, frais de conversion, commissions et optimisation fiscale.
À LIRE :
- Wealthsimple Courtage : mon avis
- Questrade vs Wealthsimple
- Disnat vs Wealthsimple
- J’ai changé de plateforme de courtage pour Wealthsimple
Frais de conversion basé sur le montant de conversion chez Wealthsimple
À titre de référence, voici les frais de conversion CAD-USD basés sur le montant de la transaction :
| Montant de conversion par transaction | Frais de conversion CAD-USD |
|---|---|
| Moins de 10 000 $ | 1,50 % |
| 10 000 $ à 24 999,99 $ | 1,00 % |
| 25 000,00 $ à 99 999,99 $ | 0,50 % |
| 100 000 $ et plus | 0 % |
Changement de stratégie dans le REER uniquement
Je ne considère pas que VT et VCN doivent remplacer XEQT dans tous les comptes. Le type de compte influence énormément le calcul…
| Compte | Retenue d’impôt sur dividendes américains |
|---|---|
| REER | Retenue de 0 % avec un FNB US ; Retenue de 15 % sur dividendes US avec un FNB tout-en-un |
| CELI | Retenue de 15 % sur dividendes US |
| REEE | Retenue de 15 % sur dividendes US |
| CELIAPP | Retenue de 15 % sur dividendes US |
| Non enregistré | Retenue de 15 % sur dividendes US ; Crédit d’impôt possible |
La fiscalité peut donc changer le choix optimal. Le coût de conversion CAD-USD peut aussi changer la décision. Enfin, la simplicité d’un simple FNB tout-en-un comme XEQT peut avoir beaucoup de valeur.
À LIRE : Revenu d’intérêts vs Gain en capital vs Dividendes
XEQT vs VT et VCN : comparaison
Voici un résumé des deux approches :
| Critère | XEQT | VT + VCN |
|---|---|---|
| Nombre de FNB | 1 | 2 |
| RFG | 0,19 % | ~0,06 % |
| Rééquilibrage | Automatique | Manuel |
| Devise | CAD | CAD + USD |
| Conversion de devises | Non | Oui |
| Exposition mondiale | Oui | Oui |
| Exposition canadienne | Intégrée | Contrôlée avec VCN |
| Fiscalité US dans un REER | Moins optimale | Plus efficace |
| Simplicité | Excellente | Bonne |
| Contrôle de l’allocation | Plus limité | Plus élevé |
| Risque d’erreur | Très faible | Plus élevé |
Note : Les données de frais sont celles disponibles en 2026.
Pour choisir une stratégie, posez-vous la question suivante : « Quelle structure convient le mieux à mon portefeuille, à mon compte et à ma capacité de la gérer? »
Les avantages de VT et VCN
À mon avis, la combinaison des FNB VT et VCN présente plusieurs avantages. Premièrement, les frais sont très faibles. Le RFG pondéré d’environ 0,06 % est nettement inférieur à celui de XEQT.
Deuxièmement, je peux mieux contrôler mon exposition canadienne. Je peux viser une allocation d’environ 30 % au Canada.
Troisièmement, VT me permet de détenir directement un FNB américain dans mon REER, pour améliorer l’efficacité fiscale des dividendes américains.
Enfin, l’économie en frais et fiscalité devient beaucoup plus significative avec un portefeuille important.
Les inconvénients de VT et VCN
La stratégie comporte toutefois plusieurs inconvénients. D’abord, il faut gérer deux FNB plutôt qu’un.
Ensuite, il faut rééquilibrer le portefeuille. Si VT augmente beaucoup plus rapidement que VCN, les pondérations finiront par s’éloigner de la cible. Il faut alors vendre ou acheter pour rétablir l’allocation.
Il faut également gérer les dollars américains. Cela ajoute une dimension supplémentaire au portefeuille.
Enfin, une erreur de conversion ou de transaction peut facilement effacer une partie des économies réalisées sur les frais. C’est pourquoi je ne recommande pas automatiquement cette stratégie à tout le monde.
Pour quel investisseur cette stratégie est-elle pertinente?
À mon avis, VT et VCN peuvent être particulièrement intéressants pour un investisseur qui possède :
- Un REER relativement important;
- Un horizon de placement à long terme;
- Une stratégie 100 % actions;
- Une bonne compréhension des FNB;
- Une capacité à gérer deux FNB;
- Un accès à une conversion CAD-USD peu coûteuse;
- Une certaine discipline pour rééquilibrer le portefeuille.
À l’inverse, XEQT peut être préférable pour un investisseur qui privilégie :
- La simplicité;
- Un seul FNB;
- Le rééquilibrage automatique;
- L’absence de conversion de devises;
- La réduction des possibilités d’erreur.
Conclusion
XEQT vs VT et VCN n’est pas vraiment une question de savoir quel FNB est le meilleur.
Les deux approches peuvent être excellentes, selon votre situation. D’abord, XEQT est assurément la stratégie la plus simple. Avec un seul achat, vous obtenez une exposition mondiale et un rééquilibrage automatique.
Toutefois, les FNB VT et VCN gagnent sur le terrain de l’optimisation. Les frais sont plus faibles et la détention d’un FNB américain dans un REER permet d’éviter la retenue américaine sur les dividendes américains.
Dans mon cas, ces avantages justifient maintenant la complexité supplémentaire. Mais je ne pense pas que tout le monde devrait faire la même chose.
Un portefeuille légèrement moins optimisé, mais simple et facile à maintenir, est souvent préférable. C’est aussi pourquoi je continue de considérer XEQT comme un excellent choix.
FAQ – XEQT vs VT et VCN
XEQT privilégie la simplicité avec un seul FNB et un rééquilibrage automatique. VT et VCN offrent plus de contrôle et peuvent être plus efficaces fiscalement dans un REER.
VT et VCN permettent de réduire les frais et peuvent améliorer l’efficacité fiscale des dividendes américains dans un REER.
Oui. Un FNB américain comme VT peut éviter la retenue américaine sur les dividendes américains lorsqu’il est détenu directement dans un REER admissible.
VCN permet d’augmenter l’exposition aux actions canadiennes, tandis que VT offre une exposition mondiale. Une cible de 30 % VCN et 70 % VT vise environ 30 % d’actions canadiennes.
Pas nécessairement. La stratégie dépend notamment de la taille du REER, des frais de conversion CAD-USD, de votre capacité à rééquilibrer et de votre préférence pour la simplicité.
Allez plus loin : découvrez mes comparateurs et mes outils pour vous aider à prendre de meilleures décisions financières.

Salut R101,
J’ai remarqué que la tendance pointe vers ta nouvelle stratégie de placement. Je pense que Nicolas Bérubé a la même.
Ton article est superbement bien documenté. Tellement que j’ai envie de faire la même chose.
Matière à réflexion!
Salut J-S,
Tu as tout à fait raison. D’ailleurs, cette réflexion m’est venue après la lecture du dernier livre de Nicolas Bérubé au printemps dernier, appuyé par plusieurs études. Et c’est ce qui m’a amené à revoir la structure de mon REER. Après plusieurs mois de réflexion et quelques recherches supplémentaires, j’ai décidé de procéder aux changements… Sur un portefeuille de plus en plus important, le changement n’est plus marginal…
A+
Bonjour R101,
C’est une question qui me turlupine et j’hésite toujours à aller de l’avant avec cette optimisation en raison des points suivants :
1- Le REER est souvent l’un de nos comptes ayant le plus de poids dans notre portefeuille et il est idéal pour procéder au rebalancement de notre allocation (actions / revenus fixes et territoriale), car les ventes y sont exemptes de gains en capital.
Le CELI est souvent moins garni et n’a pas toujours le poids nécessaire pour ces rebalancements périodiques.
2- En mode décaissement, si on choisit de décaisser en priorité notre REER, il devient difficile de retirer des sommes sans frais de conversion tout en conservant notre allocation.
Ces deux raisons m’empêchent d’aller de l’avant, car je crains d’avoir les mains liées par la suite.
Avez-vous pensé à une stratégie sur ce point ?
Merci
Bonjour Stef,
Très bonnes questions! Oui, j’y ai pensé, et ce sont effectivement des éléments à considérer avant de faire ce changement.
Dans mon cas, je regarde plutôt l’ensemble de mon portefeuille et de mes comptes pour le rééquilibrage. Ceci dit, mon REER a déjà l’allocation souhaitée en matière d’actions et de diversification géographique. Je vais donc essayer de la maintenir. Je ne compte plus cotiser au REER, alors je vais procéder à un rééquilibrage seulement lorsque nécessaire, soit lorsqu’il y aura un écart important par rapport à mes cibles, et au maximum une fois par année.
Par exemple, pour l’allocation en actions canadiennes, je suis à l’aise avec une fourchette de 25 à 35 % (étude de Templeton). Tant que mon allocation demeure dans cette fourchette, je ne procède pas au rééquilibrage. Lorsque ce sera nécessaire, je comparerai les options de conversion présentées dans cet article et choisirai l’option la moins dispendieuse (Manœuvre de Norbert, fonctionnalité de transfert de côté de Wealthsimple ou frais de conversion CAD/USD selon le montant de la transaction). C’est ce que je compte faire pour les ~10 prochaines années.
Pour le décaissement, je prévois effectivement retirer mon REER en priorité. La stratégie de décaissement peut évidemment évoluer selon les revenus, les autres comptes, les taux d’imposition et les objectifs du moment.
Mais considérons que je ne change ni ma stratégie d’investissement ni ma stratégie de décaissement. Mon pourcentage de retrait du REER, comparativement à sa valeur dans 10 ans, devrait être relativement faible. Je pourrai donc déterminer le montant à décaisser de VCN et de VT selon le solde des FNB par rapport à leurs cibles respectives. Si un FNB est loin de sa cible, il est possible que je vende et retire uniquement celui-ci.
Encore une fois, s’il s’agit d’un retrait de VT, je comparerai les options de conversion présentées dans cet article et choisirai la moins dispendieuse. Dans le pire des cas, je pourrais utiliser la fonctionnalité de transfert de côté de Wealthsimple, qui coûte 9,95 $ CA plus taxes par opération. Et, rendu à ce moment, peut-être que Wealthsimple aura lancé une nouvelle fonctionnalité permettant de faire ce processus à moindre coût et avec moins d’interventions. On verra! 🙂
Bref, vos préoccupations sont tout à fait légitimes. C’est justement pourquoi je considère cette optimisation comme une décision personnelle plutôt qu’une stratégie universelle. Dans mon cas, la réduction des frais et l’efficacité fiscale de VT dans le REER ont suffisamment de poids pour justifier le changement et conserver cette stratégie jusqu’au décaissement.
Je comprends toutefois qu’au moment du décaissement, je puisse moi aussi vouloir privilégier une stratégie plus simple, ou même une allocation différente entre les placements en CAD et en USD.
Au plaisir,
R101
Bonjour R101,
Merci pour cette réponse réfléchie et détaillée (comme toujours avec vous !).
Je crois néanmoins que Wealthsimple applique un « spread » sur la conversion (WSII Corporate Exchange Rate) qui s’ajoute à leur échelon de frais de conversion de 0 % à 1,5 %.
En interrogeant l’IA, on parle de frais de l’ordre de ~0,3 % au-dessus du taux réel.
J’ai fait moi-même la vérification pour une conversion USD-CAD pour un montant de ~100 $ US et les frais étaient de 0,42 % s’ajoutant aux frais de 1,5 % (1,92 % au total).
Pour une transaction de 500 k$, on parle tout de même de 2 100 $.
Ce qui donne l’avantage à l’approche de la Norbert’s Gambit pour des transactions importantes.
Matière à réflexion et prudence 🙂
Bonjour Stef,
Merci pour la précision! Je dois avouer que je n’avais pas porté attention à cet écart de taux de change dans mes calculs. Je vais vérifier le fonctionnement avant de me prononcer.
Votre exemple montre toutefois l’importance de comparer le coût total, surtout pour une somme importante. Dans ce contexte, la Manœuvre de Norbert peut effectivement devenir une option moins coûteuse.
Au plaisir,
R101
Re-Bonjour R101,
J’ai réfléchi davantage à cette transaction et un élément manquant à cette analyse coûts-bénéfices est l’écart acheteur-vendeur lié à la vente de votre XEQT (~0,02 %), ainsi qu’à l’achat de VT (0,006 %) et de VCN (0,04 %), qui s’ajouteront aux frais de conversion de devises.
Au moment du décaissement, il faudra aussi considérer le coût de la conversion USD→CAD. L’écart acheteur-vendeur s’annule puisque vous auriez de toute façon vendu vos actifs canadiens pour couvrir vos dépenses.
Ce sont tous des coûts que vous n’auriez pas engagés si vous aviez décidé de conserver XEQT.
Dans votre exemple d’un REER de 500 000 $ conservé pendant 10 ans, ce transfert demeure avantageux, mais cette friction à l’achat et à la vente gruge quelques centaines de dollars au bilan de la première année.
Bonjour Stef,
Effectivement, vous avez raison. Je n’avais pas inclus les écarts acheteur-vendeur dans mon analyse, et ce sont des coûts à considérer dans ce genre de transaction.
Ils restent relativement faibles dans mon cas par rapport aux économies de frais sur plusieurs années, mais ils réduisent effectivement un peu l’avantage de la stratégie, particulièrement au moment de la transaction initiale.
Merci encore pour votre analyse. Vous avez soulevé plusieurs éléments auxquels je n’avais pas pensé au départ! 🙂
Au plaisir,
R101