Dernière mise à jour : 15 septembre 2026
Avant d’investir, vous devez déterminer quel niveau de risque correspond à votre situation. C’est notamment le rôle du profil d’investisseur.
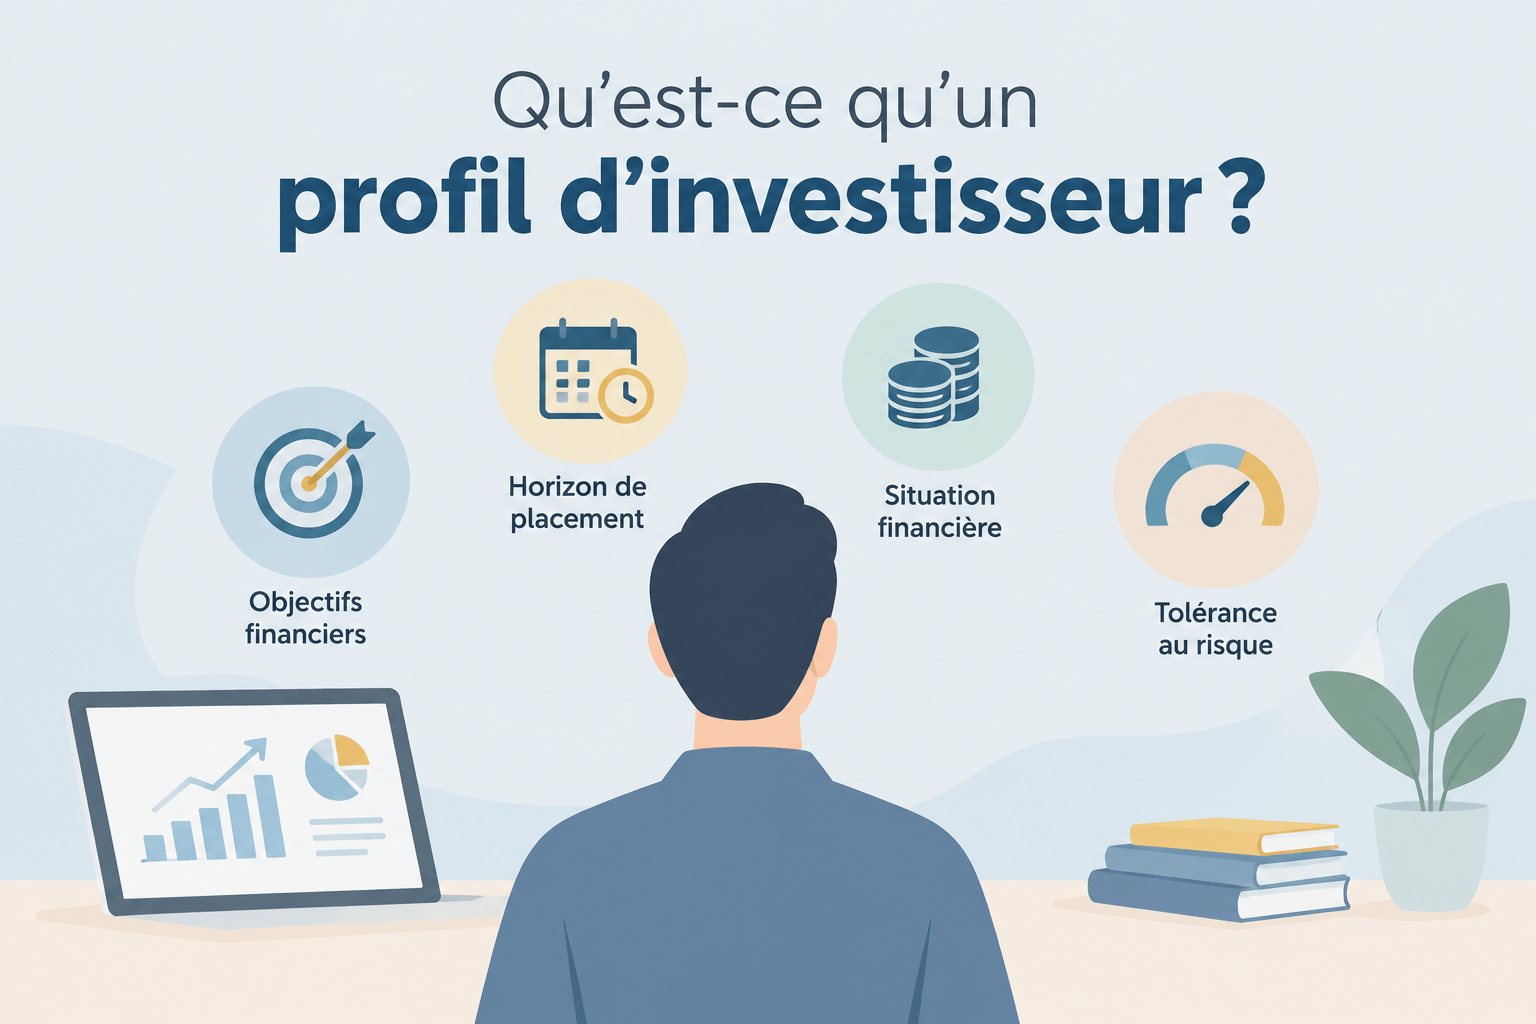
Ce profil tient compte de plusieurs facteurs, dont vos objectifs, votre horizon de placement, votre situation financière, vos connaissances et votre tolérance au risque.
Toutefois, votre tolérance au risque ne suffit pas. Votre capacité financière à subir une perte est également importante.
Par exemple, vous pourriez être à l’aise avec les fluctuations de la Bourse, mais ne pas pouvoir vous permettre une importante perte à court terme.
Dans cet article, découvrez ce qu’est un profil d’investisseur, comment il est établi et comment l’utiliser pour choisir des placements.
Qu’est-ce qu’un profil d’investisseur?
Un profil d’investisseur décrit votre situation et votre rapport au risque afin de déterminer quels types de placements peuvent vous convenir.
Il repose notamment sur vos objectifs financiers, votre horizon de placement, votre situation financière et votre tolérance au risque. Vos connaissances et votre expérience en matière de placements peuvent également être prises en compte.
En pratique, votre profil aide à déterminer le niveau de risque que vous pouvez raisonnablement prendre pour atteindre vos objectifs.
Cependant, il ne constitue pas une recommandation automatique de placement. Un même placement peut convenir à une personne et ne pas convenir à une autre.
De plus, votre profil peut être différent selon l’objectif associé à vos placements. Par exemple, l’argent destiné à une mise de fonds dans trois ans n’a pas nécessairement le même profil que l’épargne destinée à la retraite dans 25 ans. L’AMF reconnaît d’ailleurs que différents comptes peuvent avoir des objectifs, des horizons et des niveaux de risque distincts.
Les facteurs du profil d’investisseur
La tolérance au risque
La tolérance au risque représente votre capacité psychologique à accepter les fluctuations et les pertes potentielles de vos placements.
Par exemple, imaginez que votre portefeuille de 100 000 $ perde temporairement 20 %. Sa valeur passerait alors à 80 000 $.
Si cette baisse vous pousse à vendre immédiatement, votre tolérance au risque pourrait être plus faible que vous le pensiez.
À l’inverse, vous pourriez être capable de conserver vos placements malgré une forte baisse temporaire.
Cependant, être capable de supporter une baisse sur papier ne signifie pas nécessairement que vous devriez prendre davantage de risques.
La capacité à prendre des risques
La capacité à prendre des risques est différente de la tolérance au risque.
Elle correspond à votre capacité financière à supporter une perte sans compromettre vos objectifs ou votre situation financière.
Plusieurs éléments peuvent influencer cette capacité, notamment :
- Votre revenu;
- Votre épargne;
- Votre patrimoine;
- Vos dettes;
- Vos besoins de liquidités;
- Vos objectifs financiers;
- Votre horizon de placement.
L’AMF distingue explicitement la tolérance au risque de la capacité à prendre des risques. Ces deux facteurs doivent être évalués séparément pour établir le profil de risque global.
L’horizon de placement
Votre horizon de placement correspond à la période pendant laquelle vous prévoyez conserver votre argent investi avant d’en avoir besoin.
Généralement, un horizon plus long permet de mieux absorber les fluctuations temporaires des marchés. À l’inverse, un objectif à court terme laisse moins de temps pour récupérer une perte (source : canada.ca).
Par exemple, l’argent nécessaire pour acheter une maison dans deux ans devrait être considéré différemment de l’argent destiné à votre retraite dans 25 ans.
L’horizon de placement ne détermine donc pas votre profil à lui seul. Il constitue toutefois un élément important de l’analyse.
Les objectifs financiers
Votre objectif financier influence également le niveau de risque approprié.
Vous pourriez investir pour :
- Constituer un fonds de retraite;
- Acheter une propriété;
- Financer les études d’un enfant;
- Générer un revenu;
- Préserver votre capital;
- Faire fructifier votre patrimoine.
Ces objectifs peuvent avoir des horizons et des contraintes différents.
Par conséquent, il est possible que deux sommes appartenant à la même personne aient des stratégies de placement différentes.
Les connaissances et l’expérience
Votre profil peut également tenir compte de vos connaissances et de votre expérience en matière de placements.
Vous devriez comprendre les placements que vous détenez, leurs risques, leur rendement potentiel, leurs frais et leur liquidité avant d’y investir.
Cela ne signifie toutefois pas qu’une personne expérimentée devrait automatiquement prendre plus de risques.
Les connaissances permettent surtout de mieux comprendre les placements et leurs conséquences.
Les principaux profils d’investisseur
Il n’existe pas une classification universelle des profils d’investisseur.
Les institutions financières peuvent utiliser des catégories et des noms différents. Toutefois, les profils sont généralement présentés selon leur niveau de tolérance et de capacité à prendre des risques.
Voici des exemples de catégories courantes.
Profil prudent
Un investisseur prudent accorde généralement une grande importance à la préservation du capital.
Il accepte moins de fluctuations et recherche généralement une plus grande stabilité.
En contrepartie, le potentiel de rendement à long terme est généralement plus faible.
Profil équilibré
Un investisseur équilibré accepte certaines fluctuations afin de rechercher un potentiel de croissance plus élevé.
Son portefeuille peut combiner différentes catégories d’actifs, comme des actions et des obligations.
La répartition exacte varie toutefois selon l’institution et le profil utilisé.
Profil audacieux
Un investisseur audacieux accepte généralement des fluctuations importantes en échange d’un potentiel de rendement plus élevé.
Son portefeuille peut donc comporter une proportion importante d’actions ou d’autres placements plus risqués.
Une baisse importante du marché peut entraîner une diminution importante de la valeur du portefeuille.
Important : les noms et les caractéristiques de ces profils varient selon les institutions. Il faut donc éviter de considérer une catégorie comme une norme universelle.
Comment déterminer son profil d’investisseur?
Votre profil d’investisseur peut être déterminé à l’aide d’un questionnaire de profil d’investisseur.
Ces questionnaires posent généralement des questions sur votre situation financière, vos objectifs, votre horizon de placement, vos connaissances et votre réaction aux pertes potentielles.
L’AMF offre notamment un outil gratuit permettant d’obtenir une estimation de votre tolérance au risque. L’outil précise toutefois qu’il s’agit d’un outil d’information et d’éducation qui ne remplace pas une évaluation réalisée par un représentant autorisé.
Vous pouvez aussi obtenir une évaluation dans le cadre d’une relation avec un courtier, un conseiller ou un autre professionnel autorisé.
Dans tous les cas, répondez aux questions selon votre situation réelle. Évitez de choisir une réponse simplement parce qu’elle vous permettrait d’obtenir un profil plus audacieux.
Un profil d’investisseur peut-il changer?
Oui. Votre profil d’investisseur peut évoluer au fil du temps. Votre situation financière, vos objectifs ou votre horizon de placement peuvent changer.
Par exemple, un changement d’emploi, l’achat d’une propriété, la naissance d’un enfant ou l’approche de la retraite peuvent modifier votre capacité à prendre des risques.
Votre tolérance au risque peut également changer. Vous pourriez être plus à l’aise avec les fluctuations lorsque vous êtes jeune et avez un horizon de plusieurs décennies. À l’inverse, vous pourriez souhaiter réduire les fluctuations lorsque vous approchez d’un objectif financier important.
L’AMF recommande d’ailleurs de revoir votre profil lorsque votre situation change.
Un profil pour chaque objectif?
Vous n’avez pas nécessairement un seul profil pour l’ensemble de votre patrimoine.
Vous pouvez avoir plusieurs objectifs financiers avec des horizons différents. Par exemple :
| Objectif | Horizon | Exemple de considération |
|---|---|---|
| Mise de fonds | 2 ans | Besoin de stabilité et de liquidité |
| Études d’un enfant | 10 ans | Horizon intermédiaire |
| Retraite | 25 ans | Horizon à long terme |
| Legs | 30 ans et plus | Horizon très long |
Il faut donc considérer le profil associé à chaque objectif, plutôt que de supposer que tous vos placements devraient avoir exactement le même niveau de risque.
L’AMF souligne également que différents comptes peuvent avoir des objectifs et des horizons distincts.
Profil d’investisseur et choix des placements
Votre profil d’investisseur constitue un point de départ pour choisir des placements.
Par exemple, un portefeuille composé uniquement d’actions comporte généralement davantage de fluctuations qu’un portefeuille comprenant une forte proportion de titres à revenu fixe.
Cependant, votre profil ne devrait pas être le seul élément considéré. Vous devez également tenir compte des frais, de la diversification, de la liquidité, de la fiscalité et des caractéristiques du placement.
Surtout, vous devriez comprendre ce que vous achetez avant d’investir. L’AMF rappelle d’ailleurs qu’un investisseur devrait connaître les risques, le rendement potentiel, la liquidité, les frais et les conséquences fiscales d’un placement.
Tolérance au risque et rendement
Il existe généralement un lien entre le niveau de risque accepté et le potentiel de rendement.
Les placements présentant un potentiel de rendement plus élevé comportent généralement davantage de risques. Vous devez donc accepter la possibilité de subir des pertes plus importantes.
Cela ne signifie toutefois pas qu’un placement plus risqué offrira nécessairement un meilleur rendement. Le rendement futur n’est jamais garanti.
Votre objectif devrait plutôt être de trouver un niveau de risque que vous pouvez financièrement supporter et psychologiquement tolérer.
Les erreurs à éviter
Déterminer son profil d’investisseur semble simple, mais certaines erreurs sont fréquentes.
Choisir un profil trop audacieux
Ne choisissez pas un profil audacieux uniquement parce que vous souhaitez obtenir un rendement plus élevé. Un profil plus risqué implique aussi des pertes potentielles plus importantes.
Confondre tolérance et capacité
Vous pourriez être très à l’aise avec les fluctuations, mais ne pas avoir les moyens de subir une perte importante.
À l’inverse, votre situation financière pourrait vous permettre de prendre davantage de risques alors que vous êtes très inconfortable avec les baisses.
Ces deux dimensions doivent donc être considérées séparément.
Copier le profil d’une autre personne
Le profil d’un ami, d’un membre de votre famille ou d’un influenceur financier ne correspond pas nécessairement au vôtre. Votre situation, vos objectifs et votre horizon sont différents.
Oublier de réévaluer son profil d’investisseur
Votre profil n’est pas nécessairement permanent. Revoyez-le lorsque votre situation personnelle ou financière change, ou lorsqu’un objectif important approche.
Conclusion
Le profil d’investisseur permet de mieux comprendre le niveau de risque qui peut correspondre à votre situation et à vos objectifs.
Cependant, il ne repose pas uniquement sur votre tolérance aux fluctuations des marchés. Votre capacité financière à subir une perte, votre horizon de placement et vos objectifs sont également importants.
De plus, votre profil peut évoluer au fil du temps. Un changement de situation financière ou d’objectif peut donc justifier une nouvelle évaluation.
Enfin, votre profil constitue un point de départ pour choisir vos placements. Il ne remplace pas une analyse complète de votre situation ni une compréhension des placements que vous détenez.
🚀 Promotions Wealthsimple
Profitez actuellement des promotions Wealthsimple : Millionnaire du mois et Prime de 1 % sur transfert. Avec mon code SSMJWA, vous pouvez également obtenir un bonus de 25 $ lorsque vous ouvrez et approvisionnez un compte admissible.
Pourquoi Wealthsimple Courtage?
- 0 $ de commission sur les actions et FNB admissibles.
- Aucun frais d’administration ni solde minimum.
- Achats automatiques et réinvestissement des dividendes
- Négociation 24/5 sur les actions et FNB admissibles.
- Actions fractionnées pour acheter des fractions d’actions.
- Comptes en dollars US sans frais pour les clientèles admissibles.
*Lien affilié : je peux recevoir une commission, sans coût supplémentaire pour vous. Des conditions s’appliquent. En savoir plus : mon évaluation de Wealthsimple et promotion Wealthsimple en cours.
FAQ – Profil d’investisseur
C’est une évaluation de votre situation, de vos objectifs et de votre rapport au risque afin d’orienter le choix de placements.
La situation financière, les objectifs, l’horizon de placement, la tolérance au risque et les connaissances peuvent être considérés.
La tolérance concerne votre réaction aux pertes. La capacité concerne votre capacité financière à les supporter.
Les catégories varient selon les institutions, mais comprennent généralement des profils prudent, équilibré et audacieux.
Oui. Votre situation financière, vos objectifs et votre horizon peuvent évoluer au fil du temps.
Vous pouvez utiliser un questionnaire ou faire évaluer votre profil par un professionnel autorisé.
Non. Il sert de repère. Vous devez aussi considérer les risques, les frais, la diversification, la liquidité et la fiscalité.
Allez plus loin : découvrez mes comparateurs et mes outils pour vous aider à prendre de meilleures décisions financières.

J’ai bien de la difficulté avec la répartition des profils d’investisseurs , je ne vois vraiment pas l’utilité d’avoir des obligations dans un portefeuille durant une période ou les taux sont si bas , d’ailleurs même Vanguard avec son VRIF (vanguard retired income fund) est loin de faire des merveilles , je pense qu’une répartition ETF avec des XDIV XIU VDY ZDV etc… est nettement préférable ou même l’achat de conglomérat comme Brookfield (BAM.a etc…) qui offre un rendement plein de sens , a chacun de voir la répartition geographique qu’il veut , personnellement je m’en tiens a l’amérique du nord…. , je ne suis pas accrédité pour donner des conseils
Bonjour Michel,
Je comprends. À court terme, ou dans une situation comme celle que nous vivons actuellement, les profils d’investisseurs sont un peu désorganisés. Par exemple, les investisseurs prudents / conservateurs n’ont pas eu la sécurité / stabilité désirée à cause des obligations (négatifs) depuis 1-2 ans.
Mais, à long terme, les portefeuilles conçus pour les profils d’investisseurs respectent leurs objectifs et vont dans la direction prévue.
Au plaisir,
R101
Bonjour Michel
Tel que offert peux tu me dire si les ville de Sherbrooke et Forestville Qc sont des villes accepter pour le paiement des comptes de taxes municipales, Hydro-Sherbrooke et les commissions scolaires de ces régions
Merci!
Bonjour Luc,
Voici les résultats pour « Sherbrooke » :
Pour le paiement du compte de taxes municipales, c’est le bénéficiaire « SHERBROOKE-TAX ».
J’ai fait une recherche pour « Forestville » et il n’y a pas de résultat.
Pour ce qui est de Hydro-Sherbrooke, ce dernier apparait dans les résultats de recherche ci-dessus.
Pour la commission scolaire, si c’est bien le « Centre de services scolaire de la Région-de-Sherbrooke », c’est le bénéficiaire « CS- SHERBROOKE » dans les résultats de recherche ci-dessus.
Bonne journée,
R101
PS – Mon prénom n’est pas Michel 🙂
Bonjour,
Les institutions financières nous confinent dans un seul profil et il est très difficile (voire impossible) de le changer par la suite sans tout changer nos placements. Je m’explique !
Si j’ai 10 000$ que je souhaite mettre plus à risque, ce profil sera donc croissance. Pourtant, il se pourrait que je veuille me garder un 15 000$ comme coussin dans quelque chose de plus sécuritaire comme un profil disons conservateur. Puis-je vouloir mettre à risque une certaine somme et en risquer une autre ?
Malheureusement, les institutions financières ne permettent pas le «double profil». Je me suis obstiné avec plusieurs institutions et conseillers à ce sujet. Plusieurs invoquent la loi et leurs obligations, mais personne n’est en mesure de me citer l’article de loi exact qui interdit le double profil. Je suis donc dans une Caisse avec un profil croissance et une Banque avec un profil modéré.
Comprenez-vous cette logique ?
Merci
Bonjour Martin,
Je comprends tout à fait votre logique. Mais, personnellement, je suis d’avis qu’un seul profil d’investisseur s’applique par individu. Le profil correspond à plusieurs caractéristiques, notamment les objectifs financiers, l’horizon de placement, le degré de tolérance au risque, etc.
Si le profil d’une personne correspond à un profil « équilibré », alors ses placements devraient tous être placés dans un portefeuille de fonds équilibrés. Les placements ne devraient pas être dans des fonds de croissance, d’autres dans des fonds conservateurs, pour arriver à une « moyenne » de fonds équilibrés. Tout le portefeuille devrait être placé dans un ou des fonds équilibrés.
Cependant, si une somme d’argent doit être utilisée à court terme (ex. : mise de fonds sur une maison ou autre projet) ou si une somme d’argent doit être accessible facilement/rapidement (ex. : fonds d’urgence), alors cette dernière devrait se trouver dans un compte d’épargne à intérêt élevé. Sinon, dans un FNB d’épargne à intérêt élevé. Actuellement, les taux d’intérêt des comptes d’épargne à intérêt élevé ou des FNB d’épargne à intérêt élevé sont d’environ 5 %…
Comme mentionné précédemment, je comprends votre logique. Mais, votre 15 000 $ que vous voulez garder comme « coussin » (est-ce votre fonds d’urgence?) devrait peut-être se trouver dans un compte d’épargne. Bref, l’épargne dans un compte d’épargne et l’investissement dans un compte d’investissement.
Au plaisir,
R101