Dernière mise à jour : 5 mars 2024
Notre objectif initial était d’accumuler 200 000 $ pour les études postsecondaires de nos deux enfants, grâce à notre régime enregistré d’épargne-études (REEE) familial autogéré.
En 2023, nous avons décidé de revoir notre stratégie et de porter cet objectif à 300 000 $, soit 150 000 $ par enfant.
Pour y parvenir, nous avons notamment transféré 28 000 $ de notre compte de placement non enregistré vers le REEE familial. Cette somme représente une cotisation supplémentaire de 14 000 $ par enfant, qui ne donne pas droit à de nouvelles subventions gouvernementales.
Pourquoi avons-nous fait ce choix? Quels sont les avantages et les limites des cotisations non subventionnées dans un REEE?
Dans cet article, je vous explique notre réflexion, les règles applicables et les projections qui ont motivé notre décision.
Mise en contexte : cet article présente une décision prise en septembre 2023 et les projections établies à cette époque. Les montants simulés ne correspondent pas nécessairement à la valeur actuelle de notre REEE familial, et les rendements futurs ne sont pas garantis.
Règles et plafonds de cotisation à un REEE
Le régime enregistré d’épargne-études (REEE) est un compte utilisé pour épargner pour les études postsecondaires de son enfant. Les revenus accumulés dans le REEE sont exempts d’impôt tant qu’il demeure dans le REEE.
Il existe plusieurs subventions gouvernementales pour les REEE, notamment :
- Subvention canadienne pour l’épargne-études (SCEE)
- Bon d’études canadien (BEC)
- Incitatif québécois à l’épargne-études (IQEE)
Pour en savoir plus sur le REEE, les subventions et l’impôt sur les PAE de l’enfant :
Plafonds de cotisation et de subventions
Le REEE a un plafond de cotisation à vie de 50 000 $ par enfant.
De leur côté, les subventions gouvernementales ont un plafond à vie, soit 7 200 $ pour la SCEE (Canada) et 3 600 $ pour l’IQEE (Québec). Mais, aussi, un plafond annuel, soit 500 $ et 250 $ respectivement.
Pour obtenir les 7 200 $ de SCEE de base, il faut généralement verser 36 000 $ de cotisations admissibles, réparties sur plusieurs années. Toutefois, le calcul peut différer selon les subventions supplémentaires, les revenus familiaux et les règles propres à l’IQEE.
Pourquoi cotiser au-delà des montants subventionnés?
Ainsi, beaucoup de personnes oublient le plafond de cotisations de 50 000 $ et ne cotisent pas au REEE au-delà des 36 000 $.
Même si les cotisations entre 36 000 $ et 50 000 $ ne sont pas subventionnées, il ~peut~ être avantageux pour plusieurs familles de procéder ainsi. Si vous avez les moyens, bien entendu…
Par exemple, si tous les comptes enregistrés (REER, CELI, CELIAPP …) sont maximisés et que vous n’avez pas de passifs. Les intérêts générés sur cette somme de 14 000 $ (50 000 – 36 000 = 14 000 $) seront à l’abri de l’impôt jusqu’au retrait par le bénéficiaire (l’enfant).
Lorsque l’enfant sera admissible aux retraits pour études, les cotisations pourront être remboursées au souscripteur, généralement sans impôt, selon les modalités du régime. Les revenus de placement et les subventions, quant à eux, seront versés sous forme de paiements d’aide aux études (PAE), imposables entre les mains du bénéficiaire. L’impôt réellement payable dépendra de ses autres revenus et des crédits fiscaux applicables.
La question est de savoir ce qui est le plus avantageux entre investir cette somme d’argent dans un compte non enregistré (profiter du taux d’imposition « réduit » sur les revenus de dividendes ou les gains en capital) ou dans le REEE sans subvention.
C’est du cas par cas, comme toujours, en finances personnelles.
D’ailleurs, c’est pour cela que ça s’appelle des finances « personnelles »… 🙂
Pourquoi avons-nous ajouté 28 000 $ à notre REEE familial?
Comme mentionné précédemment, on a effectué en septembre 2023 une cotisation de 28 000 $ dans le compte REEE familial autogéré de nos deux enfants. Cela représente 14 000 $ par enfant, soit la différence entre le plafond de cotisation à vie d’un REEE (50 000 $) et le montant qui permet de maximiser les subventions fédérales et provinciales (36 000 $) – comme expliqué dans la section précédente.
Ainsi, cet ajout de 14 000 $ par enfant, en plus des cotisations de 2 500 $ par enfant par année que nous allons continuer au cours des prochaines années, nous permettra d’atteindre le plafond à vie de cotisation REEE. Soit, 50 000 $ par enfant.
D’ici la période de décaissement du REEE, il y aura du rendement composé généré à l’abri de l’impôt.
Les revenus générés pourront éventuellement être versés aux enfants sous forme de PAE, selon les règles applicables. Ces sommes pourraient notamment servir à payer leurs études et leurs dépenses admissibles pendant cette période… ou une aide supplémentaire dans la vie ! Par exemple, effectuer une cotisation au CELI ou CELIAPP… 🙂
Simulations : rendements de 5 % à 7 %
Avec une cotisation non subventionnée de 14 000 $ effectuée lors de la première année, on parle d’une somme de 33 692 $ (avec un rendement annuel moyen de 5 %) lorsque l’enfant commencera ses études postsecondaires.
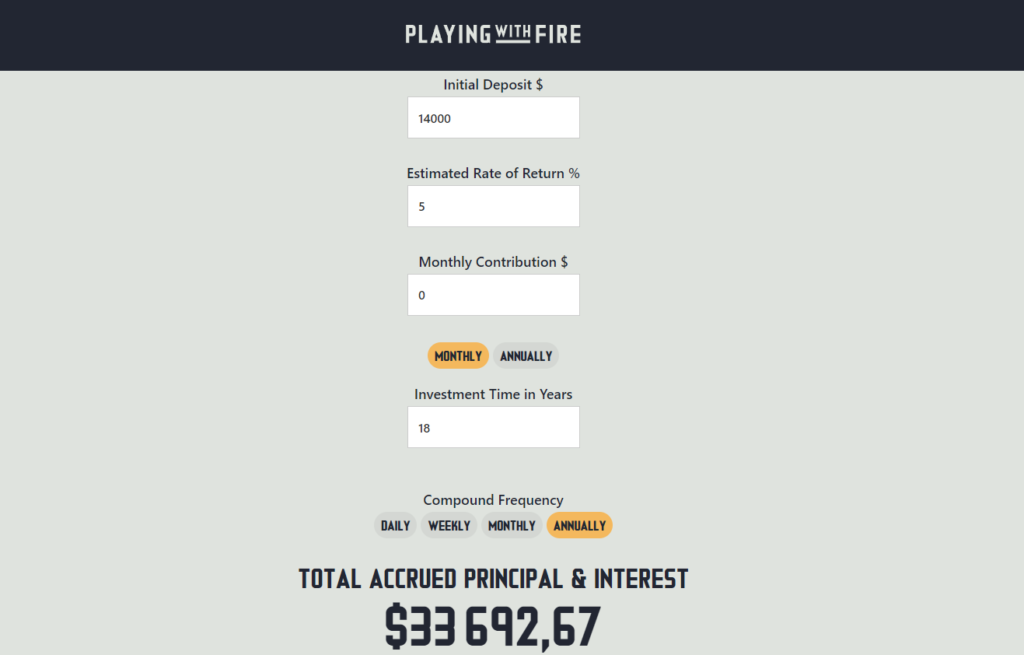
Si le rendement annuel moyen est de 6 %, on parle plutôt d’une somme de 39 960 $ à 18 ans.

Si le rendement annuel moyen est de 7 %, on parle plutôt d’une somme de 47 319 $ à 18 ans.

Projections pour le REEE de nos enfants
Dans notre cas, on a effectué cette cotisation supplémentaire non subventionnée de nos enfants alors qu’ils avaient 6 ans et 3 ans. Alors, on ne profitera pas de ce rendement composé sur ~2 décennies.
Mais, plutôt, sur 12 ans et 15 ans respectivement.
Avec cet horizon de placement et un rendement prévu de 7 %, on projette obtenir une somme de 31 530 $ pour le plus vieux et 38 626 $ pour le plus jeune.
C’est une somme additionnelle non négligeable. Merci au rendement composé! 🙂
Conclusion : pourquoi nous avons changé notre stratégie REEE
En ajoutant 28 000 $ de cotisations non subventionnées à notre REEE familial, nous avons choisi de consacrer davantage de notre épargne à l’avenir financier de nos deux enfants.
Notre objectif demeure d’accumuler 300 000 $ dans le REEE familial, soit 150 000 $ par enfant. Il s’agit toutefois d’un objectif à long terme, et non d’un résultat garanti.
Cette stratégie correspond à notre situation financière et à nos objectifs familiaux. Elle n’est pas nécessairement avantageuse pour toutes les familles, notamment lorsque d’autres comptes enregistrés offrent encore des possibilités d’épargne.
Et vous, envisageriez-vous de cotiser au-delà des montants donnant droit aux subventions dans un REEE?
Simulateur de REEE
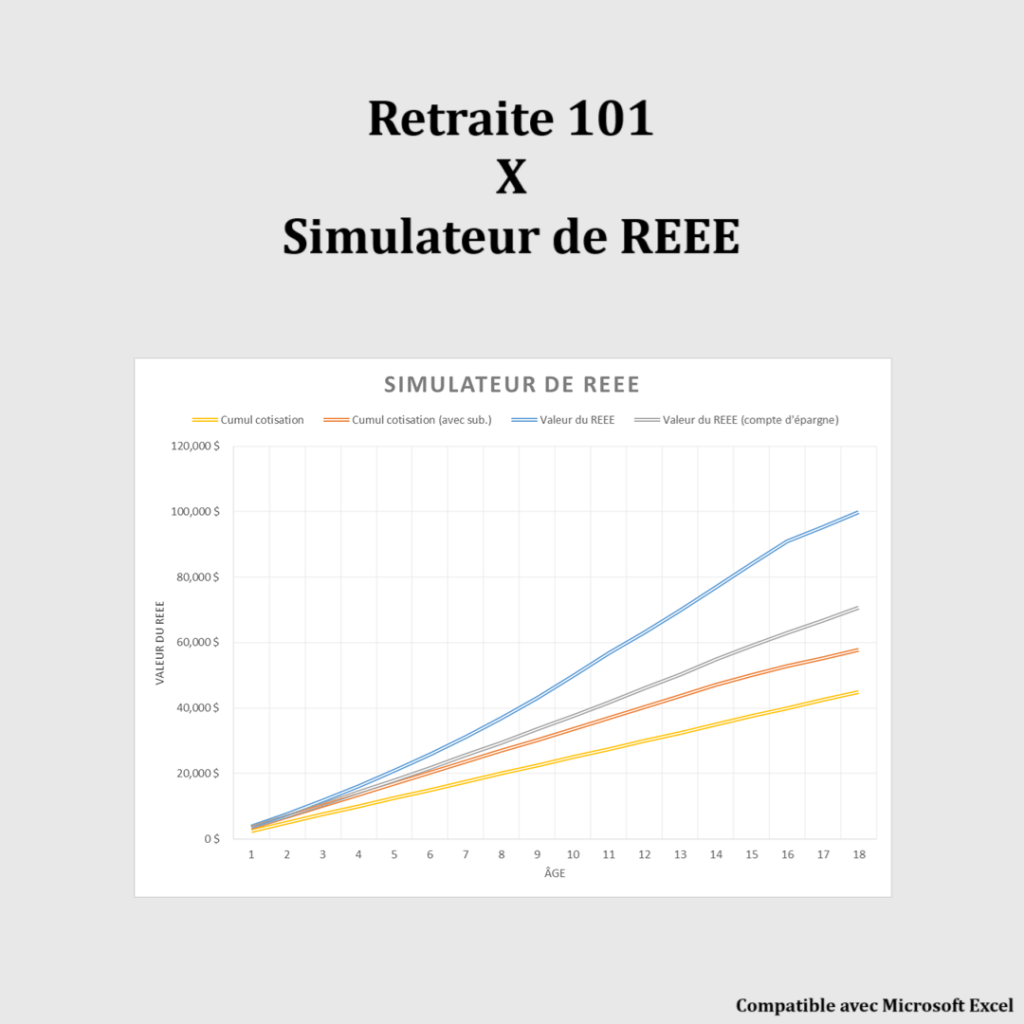
Testez différents scénarios de cotisations et de subventions pour planifier l’épargne-études de vos enfants ou petits-enfants.
Avantages :
- Explorer différents montants de cotisation
- Tenir compte des subventions
- Projeter l’épargne disponible
Achat sécurisé via BuyMeACoffee*. Voir tous les outils de la boutique en ligne.
FAQ : notre stratégie REEE de 300 000 $
Oui. Le plafond de cotisation à vie est de 50 000 $ par bénéficiaire. Les cotisations supplémentaires ne donnent pas nécessairement droit à des subventions, mais les placements continuent de fructifier à l’abri de l’impôt.
Notre objectif est d’accumuler 150 000 $ par enfant pour leurs études postsecondaires et leur donner une longueur d’avance financière. Il s’agit d’un objectif personnel, et non d’un montant nécessaire pour toutes les familles.
Non. Les cotisations sont généralement retirées sans impôt. Les revenus de placement et les subventions versés sous forme de paiements d’aide aux études (PAE) sont toutefois imposables entre les mains du bénéficiaire.
Pas nécessairement. Cela dépend notamment de votre situation fiscale, de vos autres comptes enregistrés et de vos objectifs financiers.
Allez plus loin : découvrez mes comparateurs et mes outils pour vous aider à prendre de meilleures décisions financières.

Votre devriez mentionner qu’il s’agit d’une stratégie de replie.
Elle est valide dans le contexte que vous n’avez plus d’espace de cotisation dans l’un ou l’autre de vos CELI respectifs. Car en fait, vous cherchez à minimiser l’impôt sur les gains d’un placement 28000$. La plus-value dans un CELI est non imposable, ce qui rend cette stratégie plus efficace.
Bonjour Alain,
Effectivement, il s’agit d’une stratégie intéressante lorsque les CELI (et les CELIAPP, le cas échéant) sont maximisés. Je croyais l’avoir mentionné, mais il faut croire que non. Je me prends une note pour l’ajouter dans l’article…
Bonne soirée,
R101
P.S. Je viens de relire l’article et c’était bien mentionné (voir ci-dessous). Je vais laisser l’article tel quel pour le moment…
Je vous lis et j’aimerais tellement comprendre lequel FNB. Un conseiller pourrait m’aider convenablement à choisir?
Bonjour Christine,
Que voulez-vous savoir exactement à propos des FNB ?
Personnellement, j’investis uniquement dans des FNB d’allocation d’actifs, aussi appelés FNB de répartition d’actifs ou FNB tout-en-un.
Voici un tableau comparatif, pour vous aider dans votre choix :
https://retraite101.com/tableau-comparatif-fnb-de-repartition-d-actifs/
Bonne soirée,
R101
Bonjour et merci pour votre article. Avoir su est-ce que vous auriez mis la somme de 28000$ dans le compte la 1ere année et ensuite faire les cotisations de 2500$/an ? En effet le 14000$ sera plus longtemps au travail. Encore faut-il avoir le 14000$ de disponible pour pouvoir l’intégrer au REEE dès le début.
Bonjour Jérémy,
Oui, je l’aurais fait à la première année. En plus, j’avais les sommes requises… On apprend tous les jours, moi compris. 🙂
Au plaisir,
R101
J’ai même lui un article il y a quelques années qui disait que ça pouvait meme être plus avantageux de cotiser les 50 000$ des l’an 1 et perdre ainsi tous les subventions (sauf pour la 1ere année bien évidement). On parle ici d’un couple ou tous les comptes enregistrés sont max.
Bonjour David,
C’est effectivement plus avantageux de cotiser 50 000 $ d’un coup, la première année, que la stratégie de cotiser 16 500 $ la première année (soit, la cotisation annuelle de 2 500 $ et la cotisation non subventionnée de 14 000 $), puis 2 500 $ les années suivantes. Ceci étant dit, l’avantage est somme toute marginal (quelques milliers de dollars au bout de 18 ans) et le risque est beaucoup plus élevé, car on se prive des subventions garanties et on mise sur un rendement composé non garanti. Nicolas Bérubé l’avait bien expliqué dans son article du 10 mars 2024 : Les médailles de bronze, d’argent et d’or du REEE. Puis, il avait ajouté la médaille « platine » dans son article de la semaine suivante (à la toute fin de cet article).
Bonne journée,
R101
Bonjour. Je m’intéresse à la période de décaissement du REEE. S’il est vrai que l’enfant payera peu ou pas d’impôts s’il reste en bas du montant personnel de base, il y a toutefois un impact fiscal sur la famille. Je parle de la perte du « montant transféré par un enfant majeur aux études postsecondaires ». Dans les faits, le versement du PAE se traduit par un cout fiscal pour le parent de 14%. Si on compare à l’alternative d’un placement non enregistré qui génère uniquement du gain en capital, l’approche proposée n’est avantageuse que si votre taux marginal d’imposition est supérieur à 28%. Et la stratégie REEE non subventionnée vient avec les risque que l’enfant ne soit pas aux études suffisamment longtemps pour passer tous les PAE en restant en bas du montant personnel de base.
Voici un lien qui explique la réduction de ce crédit d’impôts en fonction du revenu: https://cffp.recherche.usherbrooke.ca/outils-ressources/guide-mesures-fiscales/montants-enfant-etudes-postsecondaires/
En considérant cet aspect, peut-on encore recommander cette stratégie? Je trouve peu d’informations détaillées à ce sujet. Ce crédit n’est mentionné que du bout des lèvres dans certains articles sur les REEE.
Bonjour Tao,
Honnêtement, je ne connaissais pas ce crédit d’impôt non remboursable du Québec. Merci pour le partage d’informations et pour l’ajout à la discussion/réflexion.
Je constate que l’utilisation de ce crédit d’impôt est faible (ex. : 6 000 particuliers (enfant mineur); 49 000 particuliers (enfant majeur)) et que le montant est somme toute limité (14 % du maximum de 7 434 $, soit 1 041 $ (enfant mineur); 1 859 $ (enfant majeur)), et il diminue graduellement (mais rapidement) en fonction du revenu imposable de l’enfant. Bien que limité, ce n’est pas négligeable non plus… Et, « laisser de l’argent sur table » (peu importe le montant) n’est habituellement pas souhaitable…
Pour ce qui est du taux marginal d’imposition de 28 %, il est atteint vers les 50 000 $ de revenus imposables ce qui est sous la moyenne pour un ménage, autant au Québec (https://statistique.quebec.ca/fr/document/revenu-menages-et-particuliers/tableau/revenu-median-moyen-menages-particuliers-16-plus#tri_rev=11381&tri_type_menage=5&tri_type_revenu=1) qu’au Canada (https://www160.statcan.gc.ca/prosperity-prosperite/household-income-revenu-menage-fra.htm).
Bref, je n’ai pas de « ligne générale » à partager pour les lecteurs et lectrices. Encore moins de conseils (je ne donne jamais de conseils). C’est du cas par cas, comme toujours. Cependant, il n’en reste pas moins que je pense que maximiser le REEE (au-delà des cotisations subventionnées) est une bonne stratégie, mais qui doit être comparée avec la stratégie des placements non enregistrés (et viser le gain en capital vs les dividendes ou revenus d’intérêt), lorsque tous les comptes enregistrés sont déjà maximisés (REER, CELI, REEE, etc.). Ceci étant dit, rendu là, il s’agit d’optimisation fiscale… et d’un « beau problème » à avoir . Ça me fait penser au dicton : « Quand je me regarde, je me désole; quand je me compare, je me console »). Dans ce cas particulier, l’avis d’un planificateur financier (Pl. Fin.) ou d’un fiscaliste pourrait s’avérer utile pour comparer les deux stratégies…
Merci pour la réflexion. Je pense que ça va me rester dans la tête longtemps. 🙂
Bonne journée,
R101
Bonjour! Article très utile et intéressant.
Auriez-vous fait le même choix par exemple si tous vos comptes enregistrés étaient maximisés mais que ceux de votre conjointe ne l’étaient pas? Par exemple, si tous mes comptes enregistrés sont maximisés mais que ceux de mon conjoint ne le sont pas, je me demande si cette stratégie est tout de même une bonne option. Merci!!!
Bonjour Anne-Sophie,
Personnellement, je pense qu’il est préférable de maximiser les comptes avec avantages fiscaux des deux conjoints avant d’aller de l’avant avec cette stratégie (cotisations non subventionnées dans le REEE). De plus, même si vous préférez verser les sommes supplémentaires dans le REEE, les cotisations sont effectuées au nom des deux souscripteurs (je suppose que vous et votre conjoint êtes les deux souscripteurs du REEE), dont ça revient un peu au même (vous donner en quelque sorte de l’argent à votre conjoint, en cotiser à ses comptes enregistrés ou en cotisation au REEE avec deux souscripteurs).
Au plaisir,
R101