Dernière mise à jour : 8 juin 2025
Dans le domaine des finances, plusieurs règles du pouce existent pour simplifier vos calculs. Par exemple, la « Règle du 70 % » démontre que 70 % de vos revenus annuels bruts lors de votre vie active sont (généralement) requis pour maintenir le même niveau de vie à la retraite. Ou, la « Règle du 4 % », qui stipule qu’un retrait annuel de 4 % de vos placements (ajusté à l’inflation) permet de couvrir vos dépenses pour le reste de vos jours, sans utiliser votre investissement initial. Dans cet article, on parle plutôt de la « Règle de 72 », une autre règle du pouce fort utile en finances personnelles.
Dans cet article :
- Qu’est-ce que la Règle de 72 ?
- Impact du taux d’intérêt sur le rendement
- Une autre utilisation de la Règle de 72
Qu’est-ce que la Règle de 72 ?
La Règle de 72 est utilisée pour calculer le nombre d’années nécessaire à un investissement pour doubler sa valeur selon le taux d’intérêt.
Le calcul est très simple; il suffit de diviser le nombre 72 par le taux d’intérêt espéré.
Par exemple, si un investissement de 1000 $ est placé à un taux d’intérêt de 2 %, il faudra environ 36 ans (72 / 2 = 36) pour que sa valeur atteigne 2 000 $. Voici d’autres exemples chiffrés :
| Taux d’intérêt espéré | Nombre d’années pour qu’un placement double de valeur |
|---|---|
| 1% | 72 ans |
| 2% | 36 ans |
| 3% | 24 ans |
| 4% | 18 ans |
| 5% | 14,4 ans |
| 7% | 10,3 ans |
| 8% | 9 ans |
| 9% | 8 ans |
| 10% | 7,2 ans |
| 15% | 4,8 ans |
🚀 Promotions Wealthsimple
Profitez actuellement des promotions Wealthsimple : Millionnaire du mois et Prime de 1 % sur transfert. Avec mon code SSMJWA, vous pouvez également obtenir un bonus de 25 $ lorsque vous ouvrez et approvisionnez un compte admissible.
Pourquoi Wealthsimple Courtage?
- 0 $ de commission sur les actions et FNB admissibles.
- Aucun frais d’administration ni solde minimum.
- Achats automatiques et réinvestissement des dividendes
- Négociation 24/5 sur les actions et FNB admissibles.
- Actions fractionnées pour acheter des fractions d’actions.
- Comptes en dollars US sans frais pour les clientèles admissibles.
*Lien affilié : je peux recevoir une commission, sans coût supplémentaire pour vous. Des conditions s’appliquent. En savoir plus : mon évaluation de Wealthsimple et promotion Wealthsimple en cours.
Impact du taux d’intérêt sur le rendement
Le taux d’intérêt a un impact majeur sur le rendement de vos placements. En effet, plus le taux d’intérêt de votre placement est élevé, plus votre rendement sera important sur une longue période.
Pourquoi? Car l’effet des intérêts composés est exponentiel (non linéaire).
Voici l’impact du taux d’intérêt sur le rendement d’un placement unique de 1000 $ :
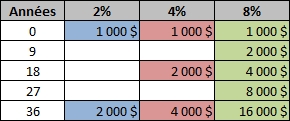
Pour ceux et celles qui sont plutôt visuels, voici la version graphique. On voit bien l’effet exponentiel du rendement composé :

Après un horizon de placement de 36 ans (par exemple de 24 à 60 ans), le placement unique de 1000 $ vaudra 2 000 $ s’il est placé à 2 %, 4 000 $ s’il est placé à 4 % ou 16 000 $ s’il est placé à 8 %. Le placement à 8 % vaudra 4 fois plus que le placement à 4 %, même si le taux d’intérêt est 2 fois plus élevé. C’est à cause, encore une fois, de la magie des intérêts composée.
Voici maintenant l’impact du taux d’intérêt d’un placement récurrent de 1 000 $ par année :

Après un horizon de placement de 36 ans, le placement annuel de 1 000 $ vaudra 54 000 $ s’il est placé à 2 %, 82 000 $ s’il est placé à 4 % ou 203 000 $ s’il est placé à 8 %. Encore une fois, on remarque le taux d’intérêt à un impact majeur sur le rendement de vos placements.
Épargner vs Investir
C’est la différence entre « épargner » et « investir ».
Maintenant, imaginez l’effet du taux d’intérêt (rendement annuel moyen) sur les placements d’une personne (comme moi) qui a un taux d’épargne de 50 % et plus… 🙂
- J’ai réussi à épargner 51% de mes revenus en 2018
- Mon taux d’épargne a fracassé les 60% en 2019
- Mon taux d’épargne de 57% en 2020
- Mon taux d’épargne de 74% (un record!) en 2021
Une autre utilisation de la Règle de 72
La Règle de 72 peut aussi être utilisée pour calculer le taux d’intérêt nécessaire pour doubler un placement selon un nombre d’années établi.
Au lieu de diviser le nombre 72 par le taux d’intérêt, on doit plutôt diviser 72 par le nombre d’années pour obtenir le taux d’intérêt.
Par exemple, pour qu’un placement double sa valeur en 6 ans, il faut un taux d’intérêt de 12 % (72 / 6 = 12). Pour que ce même placement double sa valeur en 9 ans, il faut un taux d’intérêt de 8 % (72 / 9 = 8). Voici d’autres exemples chiffrés :
| Nombre d’années | Taux d’intérêt pour qu’un placement double de valeur |
|---|---|
| 5 ans | 14,4% |
| 6 ans | 12% |
| 7 ans | 10,3% |
| 8 ans | 9% |
| 9 ans | 8% |
| 10 ans | 7,2% |
| 11 ans | 6,5% |
| 12 ans | 6% |
| 15 ans | 4,8% |
| 20 ans | 3,6% |
| 30 ans | 2,4% |
| 40 ans | 1,8% |
Cela vous donne une autre bonne idée de la différence entre « épargner » et « investir ». Nul besoin de prendre des risques énormes pour obtenir un rendement annuel moyen de 5 à 7 % sur vos placements. Un simple FNB tout-en-un (aussi appelé FNB de répartition d’actifs), choisi en fonction de votre profil d’investisseur, devrait permettre d’obtenir ce rendement.
À LIRE :
- Les meilleurs FNB de répartition d’actifs
- Les meilleures plateformes de courtage en ligne
- REER ou CELI : Guide pour 2025
- Les 15 options pour investir hors REER et CELI en 2025
La Règle de 72 : Conclusion
En résumé, vous pouvez utiliser la Règle de 72 pour calculer le nombre d’années avant que votre investissement double de valeur. À l’inverse, vous pouvez l’utiliser pour calculer le taux d’intérêt nécessaire pour doubler votre investissement selon un nombre d’années établi.
Cependant, il faut demeurer prudent avec l’utilisation de la Règle de 72… Même si cette règle du pouce est très pratique, elle ne donne qu’une approximation du nombre d’années. De plus, cette règle ne tient pas compte de l’inflation et des impôts, le cas échéant.
La Règle de 72 reste une règle du pouce et ne remplace pas une planification financière complète par un professionnel.
Si vous n’avez pas (encore) de conseiller financier, consultez le guide suivant : « Comment choisir un bon conseiller financier ? »
Allez plus loin : découvrez mes comparateurs et mes outils pour vous aider à prendre de meilleures décisions financières.
Avertissement : Ce contenu est fourni à des fins éducatives et informatives. Je ne suis pas un conseiller autorisé. Avant de prendre une décision financière, consultez un professionnel qualifié. Pour plus de détails, consultez ma page Transparence.

Merci R101 pour cette règle que je découvre, une nouvelle règle pour moi qui, pour une fois, est facile à comprendre !
Même s’il s’agit d’une règle sur le pouce, elle va me permettre d’y voir plus clair pour mes futurs investissements avant de devoir sortir tous mes outils 🙂
Ça me fait plaisir. J’adore les règles du pouce, car c’est avec celles-ci qu’on peut discuter de sujets de façon simple et qu’on peut faire une évaluation rapide de notre situation 🙂